Author: Julien Moreau

  • Tariff Concession Orders (TCO) : comment les importateurs australiens paient zéro droit de douane, légalement

    Tariff Concession Orders (TCO) : comment les importateurs australiens paient zéro droit de douane, légalement

    Foire aux questions

    Qu’est-ce qu’un Tariff Concession Order en Australie ?

    Un Tariff Concession Order (TCO) est un instrument juridique administré par l’Australian Border Force qui rend une marchandise importée spécifique exonérée de droits de douane. Les TCO existent lorsqu’aucun fabricant australien ne produit de biens substituables dans le cours normal de son activité : il n’y a donc aucune industrie locale à protéger. Si vos marchandises correspondent exactement à un TCO existant, vous ne payez aucun droit de douane, quel que soit le pays d’origine.

    Comment savoir si un TCO existe pour mes marchandises ?

    Consultez le registre des TCO tenu par l’Australian Border Force. Vous effectuez une recherche par code de classification tarifaire, puis lisez le libellé de chaque concession répertoriée sous ce code. Vos marchandises doivent correspondre exactement au libellé du TCO : une correspondance approximative ne suffit pas, et une demande fondée sur un libellé mal interprété peut être rejetée avec rappel de droits.

    Comment revendiquer un TCO existant sur une importation ?

    Vous indiquez le numéro du TCO sur la déclaration d’importation, en face de la ligne tarifaire concernée, généralement par l’intermédiaire de votre courtier en douane. La classification tarifaire de votre déclaration doit être exactement celle sous laquelle le TCO a été établi : si vous classez les marchandises différemment, le TCO ne peut pas s’appliquer, même si la description semble correspondre.

    Combien de temps prend une nouvelle demande de TCO ?

    Comptez environ 150 jours entre le dépôt et la décision. La demande est publiée au journal officiel, les fabricants locaux disposent d’une fenêtre pour s’y opposer et l’Australian Border Force évalue les preuves des deux côtés. Si elle est accordée, le TCO s’applique généralement à partir de la date de dépôt de la demande, ce qui permet en général de récupérer les droits payés sur les importations effectuées après le dépôt.

    Un TCO peut-il être révoqué ?

    Oui. Si un fabricant australien commence à produire des biens substituables dans le cours normal de son activité, il peut demander la révocation. Une fois révoqué, le droit de douane est rétabli pour l’avenir : les importations antérieures à la date de révocation conservent la concession. Les importateurs qui s’appuient sur un TCO doivent surveiller les avis du journal officiel signalant des demandes de révocation touchant leurs concessions.

    Un TCO vaut-il mieux qu’un accord de libre-échange ?

    Les deux aboutissent au même résultat (zéro droit) par des voies différentes, et vous utilisez l’un ou l’autre sur une ligne donnée, jamais les deux. Un TCO est indépendant de l’origine : il fonctionne pour des marchandises de n’importe quel pays, y compris ceux sans accord de libre-échange avec l’Australie. Il supprime le besoin de certificats d’origine et de conformité aux règles d’origine. Là où un TCO valide existe, c’est généralement la demande la plus simple.

    Demandez à cent importateurs australiens s’ils ont consulté le registre des TCO avant leur dernier envoi, et vous récolterez surtout des regards vides. La plupart n’en ont jamais entendu parler. Pourtant, ce registre est une liste publique de marchandises dont le gouvernement a déjà accepté qu’elles entrent en Australie sans droits de douane : sans accord de libre-échange requis, sans certificat d’origine, sans négociation. Si vos marchandises correspondent à un Tariff Concession Order, le taux général de 5 % disparaît tout simplement.

    Inversons un instant la question habituelle. Les importateurs dépensent une énergie considérable à se demander « comment réduire mes droits de douane ? », courant après la paperasse des accords de libre-échange, discutant des classifications, restructurant leurs chaînes d’approvisionnement. La meilleure question est souvent : « quelqu’un a-t-il déjà supprimé ce droit, et me suis-je donné la peine de vérifier ? » Pour des milliers de lignes tarifaires, la réponse à la première moitié est oui. La réponse à la seconde moitié, pour la plupart des importateurs, est non. C’est dans cet écart que se trouve l’argent réel, y compris pour les entreprises francophones qui importent en Australie depuis l’Europe ou l’Asie.

    Ce guide couvre ce qu’est réellement un TCO, comment consulter le registre et lire correctement une concession (le libellé est déterminant, et il mord), comment revendiquer un TCO existant, comment en demander un nouveau, le risque de révocation et quand un TCO l’emporte sur un accord de libre-échange. Nous chiffrerons aussi tout cela : sur une importation de machine à 400 000 AUD, un TCO existant vaut 20 000 AUD, pour le coût d’une recherche au registre et d’une ligne sur une déclaration.

    Tariff Concession Orders (TCO) : comment payer zéro droit de douane

    Ce qu’est réellement un Tariff Concession Order

    Un Tariff Concession Order est un instrument juridique, administré par l’Australian Border Force (ABF), qui exonère de droits de douane une marchandise spécifiquement décrite lorsqu’elle est importée en Australie. Pas un droit réduit. Zéro.

    La logique derrière ce dispositif est d’une clarté rafraîchissante. Les droits de douane existent pour protéger l’industrie locale : un droit de 5 % sur des articles importés rend les articles fabriqués en Australie relativement moins chers, protégeant les fabricants locaux de la concurrence étrangère. Mais si personne en Australie ne fabrique ces articles, ni rien qui puisse s’y substituer ? Alors le droit de douane ne protège personne. Ce n’est plus qu’une taxe sur des entreprises australiennes qui n’ont d’autre choix que d’importer. Le système des TCO existe précisément pour supprimer cette taxe à fonds perdus : là où aucun fabricant australien ne produit de biens substituables dans le cours normal de son activité, une concession peut être accordée et le droit de douane disparaît.

    Ce test unique, aucun bien substituable fabriqué en Australie dans le cours normal de l’activité, est l’épine dorsale de tout le système. Il détermine si un nouveau TCO peut être accordé, et il détermine si un TCO existant survit. Tout le reste n’est que mécanique.

    Quelques points structurels à bien fixer dès le départ :

    • Les TCO sont attachés aux marchandises, pas aux importateurs. Une fois qu’un TCO existe, tout importateur dont les marchandises correspondent peut l’utiliser. Vous n’avez pas besoin d’être le demandeur d’origine. La plupart des TCO du registre ont été demandés par quelqu’un d’autre, il y a des années, et attendent, disponibles pour quiconque vérifie.
    • Les TCO sont indépendants de l’origine. Contrairement aux préférences des accords de libre-échange, un TCO ne se soucie pas d’où les marchandises ont été fabriquées. Allemagne, Inde, Brésil, n’importe où : si les marchandises correspondent, la concession s’applique.
    • Les TCO sont établis sous une classification tarifaire précise. Chaque TCO est rattaché à un code tarifaire. Votre classification déclarée doit correspondre à celle du TCO, sinon on ne peut absolument pas revendiquer la concession. Nous reviendrons sur ce piège plus loin.
    • Le registre est public. Des milliers de TCO sont en vigueur à tout moment, consultables par n’importe qui, gratuitement.

    Notez ce qu’un TCO ne supprime pas : la GST reste due sur l’importation (même si la plupart des entreprises immatriculées la récupèrent via un crédit de taxe en amont), et d’autres frais comme les frais de traitement des importations continuent de s’appliquer. Le TCO élimine le droit de douane, qui, au taux général de 5 % de la valeur en douane, est généralement le chiffre qui compte le plus.

    Trouver un TCO existant : consulter le registre

    Le point de départ, c’est votre classification tarifaire. Chaque TCO est établi sous un code tarifaire précis, donc une recherche n’a de sens que si vous savez, avec certitude, comment vos marchandises se classent. Si votre classification est incertaine, réglez d’abord ce point ; une recherche de TCO bâtie sur un mauvais code manquera la concession qui existe, ou en trouvera une que vous ne pourrez pas utiliser légalement.

    Code en main, vous consultez le registre des TCO (publié par l’ABF) par classification tarifaire. La recherche renvoie chaque concession en vigueur sous ce code, avec un numéro de TCO, une date d’effet et (c’est le point critique) une description des marchandises couvertes.

    Le libellé est tout l’enjeu

    Voici la partie qui piège le plus de monde. Un TCO ne couvre pas « les marchandises de la position 8479 » ou « les machines du type de celle du demandeur ». Il couvre des marchandises correspondant à une description verbale précise, et vos marchandises doivent correspondre exactement à cette description. Pas approximativement. Pas dans l’esprit. Les termes de la concession sont déterminants, et les tribunaux douaniers ont passé des décennies à confirmer que la description signifie exactement ce qu’elle dit, ni plus, ni moins.

    Le registre étant tenu et rédigé exclusivement en anglais, voici un exemple réaliste, structuré comme le sont les libellés réels (gardé en anglais ci-dessous, tel qu’il apparaîtrait dans le registre) :

    MACHINES, LABELLING, self-adhesive label, having ALL of the following: (a) label application speed exceeding 200 labels per minute; (b) programmable logic controller; (c) label sensor with automatic web-break detection

    Lisez ce texte comme le ferait un agent des douanes. Le nom-tête est MACHINES, LABELLING, donc les marchandises doivent être des machines à étiqueter, un point c’est tout. Le qualificatif « self-adhesive label » (étiquette autocollante) restreint le champ : une machine qui applique des étiquettes collées à la colle liquide est hors concession. Puis « having ALL of the following » (répondant à TOUTES les conditions suivantes) impose trois conditions cumulatives. Une machine qui applique des étiquettes autocollantes à 180 par minute échoue à la condition (a) et n’obtient rien, même si elle est, à tous égards commerciaux, le même type de machine. Chaque condition est un verrou ; en manquer une seule suffit à écarter la concession.

    Certains TCO fonctionnent à l’inverse et utilisent une rédaction extensive. Vous rencontrerez des descriptions se terminant par des listes introduites par « including » (comprenant), des conditions formulées « having EITHER of the following » (répondant à L’UNE OU L’AUTRE des conditions suivantes), ou le mot « other » (autre) faisant un travail discret, comme dans PUMPS, centrifugal, other than submersible (pompes centrifuges, autres que submersibles). Ce « other than » est une exclusion : les pompes centrifuges submersibles sont écartées. À l’inverse, une description comme PARTS, machine, being ANY of the following (pièces de machine, étant L’UN QUELCONQUE des éléments suivants) suivie d’une liste fonctionne comme un menu : correspondre à un seul élément suffit. Ces conventions de rédaction (ALL / ANY / EITHER en majuscules, exclusions signalées par « other than » ou « excluding ») sont cohérentes d’un TCO à l’autre, et apprendre à les lire prend vingt minutes qui peuvent valoir vingt mille dollars.

    Les bons réflexes de recherche qui paient :

    • Recherchez le code complet et les codes voisins. Si votre classification est discutable entre deux positions, vérifiez le registre sous les deux, en partie pour trouver des concessions, en partie parce qu’un TCO sous un code voisin peut indiquer comment des marchandises similaires ont déjà été classées.
    • Lisez chaque concession sous le code, pas seulement la première plausible. Plusieurs TCO coexistent souvent sous une même classification, avec des périmètres différents. Le troisième de la liste peut convenir alors que le premier ne convient pas.
    • Confrontez par écrit les spécifications réelles de vos marchandises à chaque condition. Prenez la fiche technique, mettez-la à côté du texte du TCO et cochez chaque élément. Si vous ne pouvez pas cocher, preuves à l’appui, chaque élément d’une concession « ALL of the following », ne la revendiquez pas.
    • Vérifiez que la concession est toujours en vigueur. Le registre affiche les dates d’effet et, le cas échéant, de révocation. Un TCO révoqué ne vous aide que pour les importations antérieures à la date de révocation.

    Utiliser un TCO existant : la mécanique de la revendication

    Revendiquer un TCO existant est presque anticlimatique. Sur la déclaration d’importation, en face de la ligne concernée, vous (ou en pratique votre courtier en douane) indiquez un code de traitement signalant une concession tarifaire et citez le numéro du TCO. Le droit de douane sur cette ligne est alors calculé à zéro. Pas de demande, pas de lettre d’approbation, pas d’attente : la concession existe déjà ; vous ne faites que l’invoquer.

    Le rôle du courtier mérite un mot franc ici. Un bon courtier vérifiera de façon proactive le registre pour chaque nouveau produit importé par un client et signalera les TCO candidats. Beaucoup de courtiers le font effectivement. Mais les courtiers traitent de gros volumes à marges serrées, et une vérification du registre pour un client qui ne l’a pas demandée est une diligence non facturée. Il est tout à fait possible (courant, même) que des marchandises éligibles à un TCO valide soient dédouanées au taux plein de 5 % pendant des années, simplement parce que personne n’a vérifié. L’importateur suppose que le courtier vérifie ; le courtier suppose que l’importateur l’aurait mentionné si un TCO existait. Ne laissez pas la concession se perdre dans cet interstice. Demandez directement à votre courtier : le registre des TCO a-t-il été vérifié pour nos classifications tarifaires, et quand ?

    Le piège de la classification qui doit correspondre

    Un piège mécanique disqualifie des revendications par ailleurs parfaites : vous ne pouvez utiliser le TCO que si vous classez vos marchandises sous le même code tarifaire que celui sous lequel le TCO a été établi.

    Supposons qu’un TCO existe pour exactement votre machine sous la position 8422, mais que vous et votre courtier ayez conclu que la machine se classe en réalité en 8438. Vous ne pouvez pas invoquer le TCO 8422 sur une déclaration en 8438 : le système ne les fera pas correspondre, et légalement ils ne correspondent pas non plus. Vos options sont de revoir la classification (l’existence du TCO sous 8422 reflète peut-être une position mûrement réfléchie de l’ABF sur l’appartenance de ce type de marchandises, ce qui est un élément à prendre en compte), de demander un avis tarifaire formel à l’ABF pour trancher la classification, ou de demander un nouveau TCO sous la classification que vous jugez correcte.

    Ce qu’il ne faut surtout pas faire, c’est forcer la classification pour atteindre la concession. Classer des marchandises sous un code que l’on sait erroné, dans le seul but d’accéder à un TCO sous ce code, constitue une fausse déclaration en douane. L’économie de droits ne vaut pas l’exposition juridique. Classification d’abord, honnêtement déterminée ; ensuite seulement, on regarde quelles concessions s’y trouvent.

    Demander un nouveau TCO

    Si aucun TCO existant ne correspond et que vous importez régulièrement ces marchandises, demander un nouveau TCO est une option réelle et moins intimidante que ne le pensent la plupart des importateurs. Le dispositif est conçu pour être utilisé.

    Le critère d’éligibilité

    Le critère central : au jour du dépôt de la demande, aucun fabricant australien ne produit de biens substituables dans le cours normal de son activité. Décortiquons les termes :

    • Biens substituables signifie des biens fabriqués en Australie dont l’usage correspond à un usage des marchandises importées. C’est un test fondé sur l’usage, pas sur l’identité. Le produit local n’a pas besoin d’être identique, de même qualité, ni même du même prix : s’il peut servir à un usage correspondant, il est substituable et le TCO échoue. C’est délibérément large, et c’est là que se jouent la plupart des demandes contestées.
    • Cours normal de l’activité filtre la capacité théorique. Une entreprise locale qui pourrait fabriquer les marchandises si on le lui demandait, ou qui les a fabriquées une fois en 2019, n’est généralement pas considérée comme les produisant dans le cours normal de son activité. Mais une entreprise qui les fabrique sur commande dans le cadre de son activité normale peut très bien l’être.

    Certaines marchandises sont exclues du système des TCO quoi qu’il arrive : globalement, denrées alimentaires, vêtements et véhicules automobiles de tourisme sont hors dispositif, reflétant des secteurs où la politique tarifaire est traitée différemment. Si vos marchandises sont des équipements industriels, des composants, des instruments ou des intrants spécialisés, vous êtes en plein cœur du dispositif.

    Processus et calendrier

    La séquence se déroule ainsi :

    1. Déposer la demande auprès de l’ABF, incluant une description précise proposée des marchandises (vous rédigez le libellé même avec lequel les futurs importateurs devront composer ; rédigez-le avec soin), la classification tarifaire et les éléments de preuve étayant l’absence de biens locaux substituables.
    2. Publication au journal officiel. Les demandes valides sont publiées, mettant l’industrie australienne en alerte.
    3. Fenêtre d’opposition. Les fabricants locaux disposent d’un délai défini (50 jours à compter de la publication) pour s’opposer au motif qu’ils produisent des biens substituables. Une opposition transforme la demande en un débat contradictoire fondé sur les preuves.
    4. Décision. L’ABF doit se prononcer dans le délai légal. En pratique, comptez environ 150 jours au total entre le dépôt et la décision.

    Deux particularités de calendrier rendent l’équation plus favorable qu’il n’y paraît. D’abord, si le TCO est accordé, il s’applique généralement à partir de la date de dépôt de la demande : vous pouvez donc récupérer les droits payés sur les importations effectuées pendant l’attente. Déposez la demande, continuez à importer et considérez les droits payés dans l’intervalle comme un acompte récupérable plutôt qu’un coût perdu. Ensuite, une fois établi, le TCO est public : vos concurrents peuvent aussi l’utiliser. Certains demandeurs trouvent cela agaçant ; l’arithmétique justifie rarement d’attendre que quelqu’un d’autre fasse le travail à votre place.

    La charge de la preuve

    La demande se joue sur l’étude de marché. Vous devez prouver un fait négatif (qu’aucun bien australien substituable n’existe), ce qui suppose de démontrer que vous avez véritablement cherché. Les demandes solides montrent typiquement :

    • Des recherches dans les annuaires de fabricants australiens et les listes de membres d’associations professionnelles, pour identifier les entreprises susceptibles de fabriquer des biens comparables ;
    • Des demandes directes auprès de tout fabricant local candidat, avec leurs réponses documentées (« nous ne fabriquons pas ce type d’équipement », par écrit, vaut de l’or) ;
    • Une analyse technique expliquant pourquoi des produits locaux superficiellement similaires n’ont pas un usage correspondant : c’est là que le détail technique fait toute la différence ;
    • Des preuves de la façon dont les marchandises sont réellement approvisionnées sur le marché australien (si tous les acheteurs importent, cela dit déjà quelque chose).

    Lésiner sur ce point est la fausse économie classique. Une demande superficielle appelle l’opposition et le refus ; une demande solide dissuade souvent l’opposition, car un fabricant local qui lit une publication bien étayée peut voir d’avance que son opposition échouerait.

    Le risque de révocation

    Un TCO n’est pas un droit acquis à vie. La prémisse de chaque concession est l’absence de fabrication locale. Une prémisse peut cesser d’être vraie.

    Si un fabricant australien commence à produire des biens substituables dans le cours normal de son activité, il peut demander la révocation du TCO. L’ABF évalue la demande selon le même test de substituabilité qu’à l’octroi. Si la révocation aboutit, le droit de douane est rétabli pour l’avenir : les importations dédouanées avant la prise d’effet de la révocation conservent la concession ; celles effectuées après paient le plein tarif. La révocation n’est pas une sanction rétroactive (personne ne vous réclame vos économies passées), mais elle peut creuser un trou de 5 % dans vos prévisions de coûts avec un préavis limité.

    Le préavis qui existe passe par les avis publiés au journal officiel. Les demandes et décisions de révocation sont publiées, tout comme les demandes initiales. D’où une règle opérationnelle simple pour tout importateur dont les marges reposent sur un TCO :

    • Tenez une liste vivante de chaque numéro de TCO sur lequel vous vous appuyez, avec le code tarifaire et l’économie annuelle de droits qui y est attachée, pour savoir ce qui est en jeu, concession par concession.
    • Surveillez les avis du journal officiel pour toute activité de révocation touchant ces TCO ou leurs codes tarifaires. C’est une vérification périodique de cinq minutes, facilement déléguée à votre courtier comme instruction permanente.
    • Modélisez vos coûts rendus dans les deux scénarios. Si une économie de 20 000 AUD par an fait basculer la rentabilité d’une ligne de produits, mieux vaut le savoir avant l’avis de révocation qu’après. Traitez le TCO comme une économie pondérée par sa probabilité, pas comme un droit acquis.

    L’ABF peut aussi révoquer un TCO de sa propre initiative dans certaines circonstances, par exemple lorsque la concession a été établie par erreur ou que la description des marchandises a été dépassée par des évolutions tarifaires. Rare, mais une raison de plus de maintenir cette vérification permanente au journal officiel.

    TCO ou accords de libre-échange : quel outil, et quand

    L’Australie a conclu des accords de libre-échange avec la plupart de ses grands partenaires commerciaux, et la préférence tarifaire des ALE est la voie de réduction de droits dont on entend le plus parler. Où se situe alors un TCO à leurs côtés ?

    La première chose à dire : on utilise l’un ou l’autre sur une ligne donnée, jamais les deux. Le droit de douane est soit nul via un TCO, soit nul (ou réduit) via une préférence d’ALE ; rien ne se cumule. La question est de savoir laquelle revendiquer. Parfois une seule option est disponible.

    L’avantage structurel du TCO, c’est son indépendance vis-à-vis de l’origine. Une préférence d’ALE exige que les marchandises soient originaires du pays partenaire selon les règles d’origine de cet accord, preuves documentaires à l’appui. Un TCO ne pose qu’une seule question : les marchandises correspondent-elles à la description ? Leur lieu de fabrication est sans importance. Cela donne au TCO un net avantage dans trois situations :

    • Aucun accord de libre-échange avec le pays d’origine. L’Allemagne et l’UE en général sont l’exemple le plus parlant pour les importateurs de machines : à l’heure actuelle, il n’existe aucun accord de libre-échange Australie-UE en vigueur, donc les équipements allemands, italiens ou suisses paient le taux général de 5 % à moins qu’un TCO ne les couvre. Même situation pour certaines catégories non couvertes du Royaume-Uni, Taïwan, le Brésil, l’Afrique du Sud et bien d’autres. Pour ces origines, le registre des TCO est en pratique la seule voie vers un droit nul, un point qui concerne directement les exportateurs français et européens vers l’Australie, en l’absence de tout accord de libre-échange Australie-UE.
    • L’accord existe mais les marchandises échouent aux règles d’origine. Des marchandises expédiées depuis un pays partenaire ne sont pas automatiquement qualifiantes : les tests de règles d’origine (changement de classification tarifaire, contenu en valeur régionale) font trébucher des marchandises comportant une part importante d’intrants de pays tiers. Une machine assemblée en Chine mais pleine de composants japonais et allemands peut ne pas se qualifier comme originaire de Chine au titre du ChAFTA. Si un TCO couvre les marchandises, la question de l’origine s’évapore.
    • La paperasse de l’ALE ne vaut pas la friction. Même là où la préférence est disponible, elle s’accompagne de certificats d’origine, de déclarations de fournisseurs et d’une exposition en cas de contrôle si la revendication d’origine est un jour testée. Un TCO valide rend tout cela inutile : pas de certificat, pas d’analyse de règles d’origine, aucune dépendance à la rigueur documentaire d’un fournisseur. Pour des marchandises couvertes par les deux voies, de nombreux courtiers revendiqueront le TCO précisément parce que c’est l’instrument le plus simple.

    L’ALE l’emporte, à l’inverse, lorsqu’aucun TCO ne correspond à vos marchandises et qu’aucun n’est raisonnablement accordable, le plus souvent parce qu’un fabricant australien produit effectivement des biens substituables. Produits de consommation, alimentaire, habillement et biens industriels génériques relèvent généralement du terrain des ALE. Les équipements de capital spécialisés relèvent du terrain des TCO. Beaucoup d’importateurs ont besoin des deux outils selon leur catalogue ; l’erreur est de n’en connaître qu’un seul. Pour le volet ALE de la décision, voir notre guide complémentaire sur les accords de libre-échange de l’Australie pour les importateurs.

    Exemple chiffré 1 : machine allemande, TCO existant, 20 000 AUD économisés

    Un transformateur alimentaire d’Adelaide commande une ligne de dosage et de remplissage spécialisée auprès d’un fabricant allemand. Les chiffres :

    • Prix de la machine (valeur en douane après ajustements) : 400 000 AUD
    • Origine : Allemagne, aucun ALE, donc le taux de droit par défaut est le taux général de 5 %
    • Droit à 5 % : 20 000 AUD
    • La GST est due sur la valeur imposable à l’importation dans les deux cas et récupérable comme crédit en amont, donc nous la mettons de côté ; notez seulement que le droit de douane gonfle légèrement la base de la GST, donc supprimer le droit allège aussi un peu la trésorerie GST.

    Le courtier de l’importateur classe la machine et, par simple routine, consulte le registre des TCO sous ce code. Une concession existe, demandée des années plus tôt par un autre importateur d’équipement similaire, décrivant des machines de dosage dont les spécifications correspondent à la ligne allemande sur chaque élément. Le courtier confronte la fiche technique du fabricant à chaque condition du texte du TCO, confirme que la classification de la déclaration est bien le code sous lequel le TCO a été établi et indique le numéro du TCO sur la déclaration d’importation.

    Résultat : droit de douane 0 AUD au lieu de 20 000 AUD. Coût en temps : peut-être une heure de recherche au registre et de confrontation avec la fiche technique. Aucune demande, aucun délai d’attente, aucune dépendance à des documents d’origine allemands : la concession se trouvait dans un registre public, disponible pour quiconque cherchait. Sur une machine de cette taille, l’économie représente 5 % du coût en capital, ce qui, pour de nombreux achats d’équipement, fait toute la différence entre un dossier d’investissement qui passe ou qui échoue.

    Faites tourner le scénario inverse, car c’est le cas le plus fréquent : l’importateur qui ne vérifie jamais paie les 20 000 AUD sans même savoir que c’était évitable. Aucun message d’erreur, aucune alerte d’économie manquée sur la déclaration. Le système prendra le plein tarif indéfiniment, sans jamais rien signaler. Si vous importez des équipements de capital, associez cette vérification à notre guide sur l’importation de machines en Australie, qui couvre le travail de classification et de conformité sur lequel repose la revendication du TCO.

    Exemple chiffré 2 : l’échec du libellé exact

    Voici maintenant le miroir en négatif. Un importateur de Melbourne fait entrer des équipements de mélange industriel et trouve, sous le bon code tarifaire, un TCO décrivant en substance : MIXERS, planetary, having a bowl capacity exceeding 150 L (mélangeurs, planétaires, cuve de plus de 150 L). Ses machines sont des mélangeurs industriels haute capacité : c’est sûrement celui-là. Le courtier, sur l’assurance du client, revendique le TCO.

    Le problème apparaît lors d’un contrôle de conformité post-dédouanement, dix-huit mois plus tard. Les machines importées sont des mélangeurs à spirale, pas des mélangeurs planétaires : un mouvement de mélange différent, une variante différente de la catégorie de produit. Le client avait lu « MIXERS » et s’était arrêté là ; le mot qualificatif « planetary » était pourtant déterminant. Les marchandises ne correspondent pas au libellé de la concession, donc celle-ci ne s’est jamais légalement appliquée.

    Les conséquences arrivent groupées :

    • Rappel de droits sur chaque déclaration ayant revendiqué le TCO : 5 % de la valeur en douane de dix-huit mois d’envois, réclamés en une seule évaluation ;
    • Sanctions potentielles pour déclarations fausses ou trompeuses, l’issue dépendant fortement du caractère négligent ou délibéré de l’erreur, et du fait que l’importateur l’ait découverte et signalée volontairement ou non ;
    • Attention accrue de la conformité par la suite : un importateur pris à revendiquer des concessions à la légère peut s’attendre à ce que ses futures déclarations soient examinées de plus près.

    La leçon n’est pas « évitez les TCO » : c’est que le libellé est l’instrument lui-même. « À peu près pareil » est une erreur de catégorie : un TCO n’est pas une remise pour des marchandises de ce genre en gros, c’est une description juridique précise avec un résultat binaire. Le correctif de cinq minutes est la discipline vue plus haut : fiche technique à côté du texte de la concession, chaque élément coché avec preuve à l’appui, et là où un élément est réellement discutable, obtenez un avis formel ou écrit avant de revendiquer, pas après. Un régime de divulgation volontaire existe pour les importateurs qui découvrent leurs propres erreurs, et l’utiliser tôt coûte infiniment moins cher que d’être découvert.

    À qui profitent le plus les TCO

    Le test de substituabilité façonne exactement à qui le dispositif profite. Les TCO se concentrent là où l’industrie australienne est absente, c’est-à-dire les biens spécialisés, techniques, à faible volume :

    • Importateurs de machines et d’équipements de capital. Le filon le plus riche. Lignes de transformation alimentaire, machines d’emballage, matériel d’impression, machines-outils et CNC, machines textiles : l’Australie en fabrique peu, et le registre sous les positions « machines » regorge de concessions.
    • Équipements spécialisés et de niche. Plus les marchandises sont spécifiques, plus il est probable qu’aucun substitut local n’existe, et plus une nouvelle demande est facile à étayer. Curieusement, être de niche, un désavantage commercial, devient un avantage côté TCO.
    • Importateurs d’équipements médicaux et scientifiques. Instruments d’analyse, systèmes de laboratoire, équipements de diagnostic et d’imagerie. Beaucoup de ces biens bénéficient aussi d’un traitement préférentiel via d’autres dispositifs, mais les TCO restent une voie importante pour les catégories que le droit de douane touche encore.
    • Fabricants important des intrants de niche. Un producteur local dont le procédé dépend d’un composant spécialisé importé, d’un intermédiaire chimique ou d’un matériau sans source australienne, c’est exactement pour lui que le dispositif a été conçu : supprimer une taxe sur un intrant que personne ne vend localement.

    À l’inverse, si vous importez des biens de consommation, de l’habillement, des produits alimentaires, ou tout ce qui bénéficie d’une production australienne solide, le registre restera généralement muet pour vous, et les demandes échoueront au test de substituabilité. Votre boîte à outils de réduction des droits, c’est alors les ALE et la rigueur de valorisation en douane : voir nos guides sur la valorisation en douane en Australie et sur la réduction des coûts de fret à l’importation en Australie.

    Erreurs courantes

    Ne jamais consulter le registre. L’erreur numéro un, et de loin, car il n’existe pas de façon plus silencieuse de perdre de l’argent qu’en ne revendiquant pas une concession dont on ignorait l’existence. La plupart des importateurs n’ont tout simplement jamais entendu parler des TCO. Le correctif ne coûte rien : pour chaque produit que vous importez régulièrement, confirmez la classification tarifaire et consultez une fois le registre sous ce code, puis faites-en une instruction permanente à votre courtier pour chaque nouvelle ligne de produit. Une heure de vérification contre des années de 5 %, c’est l’un des paris les plus asymétriques de l’importation.

    Supposer qu’un libellé approximatif suffit. Comme le montre l’exemple chiffré 2, une description de TCO se lit littéralement : nom-tête, qualificatifs, chaque condition ALL/ANY, chaque exclusion « other than ». Si vos marchandises sont une variante que les mots ne couvrent pas, la concession ne s’applique pas, et la revendiquer quand même transforme une économie de droits en rappel de droits plus sanctions. Confrontez la fiche technique au texte élément par élément, par écrit, avant la première revendication.

    Revendiquer un TCO sous la mauvaise classification tarifaire. La concession est rattachée à un code précis ; votre déclaration doit classer les marchandises sous ce code pour que le TCO s’applique. Les erreurs de classification échouent donc doublement : mauvais traitement douanier et revendication de concession invalide. Réglez la classification en premier, honnêtement, avec un avis tarifaire formel là où elle est réellement discutable.

    Manquer les avis de révocation. Un TCO révoqué ne vous envoie pas de lettre personnelle. Si la fabrication locale démarre et que la concession est révoquée, votre prochain envoi paie 5 % et vos prévisions de coûts sont fausses jusqu’à ce que quelqu’un s’en aperçoive, souvent lors d’une révision de marge, des mois plus tard. Tenez un registre des TCO sur lesquels vous vous appuyez et faites surveiller les avis du journal officiel de façon permanente.

    Ne pas déposer de demande quand aucun TCO n’existe. Une erreur plus discrète, mais réelle. Les importateurs qui ne trouvent aucune concession correspondante s’arrêtent souvent là, alors que leurs marchandises, spécialisées, sans substitut local, sont de solides candidates à une nouvelle demande. Environ 150 jours, un travail de collecte de preuves et un allègement de droits qui remonte jusqu’à la date de dépôt : pour une importation récurrente payant des droits annuels à cinq chiffres, l’arithmétique dit généralement de déposer la demande.

    Traiter l’économie du TCO séparément du coût rendu. Le droit de douane n’est qu’une ligne dans une équation plus large : fret, assurance, trésorerie GST, frais de port et de courtage. Une revendication de TCO doit s’intégrer dans un seul et même modèle de coût rendu, pour voir ce que chaque produit coûte réellement livré. Notre parcours du coût de revient total à l’importation en Australie montre où se situe la ligne des droits de douane parmi le reste.

    La check-list

    1. Confirmez la classification tarifaire de chaque produit que vous importez régulièrement.
    2. Consultez le registre des TCO de l’ABF sous chaque classification (et les codes voisins discutables).
    3. Pour chaque TCO candidat, confrontez la fiche technique de vos marchandises à chaque élément du libellé : conditions ALL, exclusions, qualificatifs.
    4. Vérifiez que la concession est en vigueur et établie sous le code que vous allez déclarer.
    5. Demandez à votre courtier d’indiquer le numéro du TCO sur la déclaration ; conservez les preuves de correspondance au dossier.
    6. Aucune correspondance ? Évaluez une nouvelle demande : étude de substituabilité, délai d’environ 150 jours, allègement effectif dès le dépôt.
    7. Consignez chaque TCO sur lequel vous vous appuyez et surveillez les avis de révocation au journal officiel.
    8. Refaites la vérification du registre à chaque changement de spécification ou de classification d’un produit.

    Le système des TCO est cette chose rare en douane : un instrument à sens unique, listé publiquement, gratuit à utiliser et ignoré surtout parce que personne ne regarde. Regardez.

    Pour aller plus loin

    Vous voulez savoir si un TCO existe déjà pour vos marchandises avant votre prochain envoi vers l’Australie ? Demandez un devis et faites vérifier votre classification tarifaire dès maintenant.
  • Les règles de la franchise douanière en Thaïlande : ce qui est réellement exonéré

    Les règles de la franchise douanière en Thaïlande : ce qui est réellement exonéré

    « Franchise de droits » dans le contexte douanier thaïlandais recouvre deux réalités différentes selon qui pose la question. Pour un particulier qui s’installe en Thaïlande, la franchise désigne l’exonération sur les effets personnels : un chemin réglementaire précis, à conditions de visa précises. Pour une entreprise qui importe des marchandises depuis un autre pays, la franchise désigne un taux de droit à 0 %, soit parce que les marchandises ne supportent aucun droit dans le tarif standard thaïlandais, soit parce qu’un accord de libre-échange s’applique. Pour un fabricant promu par le BOI, cela signifie encore autre chose.

    Les règles de la franchise douanière en Thaïlande : ce qui est réellement exonéré

    Chacun de ces chemins a des conditions d’éligibilité précises. Aucun ne s’applique automatiquement, et aucun ne couvre tout.

    La confusion est structurelle. L’exonération sur effets personnels et la réduction de droits par accord de libre-échange relèvent de deux cadres législatifs thaïlandais distincts, avec deux déclencheurs documentaires distincts. L’exonération sur effets personnels découle du Customs Act et s’applique aux particuliers en réinstallation répondant à une définition étroite de biens usagés possédés à titre personnel. La réduction FTA découle de traités bilatéraux appliqués dans le tarif douanier thaïlandais et s’applique aux marchandises commerciales avec documentation d’origine valide. Ils ne se recoupent pas et ne se substituent pas l’un à l’autre. Les conditions qui activent l’un n’ont aucune incidence sur les conditions qui activent l’autre. Confondre les deux n’est pas une erreur mineure : cela produit soit une facture de droits inattendue à Laem Chabang, soit une réduction de coût manquée alors qu’elle était disponible depuis le début. Les deux questions sont distinctes : quel chemin s’applique à votre envoi, puis, quelle documentation ce chemin exige-t-il.

    Le coût d’un mauvais aiguillage se révèle à un moment précis : le jour où la déclaration d’importation est déposée à Laem Chabang. Un retraité arrivé sous visa O-A qui pensait ses effets ménagers exonérés d’office l’apprend alors : l’exonération n’a jamais été ouverte à sa situation, et des droits de 10 à 30 % plus 7 % de TVA sur la valeur CAF sont dus avant la libération du conteneur. Un courtier en douane ne peut déclarer que ce que le dossier permet. Le moment pour établir quel chemin s’applique, c’est avant que les biens ne quittent le port d’origine, pas après leur arrivée.

    Chemin 1 : l’exonération sur effets personnels pour les particuliers en réinstallation

    C’est l’exonération la plus pertinente pour les expatriés qui expédient leurs effets ménagers vers la Thaïlande. Ce n’est pas une exonération de droits générale, c’est une exonération conditionnelle, à critères stricts.

    La plupart des guides décrivent cette exonération comme une checklist, ce qui la fait paraître plus mécanique qu’elle ne l’est. La ligne qui décide réellement de votre facture de droits ne figure sur aucun formulaire : c’est le jugement d’un agent des douanes thaïlandais quant à savoir si vos possessions ressemblent à des biens réellement usagés et possédés ou à des achats déguisés en réinstallation. Un enseignant de retour au pays qui a expédié un canapé de trois ans et un carton de vaisselle usée a dédouané en quelques jours. Un autre expéditeur, même visa, dont la caisse contenait de l’électronique encore sous film plastique, a passé quinze jours à argumenter que les articles étaient « déjà possédés ». La règle sur le papier était identique. La marge d’appréciation derrière ne l’était pas. Personne ne remet aux primo-expéditeurs une carte de cette ligne de partage.

    Qui est éligible (chemin standard) :

    • Les étrangers arrivant avec un visa Non-Immigrant B valide un an et un permis de travail d’un an, émis et valide avant l’arrivée de l’envoi à Laem Chabang
    • Les Thaïlandais de retour au pays ayant vécu hors de Thaïlande en continu 12 mois ou plus

    Ce qui ne relève pas du chemin standard :

    • Les titulaires d’un visa retraite (O-A, O-X) : c’est le malentendu le plus fréquent. Le visa retraite est un visa de long séjour, mais il n’ouvre aucun droit à l’exonération sur les effets ménagers, et aucune voie parallèle ne la rétablit sur dossier. Le guide douanier FIDI pour la Thaïlande est explicite : les visas « O » et « O-A » ne sont pas admis à l’entrée en franchise et sont redevables des droits et taxes. Seule exception réelle : un retraité qui détient par ailleurs la résidence permanente thaïlandaise y ouvre droit : par la résidence permanente, jamais par le visa. Notre guide dédié au visa retraite et à la franchise douanière chiffre la facture et détaille comment la contenir
    • Les titulaires d’une carte Thai Elite (Privilege Card)
    • Les titulaires d’un visa Long-Term Resident (LTR) : demandez une décision spécifique à la douane thaïlandaise pour votre sous-catégorie LTR
    • Les titulaires d’un visa étudiant (ED)
    • Les entrées touristiques ou en exemption de visa

    Ce que l’exonération couvre :

    • Les effets ménagers possédés et usagés à titre personnel : mobilier, vêtements, électronique, livres, vaisselle
    • Un exemplaire par type d’appareil (un lave-linge, une télévision, etc.)
    • Des articles manifestement usagés, pas neufs sous emballage

    Ce que l’exonération ne couvre pas (droits et accise s’appliquent quoi qu’il arrive) :

    • Alcool : vin, spiritueux, bière. Accise et droits d’importation thaïlandais s’appliquent ; mieux vaut laisser la cave chez un ami.
    • Produits du tabac
    • Véhicules à moteur
    • Quantités commerciales de tout bien
    • Biens sous emballage de vente d’origine (on peut les requalifier en marchandise commerciale neuve)

    Conditions clés :

    • L’envoi doit arriver au plus tôt un mois avant votre première entrée en Thaïlande, au plus tard six mois après la date d’émission de votre permis de travail
    • Un envoi maritime et un envoi aérien sont éligibles, pas plusieurs envois maritimes
    • Un inventaire de colisage détaillé en anglais, listant chaque article, sa quantité et sa valeur estimée, doit accompagner tous les biens

    Notre guide des documents requis pour expédier vers la Thaïlande couvre le jeu complet de pièces pour revendiquer l’exonération sur effets personnels à Laem Chabang.

    Chemin 2 : la franchise par accord de libre-échange pour les importateurs commerciaux

    La Thaïlande est partie à plusieurs accords de libre-échange qui ramènent les droits d’importation à 0 % sur les marchandises éligibles issues de pays partenaires. C’est le chemin de l’importateur commercial : distinct de l’exonération sur effets personnels et disponible quel que soit l’importateur, à condition que les marchandises satisfassent aux règles d’origine et qu’un certificat d’origine valide soit présenté.

    Un point essentiel pour un expéditeur français : aucun de ces accords ne couvre un envoi direct depuis la France ou l’Europe. Il n’existe à ce jour aucun accord de libre-échange UE-Thaïlande en vigueur (les négociations, relancées en 2023, sont toujours en cours). Un exportateur français qui expédie directement paie le tarif NPF (nation la plus favorisée) par défaut, sans réduction d’origine. Les accords ci-dessous ne s’appliquent de nouveau que si votre chaîne d’approvisionnement transite par l’un de ces pays partenaires (un fournisseur chinois, vietnamien ou d’un autre pays de l’ASEAN, par exemple), même si la commande initiale part de France.

    ATIGA : accord commercial de l’ASEAN sur les biens

    L’ATIGA (en vigueur depuis mai 2010) couvre le commerce entre les États membres de l’ASEAN : Thaïlande, Malaisie, Indonésie, Vietnam, Philippines, Singapour, Brunei, Cambodge, Laos et Myanmar. Sous l’ATIGA, la plupart des marchandises échangées entre membres de l’ASEAN supportent 0 % de droits. En 2026, la Thaïlande a éliminé les droits sur plus de 99 % des marchandises d’origine ASEAN sous l’ATIGA. C’est l’accord commercialement le plus significatif pour les importateurs thaïlandais s’approvisionnant régionalement.

    Certificat d’origine requis : Formulaire D, émis par l’autorité commerciale nationale compétente du pays membre exportateur.

    ACFTA : accord de libre-échange ASEAN-Chine

    L’ACFTA couvre le commerce entre les membres de l’ASEAN (Thaïlande incluse) et la Chine. La plupart des marchandises d’origine chinoise entrent en Thaïlande à 0 % de droits. C’est l’accord pertinent pour un importateur français dont la chaîne d’approvisionnement passe par un fournisseur chinois avant réexpédition ou transformation en Thaïlande.

    Certificat d’origine requis : Formulaire E, émis par la CCPIT ou la CIQ en Chine.

    Les autres accords thaïlandais à 0 %, sans pertinence pour un envoi direct de France

    • AANZFTA : accord ASEAN-Australie-Nouvelle-Zélande. Réservé aux marchandises d’origine australienne ou néo-zélandaise.
    • JTEPA : accord de partenariat économique Japon-Thaïlande. 0 % sur la plupart des produits manufacturés japonais.
    • AKFTA : accord ASEAN-Corée. 0 % sur les marchandises d’origine coréenne éligibles.
    • AIFTA : accord ASEAN-Inde. Droits réduits ou éliminés sur les marchandises d’origine indienne.

    Pour toute revendication FTA : il faut demander le certificat d’origine avant ou au moment du chargement, et le présenter avec la déclaration d’importation thaïlandaise. Une documentation FTA manquante ou incomplète est une cause fréquente de retard en douane.

    Chemin 3 : le tarif standard thaïlandais, les lignes NPF à 0 %

    Indépendamment des préférences FTA, le tarif standard NPF (nation la plus favorisée) thaïlandais comprend des catégories de produits qui supportent 0 % de droits, quelle que soit l’origine. Cela inclut de nombreuses matières premières industrielles, biens d’équipement et intrants non produits localement. Principales catégories NPF à 0 % :

    • De nombreux composants semi-conducteurs et électroniques (sous-positions SH 85)
    • Intrants agricoles et certains engrais spécifiques
    • Certains principes actifs pharmaceutiques
    • Machines industrielles non produites en Thaïlande (NPF 0 % ou taux à un chiffre)

    Confirmez les taux NPF via la base tarifaire en ligne de la douane thaïlandaise (customs.go.th) pour votre code SH précis. Le NPF à 0 % s’applique à toutes les origines : aucun certificat d’origine requis.

    Chemin 4 : les exonérations BOI pour les investisseurs

    Le Board of Investment (BOI) thaïlandais accorde aux entreprises promues des exonérations de droits spécifiques, dans le cadre de son dispositif d’incitation à l’investissement. Le statut d’entreprise promue par le BOI n’est pas automatique : il exige une demande et une procédure d’approbation auprès du bureau du BOI. Ce chemin concerne directement les investisseurs français qui établissent une activité de production ou de services en Thaïlande.

    Ce que couvrent les exonérations BOI :

    • Les machines et équipements importés spécifiés dans le certificat de promotion BOI : exonérés de droits pour l’activité promue
    • Certaines matières premières et composants utilisés dans la production destinée à l’export (sous des catégories d’incitation BOI spécifiques)
    • Les équipements de recherche et développement dans les secteurs promus

    Ce que les exonérations BOI ne couvrent pas :

    • Les biens non listés dans le certificat de promotion BOI
    • Les pièces détachées et consommables (sauf inclusion spécifique)
    • Les fournitures générales d’exploitation
    • Les biens vendus sur le marché domestique thaïlandais (les exonérations BOI liées à la production export sont généralement conditionnées à l’export effectif)

    L’exonération BOI concerne spécifiquement les investisseurs étrangers qui établissent une activité industrielle ou de services dans les zones promues de Thaïlande : l’Eastern Economic Corridor (EEC), les zones économiques spéciales ou les parcs industriels promus par le BOI. Pour une entreprise française qui s’approvisionne en Thaïlande ou y vend des biens sans y produire, les chemins FTA sont plus pertinents que le BOI.

    Chemin 5 : zones franches et entrepôts sous douane

    La Thaïlande maintient plusieurs mécanismes de franchise géographique ou liés à une installation :

    Zones franches de l’Industrial Estate Authority of Thailand (IEAT) : les entreprises opérant dans une zone franche désignée IEAT peuvent importer matières premières et équipements en franchise de droits pour la production de biens destinés à l’export. L’exonération est conditionnée à un usage des biens en production export : les biens vendus sur le marché domestique supportent droits et TVA standard à la sortie de la zone.

    Entrepôts sous douane : les biens peuvent être stockés dans un entrepôt sous douane thaïlandais agréé sans paiement de droits d’importation, jusqu’à leur retrait pour consommation domestique (les droits deviennent alors exigibles) ou leur réexportation (en franchise). L’entreposage sous douane sert pour les biens en transit, en attente de revente ou de réexportation ou en attente de confirmation d’acheteur final.

    Boutiques hors taxes : les boutiques hors taxes thaïlandaises dans les aéroports et postes-frontières opèrent sous licences spécifiques, distinctes des exonérations d’import commercial. Les achats en boutique hors taxes relèvent de la consommation personnelle et portent des limites de quantité.

    Ce qui n’est jamais en franchise en Thaïlande

    Quel que soit le statut FTA, la promotion BOI, la demande d’effets personnels ou tout autre chemin, les catégories suivantes supportent toujours des droits d’importation thaïlandais et/ou une accise :

    Catégorie Charges applicables Notes
    Alcool (spiritueux, vin, bière) Droits d’importation + accise + TVA Charge fiscale combinée élevée ; droits + accise effectifs peuvent dépasser 400 % pour les spiritueux
    Produits du tabac Droits + accise + TVA Taux d’accise très élevés ; effectivement prohibitifs en grande quantité
    Véhicules à moteur (voitures particulières) 80 % de droits + accise + TVA Les FTA réduisent ce taux pour certaines origines mais ne l’éliminent pas dans la plupart des cas : voir notre guide de l’importation de véhicule depuis la France
    Produits pétroliers Droits + accise + TVA Soumis à la politique tarifaire énergétique thaïlandaise
    Certains biens de luxe Taux NPF élevés Les FTA réduisent mais n’éliminent pas forcément ; vérifiez le code SH

    Planifier la structure de coût de votre import vers la Thaïlande

    Gérer la documentation qui active le bon chemin de franchise, c’est ce qui protège votre coût rendu final.

    Swift Cargo gère le fret vers la Thaïlande depuis de multiples origines : coordination des certificats d’origine FTA, engagement du courtier en douane thaïlandais et dédouanement à Laem Chabang compris. Pour une évaluation de votre position de coût à l’import vers la Thaïlande :

    Contactez Swift Cargo pour une évaluation de votre import →

    Foire aux questions

    Qui est éligible à la franchise sur les effets ménagers en Thaïlande ?

    La franchise concerne les étrangers arrivant avec un visa Non-Immigrant B et un permis de travail d’un an valide, les titulaires de la résidence permanente thaïlandaise, les titulaires d’un Smart Visa d’un an plein, ainsi que les Thaïlandais de retour après 12 mois et plus de résidence continue à l’étranger. Les titulaires d’un visa retraite (O-A, O-X) n’y ouvrent pas droit : il n’existe pas de voie parallèle qui rétablirait l’exonération sur dossier. Comptez 10 à 30 % de droits sur la valeur CAF, plus 7 % de TVA. L’exonération, quand elle s’applique, couvre les effets ménagers usagés et possédés à titre personnel : jamais l’alcool, le tabac ni les véhicules.

    Quel est le seuil de franchise pour les petits envois vers la Thaïlande ?

    1 500 THB (environ 40 €) par envoi pour les imports postaux ou par coursier, au titre des droits. La TVA s’applique au-delà de 1 000 THB. Les envois commerciaux au-dessus de ces seuils supportent droits et TVA complets, sauf couverture par un accord de libre-échange ou par l’exonération sur effets personnels.

    Existe-t-il un accord de libre-échange entre la France (ou l’UE) et la Thaïlande ?

    Non. Aucun accord UE-Thaïlande n’est en vigueur (négociations relancées en 2023, toujours en cours). Un exportateur français qui expédie directement paie le tarif de la nation la plus favorisée (NPF), sans réduction d’origine. Un certificat d’origine ne s’applique de nouveau que si la chaîne d’approvisionnement transite par un pays partenaire de l’ATIGA (ASEAN) ou de l’ACFTA (Chine), même si la commande part de France.

    Quelles marchandises ne sont jamais en franchise en Thaïlande ?

    Alcool, tabac, véhicules à moteur et produits pétroliers supportent toujours des droits d’importation et une accise thaïlandaise, quel que soit le statut d’accord de libre-échange ou la demande d’effets personnels. Le taux combiné effectif sur les spiritueux peut dépasser 400 %. Même sous la franchise effets personnels, alcool et tabac restent exclus.

    Qu’est-ce que l’exonération BOI pour l’importation de machines ?

    Les entreprises promues par le Board of Investment thaïlandais peuvent importer les machines spécifiées dans leur certificat de promotion en franchise de droits. Nécessite une approbation préalable du BOI. S’applique uniquement aux machines listées dans le certificat, utilisées pour l’activité promue : pas aux biens généraux, aux consommables ni aux produits vendus sur le marché domestique.

  • Ce qui déclenche une inspection biosécurité du DAFF, et comment l’accélérer

    Ce qui déclenche une inspection biosécurité du DAFF, et comment l’accélérer

    Foire aux questions

    Quel pourcentage des envois le DAFF inspecte-t-il ?

    Il n’existe pas de pourcentage unique publié. Chaque déclaration d’importation complète est profilée électroniquement selon les conditions BICON, et le taux de renvoi varie énormément selon la marchandise. Les produits manufacturés à faible risque avec un dossier propre ne voient parfois qu’un simple contrôle de vérification aléatoire, tandis que les denrées alimentaires, le bois, les végétaux et les produits d’origine animale sont renvoyés en évaluation à des taux proches de 100 %. Un nouvel importateur de meubles d’Asie du Sud-Est doit s’attendre à une inspection physique probable sur ses premiers envois.

    Combien coûte une inspection biosécurité du DAFF ?

    Le temps de l’agent est facturé par tranches de quart d’heure, typiquement entre 30 et 60 AUD le quart d’heure selon le lieu et l’horaire, plus des frais de réservation ou d’évaluation documentaire. Une simple inspection aux portes peut coûter moins de 200 AUD au total. Un déchargement complet suivi d’un traitement peut largement dépasser 1 500 AUD une fois comptés la fumigation, le stockage et la réinspection.

    Quelle est la différence entre une inspection aux portes et un déchargement complet ?

    Une inspection aux portes (tailgate inspection) ouvre les portes du conteneur et examine la face visible de la cargaison, le sol et la zone des portes, sans déchargement. Un déchargement complet exige que tout le conteneur soit vidé, généralement dans un site agréé, afin que les agents puissent examiner marchandises et emballages dans leur intégralité. L’inspection aux portes est plus rapide et moins chère ; le déchargement complet est ordonné lorsque le risque ne peut pas être levé aux portes.

    Que se passe-t-il si mon conteneur échoue à l’inspection biosécurité ?

    L’agent émet une instruction. Le plus souvent, il s’agit d’un traitement (fumigation, traitement thermique ou irradiation gamma dans une installation agréée) après quoi les marchandises sont réinspectées ou libérées. Lorsque la contamination ne peut pas être résolue, l’instruction est la réexportation ou la destruction, aux frais de l’importateur. Un échec ne signifie généralement pas la perte des marchandises ; il signifie des jours et des frais supplémentaires.

    La saison BMSB s’applique-t-elle à mes marchandises ?

    Les mesures relatives à la punaise diabolique s’appliquent aux marchandises expédiées depuis les pays à risque cible entre le 1er septembre et le 31 mai (date de mise à bord). Les marchandises à haut risque cible (une liste construite autour de chapitres tarifaires couvrant les machines, véhicules, pierre, bois et articles similaires) exigent un traitement offshore obligatoire par un prestataire agréé avant l’expédition. Les marchandises à risque cible font l’objet d’une intervention onshore renforcée à la place. Les marchandises hors de ces deux listes, ou en provenance de pays non ciblés, ne sont pas concernées.

    Puis-je réduire la fréquence d’inspection de mes envois ?

    Oui, avec le temps. L’historique de conformité alimente le système de profilage : les importateurs aux déclarations constantes et précises et aux résultats d’inspection propres sont renvoyés moins souvent. Certaines filières de marchandises proposent des dispositifs formels d’intervention fondés sur la conformité, avec des taux d’inspection réduits pour les opérateurs agréés. Le levier le plus rapide à court terme reste la qualité documentaire, avant tout une déclaration de colisage exacte et complète.

    Deux conteneurs de meubles en kit quittent la même usine de Semarang sur le même navire. Les deux passent la valorisation en douane sans encombre. Le premier est sur un camion vers l’entrepôt de l’importateur deux jours après le déchargement. Le second reste bloqué onze jours. Son propriétaire paie 1 900 AUD de frais d’inspection, de fumigation et de stockage avant qu’il ne bouge d’un mètre.

    Rien, dans la cargaison, n’était différent. La différence tenait à un seul document, une déclaration de colisage qui ne correspondait pas au contenu réel du carton.

    La biosécurité est le volet de l’importation australienne qui punit le plus durement la paperasse bâclée. Une erreur de droits de douane se corrige. La GST se reporte. Mais quand le Department of Agriculture, Fisheries and Forestry (DAFF) renvoie votre conteneur en inspection, vous entrez dans une file que vous ne pouvez pas contourner, régie par un processus que vous ne pouvez pas négocier, dans une installation que vous ne contrôlez pas. La seule influence réelle que vous ayez exercée l’a été des semaines plus tôt, quand les documents ont été préparés à l’origine, un point qui concerne directement les importateurs francophones qui font venir leurs marchandises d’Asie vers l’Australie, où qu’ils soient installés.

    Ce guide traite de la mécanique : comment fonctionne le filtrage, ce qui déclenche exactement un renvoi en inspection, ce que comporte une inspection une fois qu’on y est, à quoi ressemblent les issues possibles et comment les importateurs disciplinés réduisent durablement leur taux d’inspection. Pour les conditions d’importation produit par produit (ce qui est autorisé, ce qui nécessite un permis), consultez notre guide séparé sur les exigences de biosécurité à l’importation en Australie. Celui-ci porte sur le processus.

    Ce qui déclenche une inspection biosécurité du DAFF

    Comment fonctionne réellement le filtrage du DAFF

    Chaque déclaration d’importation complète déposée en Australie est profilée électroniquement au regard des conditions d’importation contenues dans BICON, la base de données des conditions de biosécurité du DAFF. Cela concerne 100 % des déclarations : aucun envoi n’échappe au filtrage. Ce qui varie, c’est ce que le profilage fait ensuite du vôtre.

    Trois issues générales ressortent de ce filtrage :

    • Mainlevée directe. Le système ne détecte aucune préoccupation biosécuritaire dans les marchandises déclarées, l’origine, les déclarations d’emballage ou l’historique de l’importateur. L’envoi est libéré du point de vue biosécuritaire sans intervention humaine. La majorité des produits manufacturés à faible risque suivent cette voie.
    • Évaluation documentaire. Un agent de biosécurité examine les documents (déclaration de colisage, certificats de traitement, certificats phytosanitaires, déclarations du fabricant) sans voir la cargaison. Si le dossier papier est complet, cohérent en interne et conforme à la déclaration, les marchandises sont libérées. Sinon, l’agent demande des documents corrigés ou fait remonter le dossier vers une inspection physique.
    • Inspection physique. Le conteneur ou la cargaison est envoyé en examen : un simple regard aux portes ou un déchargement complet. C’est le palier qui coûte du temps et de l’argent réels.

    Le point essentiel à comprendre : l’évaluation documentaire est un filtre, pas une formalité. Une grande partie des inspections physiques n’est pas déclenchée par la marchandise elle-même : elle est déclenchée par des documents qui ont échoué à l’examen papier. Un agent qui ne peut pas vérifier, à partir de votre déclaration de colisage, que le conteneur est exempt de paille, d’écorce et de terre n’a plus qu’un seul outil : ouvrir les portes. Chaque lacune dans la paperasse se traduit directement par une probabilité accrue d’intervention physique.

    Les six catégories de déclencheurs

    Le renvoi en inspection n’est pas aléatoire, ou en tout cas pas principalement. Il se répartit en six catégories identifiables. Savoir lesquelles s’appliquent à votre cargaison vous indique votre taux d’inspection de référence réaliste.

    1. Déclencheurs liés à la marchandise

    Certaines marchandises sont automatiquement renvoyées selon leur classification tarifaire et les conditions BICON, quel que soit l’importateur ou la qualité de la paperasse. Denrées alimentaires et boissons, bois et articles en bois, végétaux et produits végétaux, produits d’origine animale, semences et matériel d’occasion se trouvent tous dans cette catégorie. Si vous importez du mobilier en bois massif, attendez-vous à une implication du DAFF sur pratiquement chaque envoi : la seule question est de savoir si cela s’arrête à l’évaluation documentaire ou va jusqu’au physique. Les importateurs de marchandises dans cette catégorie doivent traiter la biosécurité comme une ligne permanente de leur modèle de coût rendu, pas comme une surprise occasionnelle.

    2. Déclencheurs liés à l’emballage

    Une cargaison qui passerait autrement sans encombre est renvoyée à cause de ce dans quoi elle est emballée :

    • Emballage bois sans traitement ISPM 15 valide. Palettes, caisses et cales doivent porter la marque ISPM 15 attestant d’un traitement thermique ou d’une fumigation. Un tampon manquant, illisible ou suspect est l’une des causes de renvoi les plus fréquentes en fret général. Une seule palette non tamponnée peut bloquer un conteneur entier d’électronique par ailleurs parfaitement propre.
    • Matériau d’emballage interdit, déclaré ou découvert. Paille, balles de riz, écorce, tourbe et matériaux organiques similaires sont en pratique interdits comme calage. Si votre déclaration de colisage les mentionne, le renvoi est automatique. S’ils sont découverts lors d’un contrôle aléatoire ou aux portes et n’avaient pas été déclarés, vous cumulez alors un problème de traitement et un problème d’historique de conformité.

    3. Déclencheurs liés au pays et à la saison

    Le cas emblématique ici est celui des mesures saisonnières relatives à la punaise diabolique (BMSB), en vigueur du 1er septembre au 31 mai chaque année pour les marchandises expédiées depuis les pays à risque cible, une liste centrée sur l’Europe, certaines régions d’Asie et l’Amérique du Nord. Pendant la saison, les marchandises à haut risque cible en provenance de ces pays exigent un traitement offshore obligatoire avant expédition ; les marchandises à risque cible font l’objet d’une intervention onshore renforcée. Nous reviendrons en détail sur la BMSB plus loin, car le sujet mérite sa propre section. D’autres profils par pays existent également : certaines origines associées à des nuisibles spécifiques (filières de l’achatine géant africain, pays à khapra) affichent des taux de renvoi élevés toute l’année pour les marchandises concernées.

    4. Déclencheurs liés au conteneur

    La boîte elle-même est un vecteur de risque indépendant de son contenu. Une contamination externe (terre incrustée sous le châssis, matière végétale dans les coins de gerbage, pontes d’escargot sur les joints de porte) peut être signalée au terminal ou lors de n’importe quelle inspection, et déclenche une instruction de lavage ou de traitement du conteneur lui-même. Les conteneurs à destination d’adresses de livraison rurales font l’objet d’une mesure spécifique : l’inspection rurale aux portes, selon la logique qu’un nuisible échappé dans un champ est bien plus difficile à contenir qu’un nuisible échappé dans une zone industrielle. Si votre entrepôt se trouve hors de la zone métropolitaine, budgétez cette inspection comme une routine.

    5. Vérification aléatoire

    Un pourcentage de référence d’envois qui passeraient autrement sans encombre est prélevé pour une inspection de vérification. C’est délibéré : cela garantit l’honnêteté du profilage, mesure la part de risque non déclaré qui échappe à la voie directe, et fait qu’aucun taux d’inspection d’importateur n’atteint jamais zéro. On ne peut pas s’exempter du tirage aléatoire par la paperasse. Ce qu’on peut faire, c’est s’assurer que lorsque votre numéro sort, l’inspection trouve exactement ce que disait la déclaration, car ce résultat alimente la sixième catégorie de déclencheurs.

    6. Déclencheurs liés à l’historique

    Le système de profilage sait qui vous êtes. Les nouveaux importateurs (nouveaux numéros ABN, nouvelles relations fournisseurs, premières utilisations d’une filière) sont inspectés à des taux nettement plus élevés tant qu’un historique ne s’est pas constitué. Les échecs passés font grimper votre taux ; une série de résultats propres le fait baisser. C’est la catégorie de déclencheurs qui se compose, dans les deux sens. Un importateur qui échoue à une inspection à cause d’une déclaration de colisage bâclée ne paie pas seulement pour ce conteneur-là : il paie des taux d’inspection majorés sur la douzaine suivante.

    Le levier de la qualité documentaire

    Voici la doctrine opérationnelle, énoncée sans détour : la déclaration de colisage est le document le plus déterminant de toute l’importation australienne. Pas la facture commerciale, pas le connaissement. La déclaration de colisage.

    C’est le document qu’un agent de biosécurité utilise pour décider s’il a besoin de voir votre cargaison. Il précise, pour cet envoi spécifique, si un emballage en bois a été utilisé et comment il a été traité, et si des matériaux interdits comme la paille ou l’écorce sont présents. Quand il est exact, complet, sur le modèle en vigueur et cohérent avec le reste du dossier, une évaluation documentaire se conclut en quelques minutes. Quand il est manquant, périmé, sur un format obsolète ou contredit par un autre document, l’agent fait remonter le dossier. Il n’y a pas de troisième option.

    Un dossier documentaire propre pour un envoi conteneurisé ressemble à ceci :

    • Déclaration de colisage : modèle actuellement accepté par le DAFF, spécifique à l’envoi (ou une déclaration annuelle valide correctement référencée), répondant explicitement aux questions sur l’emballage bois et les matériaux interdits, signée et datée par la partie qui a effectué l’emballage.
    • Certificats de traitement : lorsqu’une fumigation ou un traitement thermique a été réalisé, le certificat doit être délivré par un prestataire agréé et, point critique, le numéro AEI figurant sur le certificat doit correspondre à une entité agréée et les détails doivent correspondre à l’envoi : numéro de conteneur, dates, taux de traitement, durée. Un certificat au bromure de méthyle indiquant le mauvais numéro de conteneur ne vaut rien. Une discordance d’AEI pendant la saison BMSB revient à considérer que le traitement n’a jamais eu lieu.
    • Des documents commerciaux cohérents entre eux. Facture, liste de colisage et déclaration doivent décrire les mêmes marchandises dans les mêmes quantités. Les agents recoupent ces documents ; toute divergence se lit comme un signe de non-fiabilité, et un dossier jugé non fiable part en inspection physique.
    • Tout certificat spécifique à la marchandise (certificats phytosanitaires, déclarations du fabricant) conforme aux conditions énoncées par BICON pour ces marchandises.

    Traitez cela comme une check-list avant décollage, parce que c’est exactement ce que c’est. La discipline n’a rien de compliqué. Elle est simplement implacable : chaque envoi, chaque document, vérifié selon la même norme, avant que le navire ne parte, car après l’arrivée, corriger la paperasse, c’est la corriger depuis le fond d’une file d’inspection.

    Dans l’inspection : ce qui se passe une fois renvoyé

    La file de réservation

    Les inspections physiques doivent être réservées, et la file d’attente est le premier coût. Les délais varient selon la région et la saison : quelques jours ouvrés en période calme dans une grande métropole, jusqu’à une semaine ou plus en haute saison ou dans des sites régionaux disposant de moins d’agents. Cette variation a un impact commercial réel : le même renvoi coûte trois jours à un importateur dans une ville et huit jours à un autre ailleurs, avant même que quiconque n’ait examiné quoi que ce soit. Pendant le rush pré-Noël lié à la BMSB, les files s’allongent simultanément dans tous les grands ports.

    Inspection aux portes ou déchargement complet

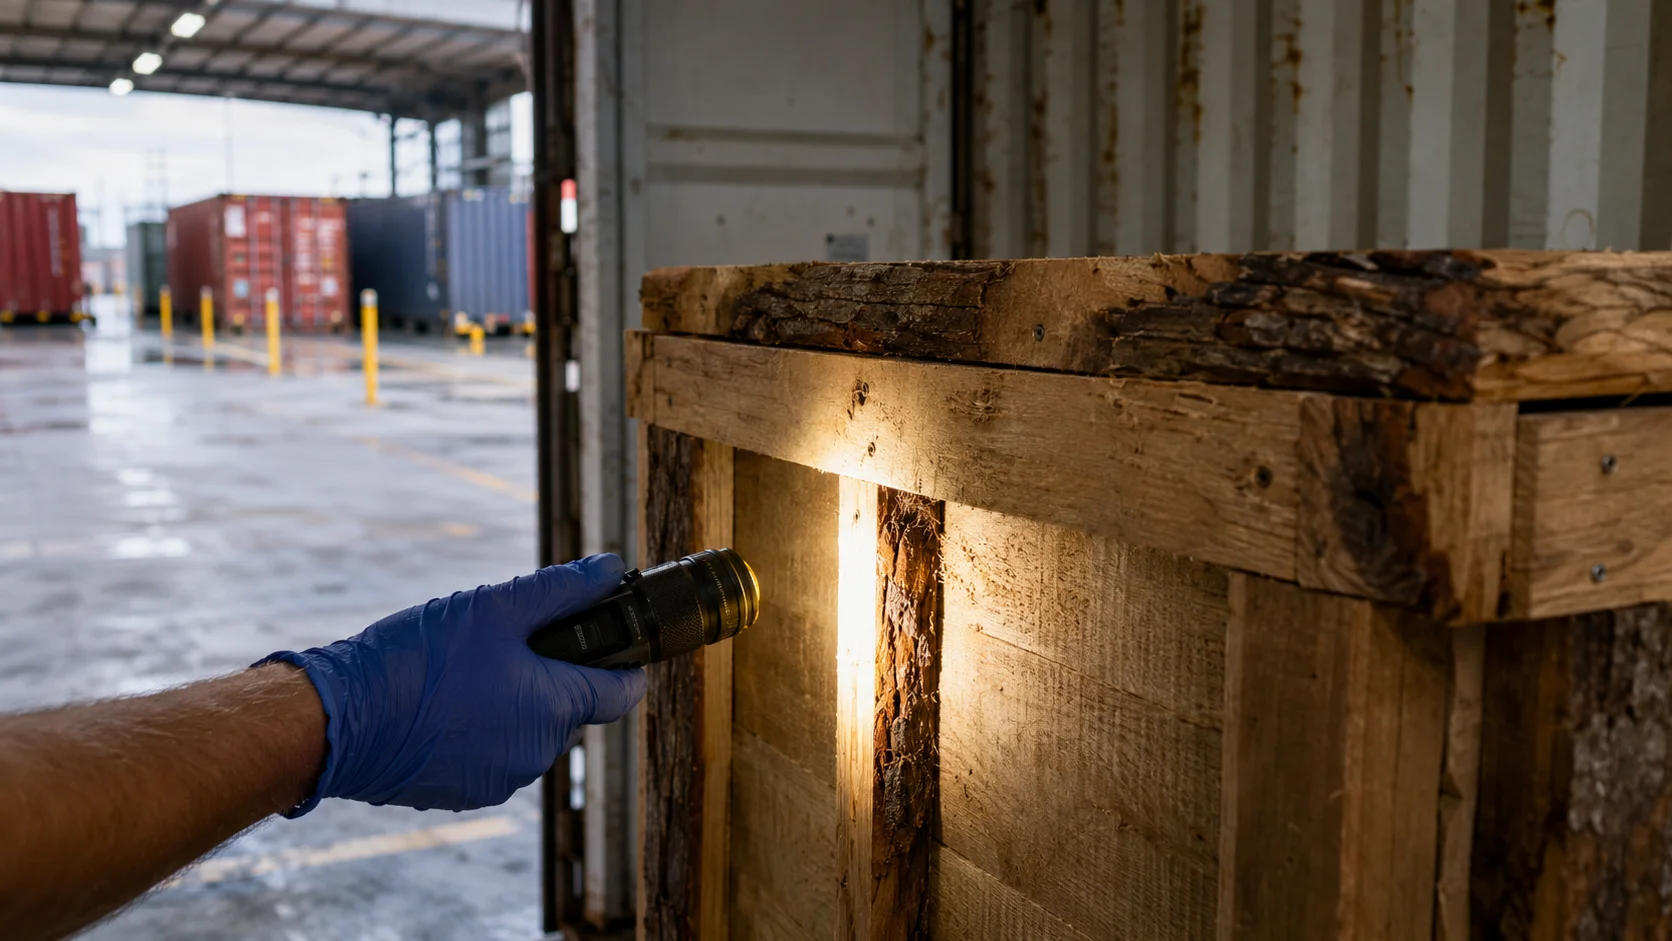
    Une inspection aux portes (tailgate inspection) est l’instruction la plus légère : le conteneur est présenté (souvent au quai ou dans un site agréé), les portes sont ouvertes et l’agent examine la face visible de la cargaison, le sol, les joints de porte et tout ce qui est visible, à la recherche d’insectes, de terre, de matière végétale, de paille ou d’écorce non déclarées, et en vérifiant les tampons ISPM 15 sur le bois visible. Si le risque est levé aux portes, le conteneur est libéré. Si l’agent voit quelque chose ou ne voit pas assez, l’instruction remonte d’un cran.

    Un déchargement complet signifie que le conteneur est transporté vers un site agréé et entièrement vidé, afin que marchandises et emballages puissent être examinés dans leur intégralité. Cela ajoute des trajets de transport, de la main-d’œuvre de déchargement, du stockage et beaucoup plus de temps d’agent. Pour les conteneurs à livraison rurale, l’inspection rurale aux portes est la variante standard : elle a lieu avant que le conteneur ne soit autorisé à rejoindre l’adresse rurale.

    Frais et modalités

    Le temps de l’agent est facturé par tranches de quart d’heure (à titre indicatif, entre 30 et 60 AUD le quart d’heure selon le lieu et l’horaire), plus des frais d’évaluation et de réservation. L’importateur n’assiste pas à l’inspection ; le conteneur est présenté par le dépôt ou le site agréé. Votre courtier en douane ou votre transitaire gère la réservation et reçoit le résultat. Ce que vous payez au-delà des frais du DAFF, c’est tout ce qui entoure l’inspection : la surestarie du conteneur s’il dépasse ses jours francs, le stockage sur site et les trajets de transport qu’exige un déchargement complet. La facture du DAFF elle-même est souvent la plus petite ligne du total.

    Les issues possibles : mainlevée, traitement, ou pire

    Chaque inspection se termine par une instruction. Il en existe trois familles :

    Mainlevée. Les marchandises correspondaient à la déclaration, aucun matériau à risque n’a été trouvé, le statut biosécuritaire est réglé. Le conteneur repart. Si vos documents étaient propres et votre fournisseur a emballé proprement, c’est de loin l’issue la plus probable. C’est aussi un dépôt positif dans votre historique de conformité.

    Instruction de traitement. Un matériau à risque a été trouvé, ou n’a pas pu être écarté, et il est traitable. Les marchandises sont dirigées vers une installation agréée pour fumigation (bromure de méthyle ou fluorure de sulfuryle), traitement thermique, ou, pour certaines marchandises, irradiation gamma. Ordres de grandeur : la fumigation d’un conteneur se situe typiquement entre 400 et 1 200 AUD selon le volume, le gaz et le lieu. Le cycle transport-traitement-aération-réinspection ajoute de trois à plus de sept jours selon la charge des installations. Une cargaison sensible à la chaleur ou au gaz réduit vos options et peut faire grimper les coûts.

    Ordre de réexportation ou de destruction. Lorsque la contamination ne peut pas être résolue par un traitement (infestations vivantes sur des marchandises non traitables, articles interdits, détections de khapra sur certaines filières), l’instruction est de réexporter ou de détruire l’envoi, aux frais de l’importateur. C’est rare pour une cargaison commerciale classique accompagnée d’une documentation honnête, mais c’est le plafond du risque, et il vaut la peine de savoir qu’il existe.

    Zoom sur la BMSB

    Les mesures saisonnières relatives à la punaise diabolique constituent le plus grand événement structurel de biosécurité du calendrier d’importation australien et méritent donc un traitement à part. (Nous avons consacré un guide complet à la saison BMSB ; voici la vue côté mécanique d’inspection.)

    La saison court pour les marchandises mises à bord entre le 1er septembre et le 31 mai, en provenance des pays à risque cible. C’est la date de mise à bord qui déclenche la mesure, pas la date d’arrivée : un conteneur chargé le 30 août échappe aux mesures même s’il arrive en octobre.

    Deux paliers de marchandises. Les marchandises à haut risque cible (définies par des chapitres tarifaires couvrant notamment les machines, véhicules, pièces, pierre, céramique et articles en bois) doivent être traitées offshore par un prestataire agréé dans le cadre du dispositif DAFF des prestataires de traitement BMSB offshore, avant ou au moment de l’expédition (avec de rares exceptions pour certains dispositifs souples). Les marchandises à haut risque cible non traitées, en provenance d’un pays cible en pleine saison, font face aux options les plus dures à l’arrivée : refus de déchargement, réexportation ou dans des cas limités traitement onshore. Les compagnies maritimes refusent souvent purement et simplement la réservation. Les marchandises à risque cible n’exigent pas de traitement obligatoire mais sont soumises à une intervention onshore renforcée, c’est-à-dire une probabilité d’inspection plus élevée, la troisième catégorie de déclencheurs à l’œuvre.

    La correspondance AEI compte plus que tout ici. Un certificat de traitement BMSB émis par un prestataire absent de la liste agréée ou dont le numéro AEI ne se vérifie pas, équivaut à une absence de traitement. C’est la version la plus risquée du levier de qualité documentaire : des importateurs ont payé pour des fumigations authentiques qui ont été rejetées parce que les détails du certificat ne correspondaient pas.

    L’engorgement des arrivées de décembre. Le trait le plus cruel de la saison, c’est son calendrier : elle s’ouvre le 1er septembre, exactement quand la pointe pré-Noël du transport maritime démarre. Les conteneurs chargés en septembre-octobre arrivent en octobre-décembre dans un système où installations de traitement, files d’inspection et ports déjà congestionnés sont tous saturés en même temps. Un renvoi qui coûte quatre jours en juillet en coûte dix en novembre. Si vos marchandises sont concernées, la réponse en matière de planification n’a rien de glamour : réservez un traitement offshore tôt auprès d’un prestataire agréé vérifié et prévoyez au moins une semaine de marge sur les calendriers d’arrivée de décembre.

    Réduire votre exposition sur la durée

    À court terme, on gère les documents. À long terme, on gère le profil. Trois dispositifs, par ordre croissant de formalisme :

    Procédures d’emballage fournisseur. La plupart des échecs d’inspection naissent à l’origine, sur le sol de l’usine, chez des gens qui ne verront jamais la facture des conséquences. Corrigez le problème là où il naît. Donnez à chaque fournisseur une norme d’emballage d’une page : uniquement des palettes tamponnées ISPM 15, tampon photographié ; aucune paille, écorce, tourbe ou matériau souillé par la terre nulle part dans le conteneur ; sol balayé avant chargement ; photos du conteneur chargé (portes ouvertes, face de la cargaison visible, sol visible) envoyées avec les documents d’expédition à chaque envoi. Les photos remplissent une double fonction : elles vous permettent de vérifier que la déclaration de colisage est exacte avant de la signer et elles servent de preuve en cas de litige. C’est une discipline élémentaire, pas de la sophistication, et c’est le dispositif au meilleur rendement de cette liste.

    Inspection du conteneur à l’origine. Avant le chargement, le conteneur vide est vérifié : le sol pour la terre et les épanchements, les parois et le plafond pour les insectes et pontes, le châssis externe si accessible, les joints de porte. Une boîte contaminée refusée à l’origine coûte un appel téléphonique au dépôt. La même boîte détectée en Australie coûte une instruction de traitement. Certains importateurs en font une obligation contractuelle du fournisseur ; les opérateurs à plus fort volume paient un surveyor tiers des frais modestes par conteneur, un investissement rentabilisé dès la première anomalie détectée.

    Dispositifs d’intervention fondés sur la conformité. Pour les importateurs établis sur des filières éligibles, le DAFF propose des dispositifs dans lesquels une conformité démontrée se traduit par une intervention formellement réduite, des taux d’inspection plus bas pour les opérateurs qui maintiennent des procédures agréées et un historique propre. L’éligibilité dépend de la filière et les modalités évoluent, mais le principe stratégique reste stable : l’historique de conformité est un actif qui se convertit en taux d’inspection plus bas. Il se construit un envoi propre à la fois. Demandez à votre courtier quels dispositifs votre filière de marchandises permet, une fois que vous avez du volume et un historique.

    Exemple chiffré : deux envois de meubles identiques

    Retour aux deux conteneurs de Semarang : disons, du mobilier mixte bois et rotin à destination de Melbourne, la filière couverte par notre guide d’importation de meubles depuis l’Indonésie. Même usine, même navire, même déclencheur de marchandise (le mobilier en bois est un déclencheur de catégorie un ; les deux étaient de toute façon destinés au DAFF).

    Conteneur A : dossier propre. Déclaration de colisage sur le modèle en vigueur, spécifique à l’envoi, déclarant des palettes traitées ISPM 15 et l’absence de matériaux interdits. Certificat de fumigation du prestataire d’origine, avec AEI, numéro de conteneur et dates tous concordants. Photos du fournisseur du conteneur chargé incluses dans le dossier. L’évaluation documentaire se conclut sans remontée ; le profil dirige vers une inspection aux portes de routine compte tenu de la marchandise. L’inspection est réservée rapidement, l’agent constate un sol balayé et des palettes tamponnées conformes à la déclaration et prononce la mainlevée. Délai écoulé : 2 jours depuis le déchargement. Coût : environ 180 AUD de frais d’évaluation et d’inspection. Un résultat propre de plus dans l’historique de l’importateur.

    Conteneur B : un document défaillant. La déclaration de colisage, recyclée d’un envoi précédent, indique l’absence d’emballage bois. La liste de colisage, elle, mentionne des caisses en bois. L’agent d’évaluation documentaire repère la contradiction : remontée vers inspection complète dès le jour 1. La réservation de l’inspection prend 4 jours ouvrés dans la file pré-Noël. Aux portes, l’agent découvre les caisses, dont l’une porte un tampon ISPM 15 illisible, ainsi que des copeaux de bois utilisés comme calage : instruction de déchargement complet et de fumigation. Transport vers le site agréé, déchargement, traitement au bromure de méthyle, aération, réinspection, mainlevée : 5 jours supplémentaires. Délai écoulé : 11 jours. Coût : 1 900 AUD, temps d’inspection sur deux passages (~420 AUD), transport et déchargement/rechargement (~560 AUD), fumigation (~640 AUD), stockage et administratif (~280 AUD), plus la surestarie du conteneur facturée séparément par la compagnie maritime, plus une entrée dans l’historique de conformité qui relève le taux d’inspection des prochains envois.

    L’écart entre A et B a été écrit des semaines plus tôt, à un bureau de Semarang, par la personne qui a rempli la déclaration. C’est toute la leçon en une phrase : on ne passe pas les inspections plus vite en gérant l’inspection : on les passe plus vite en gérant le dossier qui décide si l’inspection a lieu.

    Erreurs courantes

    • Recycler des déclarations de colisage d’un envoi à l’autre. L’échec exact du conteneur B. Les déclarations doivent décrire cet envoi précis.
    • Utiliser des modèles de déclaration obsolètes. Le DAFF met à jour les formats acceptés ; un ancien modèle peut échouer à l’évaluation documentaire même si son contenu est exact.
    • Ne pas vérifier les numéros AEI des prestataires de traitement : en particulier pour le traitement offshore BMSB, où le certificat d’un prestataire non agréé est nul.
    • Supposer que le transitaire vérifie l’emballage. Personne, à l’origine, n’ouvre le conteneur de votre fournisseur à moins que vous ne le payiez pour cela. La déclaration de colisage est signée sur la seule parole du fournisseur : vérifiez-la par des photos.
    • Ignorer le conteneur comme vecteur de risque. De la terre sous le châssis vous fait échouer même quand la cargaison est parfaite.
    • Programmer des arrivées en zone BMSB en décembre sans marge pour des files de traitement et d’inspection saturées.
    • Traiter un échec d’inspection comme un coût isolé. Ce n’en est pas un : il retarife votre probabilité d’inspection pendant des mois. À l’inverse, une conformité ennuyeuse, propre et répétitive est une remise qui se compose dans le temps.
    • Confondre blocage biosécuritaire et blocage douanier. Agences différentes, files différentes, solutions différentes : un envoi peut être libéré de l’un et rester bloqué dans l’autre. Voir notre guide sur les retards douaniers pour l’autre moitié du tableau.

    Pour aller plus loin

    Vous voulez fiabiliser vos dossiers biosécurité avant votre prochain envoi vers l’Australie ? Demandez un devis et faites vérifier votre dossier documentaire dès l’origine.

  • Les documents requis pour expédier vers la Thaïlande : la checklist complète

    Les documents requis pour expédier vers la Thaïlande : la checklist complète

    Foire aux questions

    Quel est le seuil de minimis de la douane thaïlandaise ?

    Les envois d’une valeur en douane inférieure à 1 500 THB (environ 40 €) sont exonérés de droits et de TVA. Une déclaration électronique reste toutefois obligatoire depuis les règles de 2025 : les petits envois personnels ne sont plus automatiquement dispensés du système NSW.

    Faut-il un courtier en douane pour importer en Thaïlande ?

    En pratique, oui pour tout envoi commercial. Le dépôt électronique via le NSW exige un agent en douane agréé. Les particuliers ne sont généralement pas enregistrés pour un accès direct au NSW. Votre transitaire a une relation établie avec un courtier en douane thaïlandais agréé qui dépose la déclaration pour votre compte.

    Combien de temps prend le dédouanement thaïlandais ?

    Le circuit vert peut se boucler en 24 heures après l’arrivée et le paiement. Le circuit rouge (inspection physique) ajoute typiquement 2 à 5 jours ouvrés. Un litige de valorisation ou un permis manquant peut prendre des semaines : le délai dépend de la nature du problème, pas d’un calendrier fixe.

    Que se passe-t-il si mon envoi est classé en circuit rouge ?

    Un agent des douanes inspecte physiquement les biens au regard des documents déclarés. Si tout correspond, les biens sont libérés après paiement des droits. En cas d’écart (de quantité, de valeur ou de description), une procédure d’investigation formelle démarre. Vos biens restent en entrepôt sous douane pendant cette procédure, à vos frais.

    Existe-t-il un accord de libre-échange entre la France (ou l’UE) et la Thaïlande ?

    Non. Aucun accord de libre-échange UE-Thaïlande n’est en vigueur (les négociations, relancées en 2023, sont toujours en cours). Les marchandises de source française ou européenne expédiées directement paient donc le tarif de la nation la plus favorisée (NPF), sans préférence d’origine. Un certificat d’origine ne s’applique de nouveau que si la chaîne d’approvisionnement passe par un pays partenaire de l’ACFTA ou de l’ATIGA (Chine, Vietnam, autres pays de l’ASEAN), même si la commande part de France.

    Que se passe-t-il si mon envoi mélange marchandises réglementées et non réglementées ?

    Chaque catégorie de marchandise réglementée exige son propre permis. Si un envoi combine des biens courants et des produits relevant de la FDA thaïlandaise, l’envoi entier peut être retenu en attendant la confirmation que les articles réglementés disposent des permis requis. La parade la plus sûre : séparer les marchandises réglementées et non réglementées en deux envois distincts quand c’est commercialement possible.

    Un envoi n’est pas bloqué à la douane thaïlandaise parce que l’expéditeur a été négligent. Il est bloqué parce que la plupart des gens supposent que les documents utilisés la dernière fois fonctionneront à nouveau, ou que leur fournisseur s’en est déjà occupé. Ni l’une ni l’autre de ces suppositions n’est généralement vraie.

    Les documents requis pour expédier vers la Thaïlande : la checklist complète

    Le dédouanement thaïlandais fonctionne selon un principe de « documents d’abord ». Avant tout examen physique (ou toute libération sans examen), l’administration passe en revue les pièces déposées. Si le dossier tient, l’envoi avance. Sinon, il n’avance pas.

    Le jeu de documents standard

    Cinq documents sont exigés pour tout envoi commercial entrant en Thaïlande, quel que soit le type de marchandise.

    1. La facture commerciale

    La facture commerciale est le document de valorisation principal. La douane thaïlandaise calcule droits et TVA sur une base CAF : coût plus assurance plus fret. La valeur qui figure sur la facture est le point de départ de ce calcul.

    Une facture conforme aux exigences thaïlandaises doit comporter :

    • Nom et adresse complets de l’exportateur et de l’importateur
    • Date de facture et numéro de référence
    • Description précise des marchandises (pas générique, « articles électroniques » signale l’envoi ; « batteries rechargeables lithium-ion, 3,7V 2600mAh, modèle XJ200 » ne le fait pas)
    • Code SH pour chaque ligne (8 chiffres au minimum ; le code tarifaire thaïlandais à 10 chiffres est préférable)
    • Quantité, prix unitaire et valeur totale dans la devise de facturation
    • Pays d’origine pour chaque ligne de marchandise
    • Incoterms (par exemple FOB Le Havre, CIF Bangkok)
    • Port de chargement et port de destination

    La douane thaïlandaise tient une base de valorisation comparative. Si votre valeur déclarée se situe nettement sous la fourchette de référence pour des marchandises comparables, votre envoi est retenu pour un litige de valorisation, pas parce que vous avez commis une erreur, mais parce que le chiffre ne colle pas au schéma habituel. Les marchandises n’avancent pas tant que le litige n’est pas résolu.

    2. La liste de colisage

    La liste de colisage doit correspondre exactement à la facture commerciale. Un écart de quantité entre les deux documents (200 unités sur la facture, 198 sur la liste) déclenche une inspection physique, même si les marchandises réelles sont parfaitement conformes à la déclaration.

    La liste de colisage doit comporter :

    • Description des marchandises correspondant à la facture
    • Nombre de colis (cartons, palettes, caisses)
    • Poids brut et net par colis
    • Dimensions de chaque colis
    • Marques et numéros de colis

    3. Le connaissement ou la lettre de transport aérien

    Le connaissement (fret maritime) ou la LTA (fret aérien) est à la fois le contrat de transport et le titre de propriété des marchandises. Sans lui, le destinataire ne peut pas prendre possession de l’envoi.

    Les principaux ports commerciaux thaïlandais sont Laem Chabang (près de Bangkok) et le port de Bangkok. Pour le fret aérien, l’aéroport de Suvarnabhumi traite l’essentiel du volume.

    Le connaissement doit indiquer :

    • Nom et adresse de l’expéditeur (chargeur)
    • Nom et adresse du destinataire (consignee)
    • Partie à notifier : généralement le courtier en douane ou le transitaire
    • Description des marchandises cohérente avec la facture
    • Nombre de colis et poids brut
    • Port de chargement et de déchargement
    • Nom du navire et numéro de voyage

    Un mot sur les connaissements « à ordre » : si le connaissement est émis à ordre plutôt que directement au nom du destinataire, l’expéditeur doit endosser l’original avant que le destinataire puisse prendre possession de la marchandise. C’est fréquent dans les transactions par crédit documentaire. Si l’original endossé n’arrive pas avant le navire, vos biens attendent au port ce document, non que la douane les retienne, mais parce que vous n’avez pas le titre de propriété.

    Les exigences de connaissement et de LTA diffèrent sensiblement entre fret maritime et fret aérien, notamment sur l’acceptation d’originaux papier ou d’équivalents électroniques au terminal cargo.

    4. La déclaration d’importation (e-Goods Declaration via le NSW)

    Depuis 2025, tous les imports commerciaux en Thaïlande se déposent électroniquement via le National Single Window (NSW) : une plateforme numérique qui relie la douane thaïlandaise, la FDA thaïlandaise, le Département du commerce extérieur et d’autres organismes de régulation sur un portail unique.

    Votre courtier en douane thaïlandais agréé enregistre votre envoi via le portail NSW (customs.go.th) et dépose la déclaration d’importation : l’équivalent numérique de l’ancien formulaire douanier 99. Le système recoupe votre déclaration avec les documents fournis, puis libère automatiquement l’envoi (circuit vert) ou l’oriente vers une inspection physique (circuit rouge). Ce système à deux circuits (vert/rouge) s’applique aux envois commerciaux via le NSW. Le régime des effets personnels décrit ailleurs sur ce blog (circuit vert/orange/rouge) relève d’un cadre distinct, propre aux déménagements. Les deux ne sont pas à confondre.

    Sans courtier en douane thaïlandais agréé, vous ne pouvez pas déposer cette déclaration vous-même. Faire appel à un courtier agréé n’est pas optionnel pour un import commercial : c’est la seule voie praticable vers le dédouanement.

    Le formulaire de transaction étrangère est exigé pour tout envoi dont la valeur en douane dépasse 500 000 THB (environ 13 000 €). Votre courtier le dépose en même temps que la déclaration d’importation.

    5. Le certificat d’assurance

    Quand les marchandises voyagent en conditions CIF, la facture ou le certificat de prime d’assurance doit accompagner le dossier. La douane thaïlandaise intègre la valeur de l’assurance dans le calcul CAF servant à l’évaluation des droits et de la TVA.

    Si vous expédiez en conditions FOB et que votre acheteur organise l’assurance, la documentation d’assurance doit tout de même être disponible pour le courtier, à titre de référence dans le calcul de valorisation. Notre guide de l’assurance transport vers la Thaïlande détaille les niveaux de couverture et le calcul de la valeur assurée.

    Un cariste déplace une palette d'export sous film étirable : la documentation d'origine doit déjà correspondre à la marchandise chargée à ce stade.

    Le certificat d’origine et l’absence d’accord préférentiel UE-Thaïlande

    Un certificat d’origine n’est pas exigé pour tout envoi. Il s’applique quand on cherche à bénéficier d’un tarif préférentiel au titre d’un accord de libre-échange.

    Pour des marchandises expédiées directement de France ou d’Europe vers la Thaïlande, il n’existe aucun accord de libre-échange UE-Thaïlande en vigueur : les négociations, relancées en 2023, sont toujours en cours à ce jour. Un exportateur français qui expédie directement paie donc le tarif de la nation la plus favorisée (NPF), sans réduction d’origine, quel que soit le certificat produit. Cette absence de préférence est structurelle, pas une question de dossier mal monté.

    Le certificat d’origine s’applique de nouveau dans un cas précis : quand la chaîne d’approvisionnement transite par un pays partenaire de l’ACFTA (Chine) ou de l’ATIGA/ASEAN (Vietnam et autres), même si la commande initiale part de France. Dans ce cas :

    1. Les marchandises doivent satisfaire aux règles d’origine du pays partenaire concerné
    2. L’exportateur doit obtenir un certificat d’origine auprès d’un organisme habilité de ce pays (chambre de commerce locale ou autorité désignée)
    3. Le certificat doit accompagner la déclaration d’importation déposée via le NSW

    Pour un envoi purement France → Thaïlande sans étape ACFTA/ATIGA, ce certificat n’apporte aucune réduction de droits : c’est un point à clarifier avec votre transitaire avant de payer pour un document qui ne servira à rien.

    Les permis spécifiques par produit

    Les cinq documents standard dédouanent la plupart des marchandises. Mais certaines catégories exigent des permis supplémentaires auprès d’organismes réglementaires thaïlandais. Il faut se procurer ces permis avant l’arrivée des biens : les obtenir une fois le conteneur au port est plus lent, plus coûteux et parfois tout simplement impossible.

    Permis d’importation de la FDA thaïlandaise

    Requis pour : produits alimentaires transformés, produits pharmaceutiques, dispositifs médicaux, cosmétiques, compléments alimentaires, vitamines et produits vétérinaires.

    La FDA thaïlandaise délivre les permis d’importation et, pour certaines catégories, une License Per Invoice (LPI) : un permis spécifique au produit et à l’envoi, à renouveler pour chaque expédition. La demande se dépose via le portail de la FDA thaïlandaise (fda.moph.go.th). Le délai de traitement varie selon la catégorie ; comptez au minimum quatre à huit semaines.

    Certificat phytosanitaire

    Requis pour : plantes vivantes, produits végétaux, fruits et légumes frais, bois et produits dérivés, fleurs coupées, semences et certains produits agricoles transformés.

    L’organisation nationale de protection des végétaux (ONPV) du pays exportateur délivre le certificat phytosanitaire. Pour la France, c’est la DGAL (Direction générale de l’alimentation, ministère de l’Agriculture) qui le délivre. Le certificat atteste que les marchandises ont été inspectées et déclarées indemnes d’organismes nuisibles réglementés. Un envoi de produits d’origine végétale sans certificat phytosanitaire ne passe pas la douane thaïlandaise : le Department of Agriculture thaïlandais applique cette règle strictement à la frontière.

    Permis CITES

    Requis pour : produits issus de la faune sauvage, articles dérivés d’espèces protégées, certaines essences de bois (palissandre, ébène, bois de rose de Siam), corail, ivoire et cuirs exotiques.

    Le pays exportateur et la Thaïlande doivent chacun délivrer un permis CITES. La procédure implique les autorités compétentes en matière de faune sauvage des deux côtés. Le délai pour les dossiers complexes peut atteindre 8 à 12 semaines.

    Licence d’importation

    Requise pour : marchandises contrôlées, dont armes et munitions, explosifs, certains produits chimiques, matières radioactives et autres biens sous arrêté ministériel thaïlandais spécifique.

    Autorisation du Fine Arts Department

    Requise pour : antiquités, objets d’art et artefacts culturels. Le Fine Arts Department évalue chaque pièce pour déterminer si elle constitue un objet de patrimoine national soumis à restriction d’importation ou d’exportation au regard du droit thaïlandais. C’est un point de vigilance classique pour les collectionneurs français d’antiquités ou d’objets religieux.

    Comment la douane thaïlandaise traite vos documents

    Quand votre courtier dépose la déclaration d’importation via le NSW, le système affecte l’envoi à l’un des deux circuits :

    Circuit vert : libération automatique. Les documents sont en ordre, l’envoi n’est pas signalé pour inspection et les droits et la TVA peuvent être réglés électroniquement. Le dédouanement peut se boucler en quelques heures après l’arrivée du navire et le dépôt des documents.

    Circuit rouge : inspection physique requise. Un agent de la douane thaïlandaise examine les marchandises au regard des documents déclarés. C’est une étape normale pour environ 15 % des envois commerciaux : ni une sanction, ni un signe que quelque chose cloche. Mais si les marchandises physiques ne correspondent pas aux documents, les conséquences s’aggravent vite : investigation formelle, biens retenus en entrepôt sous douane aux frais de l’importateur et pas de libération tant que l’écart n’est pas résolu par écrit.

    Le paiement des droits s’effectue électroniquement via BAHTNET de la Banque de Thaïlande ou le système de paiement import de la Krung Thai Bank. Une fois les droits payés et le dossier clos, les marchandises sont libérées.

    Les erreurs documentaires qui coûtent cher

    La plupart des envois qui calent à la douane thaïlandaise suivent des schémas prévisibles. Les erreurs sont documentées, les conséquences sont connues. Mais elles se reproduisent parce que les expéditeurs supposent le processus plus indulgent qu’il ne l’est.

    Factures commerciales sous-évaluées. La douane thaïlandaise compare la valeur déclarée à une base de valorisation de marchandises comparables. Si votre valeur est nettement en dessous de la fourchette de référence, l’envoi est retenu pour litige de valorisation. Vous pouvez le résoudre, mais vos biens attendent en entrepôt sous douane pendant ce temps.

    Descriptions génériques. « Électronique », « vêtements », « biens de consommation » : ce type de description existe précisément parce que quelqu’un cherche à éviter l’examen. La douane thaïlandaise le sait aussi. Des descriptions précises (numéros de modèle, composition, usage prévu) dédouanent plus vite et avec moins de friction d’inspection.

    Codes SH incorrects. Le code SH détermine votre taux de droits. Un mauvais code signifie un mauvais taux : sous-paiement (qui attire des pénalités) ou sur-paiement. Pour les catégories où l’écart de taux entre codes voisins est significatif, il vaut la peine de confirmer avec votre courtier avant l’expédition.

    Permis produit manquants. Il n’existe pas de contournement pour un permis FDA thaïlandais ou un certificat phytosanitaire manquant une fois les biens au port. L’envoi attend que le permis soit obtenu ou que les marchandises soient réexportées.

    Incohérences documentaires. Toute discordance entre documents (quantités facture contre liste de colisage, destinataire du connaissement contre déclaration d’importation) crée un problème de réconciliation que le courtier doit résoudre par écrit. L’envoi attend.

    Travailler avec un courtier en douane thaïlandais agréé

    Le dépôt via le NSW exige un agent en douane thaïlandais enregistré. Pour un expéditeur international, l’approche pratique consiste à passer par un transitaire disposant d’une relation établie avec un courtage en douane thaïlandais. Votre transitaire coordonne la préparation documentaire, le dépôt auprès du courtier et le dédouanement pour votre compte.

    À confirmer avant l’expédition :

    • Que vos marchandises n’exigent pas un permis produit que vous n’avez pas encore obtenu
    • Que la valeur de votre facture commerciale est exacte et défendable au regard des données de référence thaïlandaises
    • Que vos codes SH sont corrects pour le tarif douanier thaïlandais (dtc.customs.go.th est la base tarifaire faisant autorité)
    • Que votre certificat d’origine est en règle si vous revendiquez une préférence via un pays partenaire ACFTA/ATIGA

    Plus ces vérifications ont lieu tôt, plus vous avez d’options. Un problème documentaire identifié avant le chargement se corrige sans frais. Le même problème identifié à Laem Chabang coûte du temps, des frais de stockage et parfois la marchandise. Pour les particuliers qui déménagent des effets ménagers, le dossier documentaire diffère du dossier commercial : notre guide du déménagement international vers la Thaïlande et notre guide de la franchise sur effets personnels couvrent en détail le régime de franchise sur les effets personnels (visa en cours de validité, fenêtre des six mois, biens usagés).

    Morgan Housel a écrit sur l’écart entre savoir une chose et agir en conséquence. Les exigences documentaires pour expédier vers la Thaïlande ne sont pas obscures : elles sont publiées et cohérentes, et la douane thaïlandaise en expose les conséquences sans ambiguïté en cas de non-conformité. Le problème est temporel. Le coût d’une erreur documentaire est intégralement différé : rien ne se passe quand vous remplissez la facture, rien ne se passe quand le conteneur est chargé, rien ne se passe jusqu’à ce que les marchandises arrivent à Laem Chabang. À ce moment-là, la décision est déjà prise. Les expéditeurs qui évitent les problèmes classiques ne sont pas plus prudents que les autres. Ils ont fait la vérification documentaire à l’origine (quand c’était encore une tâche de rédaction) plutôt qu’au port, quand c’est devenu un problème de rattrapage. La différence n’est pas la connaissance. C’est le moment où cette connaissance a été utilisée.

    Un problème de conception se cache dans cette paperasse. Il explique l’essentiel de la confusion que ressentent les expéditeurs. Une facture commerciale est construite pour remplir deux fonctions différentes auprès de deux lecteurs différents. Ces deux lecteurs ne raisonnent pas de la même façon. Votre fournisseur la remplit comme son logiciel comptable le veut : un nom de produit, un total, un numéro de commande. L’agent des douanes thaïlandais y cherche tout autre chose : une description assez précise pour affecter un code tarifaire, une valeur qu’il peut défendre, une origine qu’il peut vérifier. Quand un envoi cale sur la documentation, ce n’est presque jamais par négligence. C’est qu’un formulaire pensé pour le modèle mental du vendeur a atterri chez un lecteur dont le modèle mental est entièrement différent. Bien préparer ses documents, c’est en réalité traduire : écrire la facture pour l’agent qui doit la dédouaner, pas pour le logiciel qui l’a générée.

    Prêt à expédier vers la Thaïlande ?

    Swift Cargo coordonne la documentation, l’engagement du courtier en douane et le dédouanement de bout en bout pour les envois vers la Thaïlande. Que vous déplaciez des marchandises commerciales ou des effets personnels, le dossier documentaire peut être confirmé avant le chargement, pas après l’arrivée de votre conteneur à Laem Chabang.

    Contactez Swift Cargo pour une évaluation de votre envoi →

  • Coûts cachés d’une expédition vers la Thaïlande

    Coûts cachés d’une expédition vers la Thaïlande

    Le devis de fret couvre le transport maritime. Tout le reste arrive sur une facture séparée.

    Ce n’est pas une critique des transitaires malhonnêtes. C’est la structure même de la tarification du fret international. Les armateurs cotent la traversée maritime. Les agents d’origine cotent leurs prestations locales. Les commissionnaires en douane thaïlandais cotent leur dédouanement. Les exploitants portuaires facturent leur manutention terminale. Et aucune de ces parties n’est présente au moment où l’expédition est réservée.

    Résultat : une expédition dont le devis de fret affiche EUR 750 peut générer une facture globale de EUR 1 750 à EUR 2 400 au moment où la marchandise atteint un entrepôt à Bangkok ou une résidence à Chiang Mai. Cet écart n’est pas une arnaque : c’est la somme de frais légitimes et documentés qui ne figuraient simplement pas dans le devis initial. L’aperçu Thaïlande de Swift Cargo indique les fourchettes de coûts pour un envoi maritime standard.

    Pour une décomposition complète des éléments d’un devis de fret, voir notre guide sur le coût réel d’une expédition vers la Thaïlande. Si vous avez réservé un service porte-à-porte, voir notre explication de ce que « porte-à-porte » recouvre réellement, car cette formule désigne des niveaux de service très différents, qui déterminent lesquels de ces coûts sont inclus et lesquels ne le sont pas.


    Coûts cachés d'une expédition vers la Thaïlande

    Pourquoi cet écart existe : le problème de la facturation multipartite

    Le fret international ne repose jamais sur un prestataire unique. Une expédition type vers la Thaïlande depuis la France traverse quatre à sept relations commerciales distinctes : le transitaire d’origine, l’armateur, l’exploitant du terminal de transbordement (le cas échéant), l’agent de destination ou commissionnaire en douane thaïlandais, l’exploitant portuaire de Laem Chabang ou du port de Bangkok et l’entreprise de livraison du dernier kilomètre. Chacun facture séparément. Chacun émet sa propre facture.

    Le devis reçu au départ ne capture qu’une ou deux de ces couches, généralement le fret maritime et, parfois, les frais de manutention de l’agent d’origine. Le reste apparaît plus tard, au fil de l’acheminement.

    La plupart des expéditeurs comparent les devis sur le chiffre annoncé et découvrent le chiffre réel deux semaines après l’arrivée de la marchandise. Sachez ce que le devis exclut avant de l’accepter, pas après.

    Les catégories ci-dessous couvrent chaque couche. Toutes ne s’appliquent pas à chaque expédition : un petit envoi commercial et un déménagement en conteneur complet ont des profils de coûts différents. Pour le fret aérien, dont la structure de coûts cachés diffère sensiblement du fret maritime, le comparatif fret aérien / fret maritime couvre les deux modes en détail. Mais les catégories présentées ici sont exhaustives, et les fourchettes suffisamment précises pour construire une estimation de coût total fiable avant l’arrivée de la première facture.


    Couche 1 : les frais d’origine, avant le départ de la marchandise

    Les frais d’origine sont prélevés dans le pays de départ et sont souvent exclus des devis de fret maritime, sauf mention explicite contraire.

    Frais de manutention portuaire d’origine (THC)

    Le port d’origine facture des frais de manutention terminale pour la réception, le gerbage et le chargement de votre conteneur ou de votre envoi LCL. Pour les expéditions FCL (conteneur complet), le THC d’origine se situe généralement entre EUR 110 et EUR 230 par conteneur selon le port et l’armateur. Pour le LCL (groupage), il est facturé au CBM et se situe généralement entre EUR 7 et EUR 17 par CBM.

    Frais de connaissement (B/L)

    Toute expédition maritime nécessite un connaissement (bill of lading), le titre de propriété de la marchandise. L’armateur facture des frais de documentation de EUR 23 à EUR 70 par connaissement. Si vous devez modifier le connaissement après émission (changement de description, correction de poids, ajustement d’adresse), des frais de modification de EUR 45 à EUR 90 par changement s’appliquent généralement.

    Documentation d’export et dédouanement

    L’agent de fret d’origine gère la déclaration d’export. Pour un exportateur français, cela recouvre le dépôt d’une déclaration en douane d’exportation, la DAE (Déclaration d’Exportation), via le système DELTA-E de la DGDDI (Direction Générale des Douanes et Droits Indirects), ainsi que, selon la nature des marchandises, un certificat d’origine, un certificat phytosanitaire ou un certificat de fumigation. Cette formalité est souvent incluse dans les frais de manutention de l’agent, mais elle apparaît parfois séparément sur certains devis, à hauteur de EUR 45 à EUR 140 par expédition. Les certificats requis (origine, phytosanitaire, fumigation) entraînent des frais additionnels, typiquement EUR 28 à EUR 90 par document.

    Frais de réception CFS à l’origine (LCL uniquement)

    Pour les envois LCL, il faut livrer la marchandise à une gare de groupage (Container Freight Station, CFS) au port d’origine, où elle est consolidée avec les envois d’autres expéditeurs. La CFS facture des frais de réception (typiquement EUR 9 à EUR 18 par CBM) en plus du THC d’origine. Ces frais sont distincts du taux de fret maritime et sont fréquemment absents des devis LCL initiaux.

    Frais d’origine Applicable à Fourchette typique
    THC d’origine FCL et LCL EUR 110–230 par conteneur FCL ; EUR 7–17/CBM en LCL
    Frais de connaissement Toutes expéditions EUR 23–70
    Modification de connaissement Si changement nécessaire EUR 45–90 par modification
    Déclaration d’export (DAE/DELTA-E) Toutes expéditions EUR 45–140 (parfois inclus)
    Frais CFS d’origine LCL uniquement EUR 9–18/CBM
    Certificats (origine, phyto, fumigation) Selon exigence EUR 28–90 par certificat

    Couche 2 : les surcharges maritimes, les frais ajoutés après la réservation

    Les taux de fret maritime sont cotés en tant que taux de base par conteneur (FCL) ou par CBM (LCL). À ce taux de base, les armateurs appliquent une série de surcharges nommées. Certaines sont stables et prévisibles ; d’autres réagissent aux conditions de marché et peuvent évoluer entre le devis et l’expédition.

    Bunker Adjustment Factor (BAF) / surcharge carburant

    Le carburant est le principal poste de coût variable pour les armateurs. Le BAF est appliqué par conteneur ou par CBM pour couvrir les fluctuations du coût du carburant au-delà de l’hypothèse de base retenue dans le taux de base. Les taux de BAF varient selon la ligne commerciale et l’armateur. Sur les routes Asie–Thaïlande, le BAF ajoute typiquement USD 50–200 (EUR 46–184) par FCL ou USD 3–10 (EUR 2,8–9,2) par CBM en LCL. Sur les routes Europe–Thaïlande (celles qui concernent la France), le BAF est plus élevé : USD 200–600 (EUR 184–552) par FCL.

    Low Sulphur Surcharge (LSS)

    Depuis janvier 2020, la réglementation de l’OMI au titre de l’annexe VI de MARPOL impose aux armateurs l’usage d’un carburant à basse teneur en soufre (plafond de 0,5 % à l’échelle mondiale, 0,1 % dans les zones de contrôle des émissions). Le surcoût de carburant est répercuté sous forme de LSS, parfois appelée Low Sulphur Fuel Surcharge (LSFS) ou surcharge IMO 2020. La LSS s’applique en plus du BAF et ajoute typiquement USD 30–100 (EUR 28–92) par FCL sur les lignes commerciales de moyenne distance.

    War Risk Surcharge (WRS)

    Depuis les attaques Houthis contre le trafic maritime en mer Rouge fin 2023, les armateurs appliquent une War Risk Surcharge sur les cargaisons transitant par ou à proximité de la zone mer Rouge. La marchandise au départ d’Europe, donc de France, transite désormais par le cap de Bonne-Espérance, qui reste la route standard pour l’essentiel du fret Europe–Asie à la mi-2026, avec seulement une reprise partielle et dépendante de l’armateur via Suez. Sur cette route de contournement, la WRS peut ajouter USD 100–400 (EUR 92–368) par FCL selon le port d’origine et l’armateur. L’analyse continue de BIMCO sur la mer Rouge documente la hausse structurelle de coût et de délai créée par ce contournement.

    Peak Season Surcharge (PSS)

    Les armateurs appliquent une PSS en période de forte demande, typiquement au troisième trimestre (juillet–septembre), lorsque la production pré-Noël atteint son pic, et autour du Nouvel An chinois. La PSS ajoute USD 100–500 (EUR 92–460) par FCL sur les lignes très fréquentées. Les importateurs qui réservent en dehors des périodes de pointe évitent totalement ce surcoût.

    General Rate Increase (GRI)

    Les armateurs appliquent périodiquement des GRI, des hausses tarifaires annoncées, à une date précise. Si votre expédition est acheminée après une date de GRI mais avait été cotée avant, le tarif majoré s’applique. Les devis sont généralement valables 7 à 14 jours, ce qui limite l’exposition sur la plupart des réservations, mais sur les expéditions à mouvement lent, le risque calendaire est réel.

    Currency Adjustment Factor (CAF)

    Le fret maritime est coté en USD, mais les coûts d’origine et de destination sont facturés en devises locales. Le CAF est une surcharge de couverture contre les mouvements du dollar. Il est modeste (typiquement 0 à 3 % du taux de base) mais s’ajoute au total.

    Surcharge Quand elle s’applique Fourchette typique (par FCL)
    BAF / surcharge carburant Toujours USD 50–600 (EUR 46–552) selon la ligne
    Low Sulphur Surcharge Toujours (depuis janvier 2020) USD 30–100 (EUR 28–92)
    War Risk Surcharge Reroutage mer Rouge / cap de Bonne-Espérance USD 100–400 (EUR 92–368)
    Peak Season Surcharge T3, Nouvel An chinois USD 100–500 (EUR 92–460)
    GRI Hausses périodiques des armateurs USD 100–300 (EUR 92–276)
    CAF Mouvement USD/devise locale 0–3 % du taux de base

    Couche 3 : les frais portuaires thaïlandais de destination, Laem Chabang et le port de Bangkok

    Une fois la marchandise arrivée dans un port thaïlandais, une série de frais distincts s’applique à destination avant que le dédouanement puisse commencer. Ils sont facturés par l’exploitant portuaire (le Port Authority of Thailand pour Laem Chabang et le port de Bangkok) et par l’exploitant CFS pour les envois LCL.

    Frais de manutention portuaire de destination (THC)

    Le THC de destination reproduit le THC d’origine : il couvre le déchargement, la manutention et le stockage au terminal de réception. À Laem Chabang, le THC de destination pour un FCL se situe typiquement entre THB 3 500 et 5 500 (EUR 91–143) pour un conteneur de 20 pieds et entre THB 5 500 et 8 000 (EUR 143–208) pour un 40 pieds. En LCL, il est typiquement de THB 300 à 700 par CBM (EUR 7,8–18,2).

    Frais de déconsolidation CFS (LCL uniquement)

    La marchandise LCL arrive dans un conteneur consolidé et il faut la déconsolider dans une gare de groupage (CFS) avant que les envois individuels ne puissent être libérés pour le dédouanement. Les frais de déconsolidation CFS dans les ports thaïlandais s’élèvent typiquement à THB 400–900 par CBM (EUR 10,4–23,4). Ces frais s’ajoutent au THC de destination et ne sont fréquemment pas inclus dans les devis LCL des transitaires étrangers, car ils sont facturés par une partie thaïlandaise distincte.

    Frais d’entrée portuaire / de déclaration d’importation

    Des frais gouvernementaux de traitement de l’entrée en douane s’appliquent à chaque déclaration d’importation. Ils s’élèvent typiquement à THB 200–500 par déclaration (EUR 5,2–13) et sont distincts des honoraires professionnels du commissionnaire en douane.

    Frais d’examen / d’inspection

    La douane thaïlandaise sélectionne certaines expéditions pour un examen physique. Le taux de sélection varie selon le code SH, l’historique de l’expéditeur et la valeur déclarée. Si une expédition est sélectionnée pour examen, des frais d’examen de THB 500–2 500 (EUR 13–65) s’appliquent, ainsi que le coût de dépotage et de remise en conteneur si nécessaire, ce qui peut ajouter THB 3 000–10 000 (EUR 78–260) pour un conteneur FCL.

    Stockage et surestaries

    Les conteneurs à Laem Chabang bénéficient d’une période de franchise de trois à cinq jours après le déchargement du navire. Au-delà, les surestaries (frais de stockage sur le conteneur, facturées par l’armateur) et la détention (frais pour non-restitution du conteneur au port) s’accumulent. Surestaries typiques dans les ports thaïlandais : USD 30–80 par conteneur et par jour (EUR 28–74) au-delà de la franchise. Pour la marchandise LCL en CFS, le stockage s’élève à THB 500–1 500 par CBM et par semaine (EUR 13–39). Les retards de dédouanement, causés par une documentation incomplète, des questions de la douane ou l’engorgement lié à Songkran, se transforment rapidement en coûts de stockage bien réels.


    Couche 4 : la douane thaïlandaise, droits, TVA et taxe d’accise

    Les coûts de douane thaïlandais sont déterministes une fois connus le code SH, la valeur CAF déclarée et la catégorie de marchandise. Ils ne sont pas cachés au sens où ils ne seraient pas publiés : le département des douanes thaïlandais publie l’intégralité des grilles tarifaires. Ils sont cachés au sens où aucun devis de fret ne les mentionne, et beaucoup d’expéditeurs les découvrent pour la première fois lorsque leur commissionnaire leur transmet la liquidation douanière.

    Droits d’importation

    Les taux de droits d’importation thaïlandais sont fixés par code SH. La fourchette est large : zéro pour certaines matières premières et marchandises couvertes par des accords de libre-échange ASEAN ; 5–20 % pour la plupart des produits manufacturés ; jusqu’à 80 % pour certains produits agricoles, véhicules et alcools. Pour les marchandises expédiées depuis la Chine, l’accord ASEAN-Chine (ACFTA) peut réduire le taux applicable à zéro ou quasi-zéro si un certificat d’origine valide (formulaire E) accompagne l’expédition. Pour les marchandises d’autres origines (dont la France), le taux NPF (nation la plus favorisée) s’applique : il n’existe à ce jour aucun accord de libre-échange UE-Thaïlande en vigueur (les négociations, reprises en 2023, sont toujours en cours), donc les marchandises commerciales d’origine française sont taxées au taux NPF standard, sans préférence tarifaire, sauf transit via un pays partenaire ACFTA ou ATIGA.

    La base de calcul des droits est la valeur CAF : le coût déclaré des marchandises, plus l’assurance, plus le fret international. Un envoi de EUR 4 600 expédié pour EUR 730 de fret devient une valeur CAF d’environ EUR 5 370. Les droits sont calculés sur ce chiffre plus élevé, pas sur la seule valeur des marchandises.

    Taxe sur la valeur ajoutée (TVA)

    La Thaïlande applique une TVA de 7 % sur les importations. Elle est calculée sur la valeur CAF majorée des droits d’importation exigibles : c’est donc une taxe sur une taxe. Pour un envoi de valeur CAF THB 300 000 et un droit de 10 % (THB 30 000), la base de TVA est de THB 330 000, et la TVA à 7 % s’élève à THB 23 100 (environ EUR 601). Le département des recettes thaïlandais fixe et administre la TVA à l’importation, et elle s’applique à la quasi-totalité des marchandises commerciales.

    Taxe d’accise

    Certaines marchandises sont soumises à une taxe d’accise en plus des droits d’importation et de la TVA. Le département des accises thaïlandais l’administre sur le tabac, l’alcool, les véhicules, les produits de luxe, l’électroménager et certaines catégories de cosmétiques. Les taux d’accise varient de 5 % à 400 % selon le produit. L’alcool, par exemple, est soumis à la fois à une accise ad valorem et à une accise spécifique (par unité), ce qui rend le taux effectif combiné droits + accise nettement plus élevé que ne le laisse penser la seule grille tarifaire. Tout expéditeur de marchandises relevant de ces catégories doit obtenir un dédouanement au titre de l’accise en plus du dédouanement douanier classique.

    Honoraires du commissionnaire en douane

    Le dédouanement thaïlandais requiert un commissionnaire en douane agréé. Les honoraires varient de THB 2 000–5 000 (EUR 52–130) pour un envoi commercial simple à THB 8 000–15 000 (EUR 208–390) pour des expéditions complexes impliquant de l’accise, plusieurs codes SH ou un examen. Certains commissionnaires facturent un pourcentage de la valeur de l’expédition (typiquement 0,3–0,5 %) en plus ou à la place d’un forfait. Ces honoraires couvrent la préparation, le dépôt de la déclaration et la liaison avec les agents des douanes en cas d’examen : ils ne couvrent ni les droits, ni la TVA, ni les frais d’examen, qui sont des charges gouvernementales payées séparément.

    Coût douanier thaïlandais Base de calcul Fourchette typique
    Droits d’importation Code SH × valeur CAF 0–80 % (5–20 % pour la plupart des marchandises)
    TVA 7 % × (CAF + droits) 7 % (fixe)
    Taxe d’accise Taux spécifiques par catégorie 5–400 % (marchandises sélectionnées uniquement)
    Honoraires du commissionnaire Par déclaration + complexité THB 2 000–15 000 (EUR 52–390)
    Frais de traitement d’entrée Par déclaration THB 200–500 (EUR 5,2–13)

    Pour les marchandises éligibles à un allègement de droits (effets personnels accompagnant un changement de résidence ou catégories spécifiquement exonérées), les obligations en matière de droits et de TVA changent significativement. Voir notre guide sur les règles d’importation en franchise en Thaïlande pour les conditions d’éligibilité et les justificatifs requis.


    Couche 5 : la livraison du dernier kilomètre en Thaïlande

    Les devis de fret international n’incluent presque jamais la livraison du dernier kilomètre en Thaïlande. Le devis s’arrête au port, Laem Chabang ou le port de Bangkok. Le coût d’acheminement de la marchandise du port jusqu’à la destination finale est négocié séparément, sur place en Thaïlande.

    La fourchette est large :

    • Laem Chabang vers Bangkok (adresse commerciale) : THB 3 500–7 000 (EUR 91–182) par course de camion (camion standard 4 roues). Délai : le jour même ou le lendemain.
    • Laem Chabang vers Bangkok (immeuble résidentiel) : ajoutez 20–40 % pour la manutention résidentielle, l’accès aux étages, la coordination d’ascenseur ou une livraison le week-end ou à horaire précis.
    • Bangkok vers les villes de province (Chiang Mai, Phuket, Khon Kaen, Hat Yai) : THB 8 000–20 000 (EUR 208–520) par course, selon la distance et les conditions d’accès.
    • Livraison LCL depuis la CFS : les envois LCL sont récupérés par camionnette ou petit camion depuis la CFS. Livraison dans Bangkok : THB 1 500–3 500 (EUR 39–91). Hors Bangkok : plus élevé, selon la distance et l’accès.

    Pour les envois volumineux ou lourds à plusieurs colis, des frais de porteurs supplémentaires, de location d’équipement (transpalettes, chariots élévateurs) ou d’emballage peuvent s’ajouter. Un devis « porte-à-porte » qui s’arrête à la CFS thaïlandaise n’est pas véritablement porte-à-porte : il s’arrête à l’installation portuaire, et le dernier segment doit être organisé et chiffré séparément.


    Couche 6 : l’assurance transport maritime, le coût de ne pas s’assurer

    L’assurance transport maritime n’est incluse dans aucun devis de fret, sauf mention explicite et tarification en poste séparé. Beaucoup d’expéditeurs s’en passent et découvrent l’écart au moment d’un sinistre.

    La responsabilité de l’armateur au titre des règles de La Haye-Visby, la convention internationale régissant la responsabilité en fret maritime, est plafonnée au montant le plus bas entre la valeur déclarée et 2 DTS (droits de tirage spéciaux) par kilo de poids brut, ou 667 DTS par colis. Au taux de change actuel, 2 DTS par kilo équivaut à environ EUR 2,50 par kilo. Un envoi de 500 kg d’une valeur de EUR 14 000 n’est couvert, au titre de la responsabilité de l’armateur, qu’à hauteur de EUR 1 250 au maximum, moins de 10 % de la valeur des marchandises. L’obligation de l’armateur s’arrête là.

    L’assurance transport maritime comble cet écart. Une police d’assurance tous risques standard, pour des marchandises expédiées vers la Thaïlande, coûte typiquement 0,3–0,8 % de la valeur CAF assurée. Pour un envoi de EUR 9 200, la prime s’élève à EUR 28–74. La couverture est large : perte ou dommage lié au naufrage du navire, dommage au conteneur, vol et contributions d’avarie commune. Pour une explication complète de l’assurance maritime sur les expéditions vers la Thaïlande, voir notre guide sur l’assurance cargo pour les expéditions vers la Thaïlande.

    L’arithmétique est simple. La prime est un coût faible et connu à l’avance. L’alternative (pas d’assurance, seule la responsabilité de l’armateur) expose l’expéditeur à un coût très élevé et incertain en cas de problème. On ne paie pas une prime d’assurance parce qu’on anticipe un sinistre ; on la paie parce que son coût est modeste et que celui du scénario non couvert ne l’est pas.


    Couche 7 : le calendrier de Songkran, le coût de stockage saisonnier

    Le festival de Songkran (Nouvel An thaïlandais) se déroule à la mi-avril, typiquement du 13 au 15 avril, avec une perturbation commerciale s’étendant environ du 10 au 18 avril. Durant cette période, l’activité douanière thaïlandaise ralentit significativement, les effectifs portuaires diminuent et les opérations CFS à Laem Chabang tournent en capacité réduite.

    L’effet pratique sur les expéditions arrivant à cette période :

    • Retard de dédouanement : 7 à 14 jours supplémentaires pour les expéditions arrivant au port durant la fenêtre de Songkran. Des envois qui dédouaneraient normalement en 3 à 5 jours peuvent rester bloqués 10 à 14 jours.
    • Accumulation du coût de stockage : à THB 500–1 500 par CBM et par semaine (EUR 13–39), un envoi LCL de 5 CBM bloqué 10 jours supplémentaires génère THB 3 500–10 500 (EUR 91–273) de stockage additionnel.
    • Surestaries FCL : un conteneur FCL bloqué au-delà de la franchise pendant Songkran accumule des surestaries de USD 30–80 (EUR 28–74) par jour, soit USD 210–560 (EUR 193–515) pour une semaine de retard supplémentaire.

    La stratégie d’évitement est simple : réservez vos expéditions pour qu’elles arrivent à Laem Chabang avant le 5 avril ou après le 20 avril. Une marchandise arrivant 5 jours ouvrés avant Songkran a une chance raisonnable de dédouaner avant le ralentissement ; celle arrivant 5 jours ouvrés après bénéficie d’un dédouanement normal. Celle arrivant au milieu paie la pénalité de stockage.


    Couche 8 : le risque de change à trois devises

    Une expédition internationale vers la Thaïlande génère systématiquement des factures dans trois devises : EUR à l’origine (déclaration d’export, frais de l’agent français), USD pour le fret maritime et la plupart des surcharges, et THB pour les frais portuaires de destination, les droits et TVA thaïlandais, les honoraires du commissionnaire et la livraison du dernier kilomètre. Le délai entre la réservation et le paiement final peut aller de 30 à 60 jours.

    Si votre budget est fixé en euros et que les taux évoluent durant cette fenêtre, le coût total en euros diffèrera de l’estimation initiale. Sur une facture de fret totale de USD 5 000, une appréciation de 5 % du dollar face à l’euro ajoute environ EUR 230 au coût, sans aucun changement du marché du fret lui-même.

    Les options d’atténuation sont : les contrats à terme (pour les expéditeurs importants et réguliers), le règlement rapide sur un taux confirmé ou tout simplement l’intégration d’une marge de sécurité de 5–8 % dans l’estimation de coût total pour toute expédition réservée plus de deux semaines avant le paiement.


    Les cinq coûts évitables et comment les éviter

    Tous les coûts ci-dessus ne sont pas maîtrisables. Les droits d’importation et la TVA sont fixés par code SH et valeur déclarée. Le THC d’origine est prélevé par le port. Les surcharges de fret maritime sont des décisions tarifaires des armateurs. Mais plusieurs catégories sont réellement évitables avec de l’anticipation :

    1. Demandez un devis tout compris, par écrit, avant de réserver

    Précisez que vous voulez un devis incluant : les frais d’origine (THC, frais de connaissement, CFS si LCL), le fret maritime et les surcharges nommées, le THC de destination, la déconsolidation CFS si LCL et la livraison du dernier kilomètre jusqu’à votre adresse précise en Thaïlande. Un transitaire capable de fournir ce chiffre vous donne un chiffre réel. Un transitaire qui ne le peut pas ne devrait pas vous le fournir au stade du devis, car il apparaîtra de toute façon au stade de la facture.

    2. Calez la date d’arrivée pour éviter Songkran

    Une marchandise arrivant à Laem Chabang entre le 8 et le 18 avril génère des coûts de stockage évitables. Une marchandise identique arrivant le 25 avril n’en génère pas. La décision de réservation qui détermine la date d’arrivée se prend 25 à 45 jours avant l’arrivée. La fenêtre de Songkran est publiée et prévisible chaque année.

    3. Confirmez le code SH avec votre commissionnaire thaïlandais avant le départ de l’expédition

    Le code SH détermine le taux de droits. Une erreur de classification, fréquente lorsque l’agent d’origine applique un code sans vérifier les spécificités du tarif thaïlandais, peut entraîner l’application d’un taux de droits erroné, nécessitant une régularisation au stade du dédouanement thaïlandais. Un échange de deux minutes avec votre commissionnaire thaïlandais, en lui envoyant la description du produit avant le départ de l’expédition, élimine ce risque. Voir notre guide sur les documents requis pour expédier vers la Thaïlande pour une liste complète.

    4. Souscrivez l’assurance maritime avant la réservation, pas après

    Il faut organiser l’assurance transport maritime avant le chargement de la marchandise. Elle ne peut pas être souscrite rétroactivement si un dommage survient en transit. La prime est déterministe (0,3–0,8 % de la valeur CAF) et modeste par rapport à la valeur des marchandises. La souscrire dès la réservation, et non après coup, coûte EUR 28–74 sur un envoi commercial type et élimine l’exposition liée à la seule responsabilité de l’armateur.

    5. Consolidez vos expéditions pour réduire les coûts CFS unitaires

    Les envois LCL supportent des frais de déconsolidation CFS par expédition, pas par CBM au-delà d’un seuil. Un expéditeur qui envoie trois petits envois LCL sur des semaines successives paie trois fois les frais CFS. Un expéditeur qui consolide ces marchandises en un seul envoi LCL plus important paie une seule fois ces frais. Pour les expéditeurs réguliers ayant un volume de marchandise prévisible, une réservation mensuelle consolidée réduit proportionnellement le coût CFS, les frais CFS d’origine, les frais de connaissement et les honoraires du commissionnaire.


    Mise en pratique : un exemple de coût chiffré

    Pour illustrer l’empilement des couches, prenons un envoi commercial LCL de 6 CBM de produits manufacturés (code SH à 10 % de droits), expédié du Havre vers Bangkok, avec une arrivée en mai.

    Couche de coût Poste Coût estimé
    Valeur des marchandises (base CAF) EUR 7 360 marchandises + EUR 1 100 fret + EUR 55 assurance = CAF EUR 8 515 sans objet
    Frais d’origine THC d’origine (6 CBM × EUR 11), frais CFS d’origine (6 × EUR 14), frais de connaissement, déclaration d’export EUR 296
    Fret maritime + surcharges Taux de base + BAF + LSS + WRS (route cap de Bonne-Espérance) + PSS (non applicable, mai) EUR 1 100
    Assurance maritime 0,5 % × CAF EUR 8 515 EUR 43
    THC de destination 6 CBM × THB 500/CBM ≈ THB 3 000 (~EUR 78)
    Déconsolidation CFS 6 CBM × THB 650/CBM ≈ THB 3 900 (~EUR 101)
    Droits d’importation thaïlandais 10 % × CAF THB 306 540 (EUR 8 515 × ~36) THB 30 654 (~EUR 797)
    TVA thaïlandaise 7 % × (CAF + droits) = 7 % × THB 337 194 THB 23 604 (~EUR 614)
    Honoraires du commissionnaire Déclaration LCL commerciale standard THB 4 500 (~EUR 117)
    Livraison du dernier kilomètre, Bangkok Livraison camionnette, adresse commerciale THB 3 500 (~EUR 91)
    Coût total estimé ~EUR 3 337

    Le devis de fret maritime pour cette expédition (s’il n’avait couvert que la traversée maritime) aurait pu être de EUR 550–730. Le total tout compris est de EUR 3 337, soit 4,5 à 6 fois le chiffre de fret annoncé. Aucun de ces coûts additionnels n’est inhabituel, inattendu ou le résultat d’une quelconque erreur. C’est la structure de coût standard pour un envoi LCL commercial vers Bangkok.


    La documentation qui évite les mauvaises surprises

    Plusieurs des catégories de coûts ci-dessus (frais d’examen, modification de code SH, redressement de droits) sont déclenchées par des lacunes documentaires. Une facture commerciale avec une description de marchandise insuffisante oblige la douane à reclasser. L’absence de certificat d’origine empêche l’application d’un taux préférentiel d’accord commercial. Une liste de colisage en désaccord avec le connaissement déclenche un examen.

    Le coût de préparation (vérifier les documents avant le départ de l’expédition) est nul. Le coût de correction, une fois la marchandise au port, peut atteindre THB 3 000–15 000 (EUR 78–390) en frais de reclassification, d’examen et de nouvelle déclaration, en plus du coût du retard lié à l’immobilisation d’un conteneur en attente de résolution des questions douanières.

    La règle pratique : envoyez votre facture commerciale, votre liste de colisage et la description de vos produits à votre commissionnaire thaïlandais avant le départ du navire. Demandez-lui de confirmer le classement SH et le taux de droits attendu. Un échange de courriels de 15 minutes avant le départ élimine la principale source d’escalade de coûts après l’arrivée.


    L’importateur ne recrute pas un transitaire pour déplacer de la marchandise. Il le recrute pour éliminer les mauvaises surprises de coût. Ce sont deux missions différentes. Un transitaire qui livre un acheminement efficace mais une facture finale 40 % au-dessus du devis initial a réussi la mission énoncée et échoué sur la mission réelle. Si la plupart des devis de fret omettent le THC d’origine, les frais CFS et les honoraires du commissionnaire en douane, ce n’est pas par malhonnêteté. C’est que le système de cotation a été conçu par des armateurs optimisant leur propre transparence de coût, pas celle de l’importateur. Tant que les importateurs ne définiront pas correctement la mission (le coût total jusqu’à l’entrepôt), le devis qu’ils reçoivent restera une réponse incomplète à une question qu’ils n’ont pas posée dans son intégralité.

    Le test d’une décomposition de coûts, c’est de savoir si le lecteur peut s’en servir pour arriver à un chiffre, pas un chiffre approximatif, le chiffre qui apparaîtra sur la facture de fret, la déclaration en douane, la note de livraison du dernier kilomètre. Chaque poste de coût présenté sur cette page représente une facturation réelle par un opérateur différent : l’armateur, le terminal, le commissionnaire thaïlandais, l’examinateur, la société de camionnage. Si l’une de ces couches manquait à ce guide, celui-ci deviendrait trompeur précisément là où il est censé être le plus utile. Une réponse incomplète est pire qu’une absence de réponse, car elle crée une confiance qui n’est pas justifiée.

    Voici la partie inconfortable que le secteur préférerait ne pas voir mise en avant. Le taux de fret annoncé est un chiffre marketing. Il est coté bas précisément parce que celui qui le communique sait que les frais portuaires de destination, la déconsolidation CFS et la TVA thaïlandaise arriveront plus tard, sur d’autres factures, une fois votre marchandise déjà entreposée à Laem Chabang et votre pouvoir de négociation évanoui. Toute la structure repose sur l’écart entre le chiffre qui remporte la réservation et le chiffre que vous payez réellement. Ce n’est pas en cherchant un devis moins cher qu’on corrige ce problème : un devis moins cher signifie généralement qu’une part plus importante de l’empilement a simplement été retirée de la page. On le corrige en exigeant le chiffre complet à l’entrepôt, par écrit, avant tout engagement, et en traitant quiconque refuse de le fournir comme la réponse à la question posée.

    Pour chiffrer votre propre expédition avec l’ensemble des couches ci-dessus prises en compte, demandez un devis à Swift Cargo.

    Foire aux questions

    Pourquoi ma facture d’expédition vers la Thaïlande est-elle tellement plus élevée que le devis initial ?

    Les devis de fret international ne couvrent généralement qu’une ou deux couches de coût, habituellement le fret maritime et parfois les frais de l’agent d’origine. Les frais portuaires de destination, les droits et la TVA thaïlandais, les honoraires du commissionnaire en douane, la déconsolidation CFS (pour le LCL) et la livraison du dernier kilomètre sont facturés par des parties distinctes et facturés séparément. Un empilement à six couches (frais d’origine, fret maritime + surcharges, assurance maritime, frais portuaires de destination, douane thaïlandaise, dernier kilomètre) est standard pour une expédition complète vers la Thaïlande. Le total représente typiquement 3 à 6 fois le devis de fret annoncé, selon la valeur des marchandises, le code SH et le volume.

    Qu’est-ce que le THC de destination, et pourquoi le paie-t-on deux fois (origine et destination) ?

    Les frais de manutention terminale (THC) sont des frais d’exploitant portuaire : la facturation de la réception, de la manutention et du chargement/déchargement des conteneurs. Le port d’origine facture un THC pour charger la marchandise sur le navire ; le port de destination facture un THC pour la décharger. Ce sont deux exploitants portuaires distincts, dans deux pays différents, donc deux frais distincts s’appliquent. Aucun des deux n’est inclus dans la plupart des devis de fret maritime au taux de base. À Laem Chabang, le THC de destination se situe typiquement entre THB 3 500 et 5 500 (EUR 91–143) pour un conteneur de 20 pieds, ou THB 300–700 par CBM (EUR 7,8–18,2) en LCL.

    La Thaïlande facture-t-elle une TVA sur les importations ?

    Oui. La Thaïlande applique une TVA de 7 % sur les importations, administrée par le département des recettes thaïlandais. La TVA est calculée sur la valeur CAF des marchandises (coût + assurance + fret) majorée des droits d’importation applicables. Cela signifie que la TVA est effectivement prélevée sur une base plus élevée que le seul coût des marchandises. Par exemple, des marchandises d’une valeur CAF de THB 300 000 et un droit de 10 % (THB 30 000) entraînent une TVA de 7 % sur THB 330 000, soit THB 23 100 (environ EUR 601). La TVA s’applique à la quasi-totalité des importations commerciales et est payée dans le cadre du dédouanement, avant la libération des marchandises du port.

    Qu’est-ce que les frais de déconsolidation CFS, et quand s’appliquent-ils ?

    Des frais de déconsolidation en gare de groupage (Container Freight Station, CFS) s’appliquent aux expéditions LCL (groupage, moins qu’un conteneur complet). La marchandise LCL de plusieurs expéditeurs est consolidée dans un même conteneur pour la traversée maritime. Au port de destination (Laem Chabang ou le port de Bangkok), un exploitant CFS doit déconsolider le conteneur avant que les envois individuels puissent être libérés pour le dédouanement. La CFS facture des frais de déconsolidation pour ce service, typiquement THB 400–900 par CBM (EUR 10,4–23,4) dans les ports thaïlandais. L’exploitant CFS thaïlandais facture ces frais, presque toujours absents des devis de fret des transitaires étrangers.

    Comment éviter les frais de stockage liés à Songkran ?

    Le moyen le plus simple est de caler votre réservation pour que la marchandise arrive à Laem Chabang avant le 5 avril ou après le 20 avril. L’activité douanière thaïlandaise ralentit durant la période de Songkran (environ du 10 au 18 avril), ajoutant 7 à 14 jours aux délais habituels de dédouanement. La marchandise bloquée en CFS supporte un stockage de THB 500–1 500 par CBM et par semaine (EUR 13–39) ; les conteneurs FCL au port supportent des surestaries de USD 30–80 (EUR 28–74) par jour au-delà de la franchise. En partant de la date d’arrivée souhaitée : comptez 35 à 50 jours depuis la date de départ du port d’origine pour une marchandise d’origine asiatique, ou 55 à 70 jours pour une marchandise d’origine européenne via la route du cap, afin de déterminer la dernière date de départ du navire permettant d’éviter une arrivée pendant Songkran.

    L’assurance maritime est-elle incluse dans mon devis de fret ?

    Non, sauf si votre devis l’inclut explicitement comme poste nommé. La plupart des devis de fret n’incluent pas l’assurance transport maritime. La responsabilité de l’armateur au titre des règles de La Haye-Visby est plafonnée à environ EUR 2,50 par kilo de poids brut ou 667 DTS par colis (le montant le plus bas des deux), ce qui est très inférieur à la valeur de la plupart des envois commerciaux. L’assurance transport maritime tous risques coûte typiquement 0,3–0,8 % de la valeur CAF assurée et doit être souscrite avant le chargement de la marchandise. Elle ne peut pas être souscrite rétroactivement après la survenance d’un dommage.

  • Que se passe-t-il quand vos documents douaniers sont faux en Thaïlande

    Que se passe-t-il quand vos documents douaniers sont faux en Thaïlande

    Chaque semaine, un conteneur reste bloqué à Laem Chabang en attendant la correction d’un document qui était déjà faux au départ. La correction prend deux jours. Les frais de stockage et d’examen coûtent plus cher que l’erreur elle-même. Le client français, qui n’avait pas été prévenu que cela pouvait arriver, appelle son fournisseur à Shenzhen pour comprendre ce qui bloque. Le fournisseur n’a pas de réponse, parce que les marchandises sont parties de Chine sans problème et que l’incident se situe à 5 000 kilomètres de là, dans un hangar douanier thaïlandais.

    Erreurs de documents douaniers pour la Thaïlande

    Les exigences documentaires de la douane thaïlandaise ne relèvent pas de l’arbitraire. Elles sont constantes, publiées et appliquées. La facture commerciale, la liste de colisage, le connaissement, le certificat d’origine et les permis d’importation forment une chaîne de documents qui doivent concorder entre eux et avec les registres du Thai Customs Department. Quand un maillon de cette chaîne est faux, la chaîne se rompt. Les marchandises ne bougent pas tant qu’il n’est pas réparé.

    Comment la douane thaïlandaise examine les documents

    Toutes les importations en Thaïlande passent par le système de gestion des risques du Thai Customs Department, qui affecte chaque envoi à l’un des trois circuits d’examen :

    Circuit vert : dédouanement sur la seule base de la déclaration d’importation électronique (déclaration Type B). Aucune vérification documentaire, aucune inspection physique. Le dédouanement en circuit vert prend en général 1 à 3 jours ouvrés : c’est l’issue normale pour un destinataire à faible risque, avec un historique d’importation propre, une documentation exacte et des marchandises peu sensibles.

    Circuit orange : vérification documentaire obligatoire. Un agent des douanes confronte la déclaration d’importation aux documents d’expédition originaux : facture commerciale, liste de colisage, connaissement, certificat d’origine, permis éventuels. Si les documents concordent et que les valeurs déclarées correspondent à la base de prix de référence de la douane thaïlandaise (Thaan Raakha), les marchandises sont libérées. Le circuit orange ajoute 3 à 6 jours ouvrés au dédouanement.

    Circuit rouge : inspection physique en plus de la vérification documentaire. Le conteneur est transféré vers l’installation d’examen (container examination facility, CEF) pour une inspection par un agent. Les marchandises sont vérifiées physiquement au regard de la liste de colisage ; la classification du code SH est confirmée sur les marchandises réelles ; quantités et valeurs sont contrôlées. Le circuit rouge ajoute 5 à 21 jours ouvrés, selon la complexité des marchandises et la nécessité d’un examen spécialisé complémentaire (par exemple par la Thai Food and Drug Administration pour les produits alimentaires, ou par l’Office of Industrial Works pour les matériaux réglementés).

    Une erreur de documentation ne fait pas automatiquement basculer un envoi du circuit vert vers l’orange ou le rouge : l’affectation du circuit repose sur le profil de risque des marchandises, l’historique de conformité du destinataire, le pays d’origine et la valeur déclarée au regard des prix de référence. Mais une erreur identifiée pendant un examen orange ou rouge prolonge le dédouanement du temps nécessaire pour obtenir et déposer le document corrigé. Chaque jour de prolongation coûte des frais de stockage CFS (1 500 à 4 000 THB/jour à Laem Chabang, soit environ 35 à 105 EUR/jour) en plus des frais d’amendement du transitaire.

    Erreur n°1 : description imprécise ou erronée sur la facture

    La description des marchandises sur la facture commerciale doit correspondre exactement au contenu du conteneur, avec le niveau de précision requis pour la classification en code SH. « Marchandises générales », « articles ménagers », « matériel électrique » ou « pièces détachées » sont des descriptions que la douane thaïlandaise refuse : elles sont inclassables et non taxables en l’état, faute de précision.

    Le niveau de description attendu sur la facture commerciale est : le type précis de marchandise, la matière qui la compose (si pertinent) et l’usage prévu (si le code SH en dépend). Exemples :

    • À proscrire : « meubles » ; À écrire : « chaises de salle à manger capitonnées, structure bois massif, tissu coton/polyester, lot de 4 »
    • À proscrire : « électronique » ; À écrire : « enceintes Bluetooth portables, puissance 20 W, batterie lithium 3,6 V 2600 mAh »
    • À proscrire : « vêtements » ; À écrire : « chemises homme en coton tissé, 80 % coton 20 % polyester, tailles M-XL, 120 pièces »
    • À proscrire : « équipement industriel » ; À écrire : « presse hydraulique, capacité 50 tonnes, pour formage de métal, code SH 8462.10 »

    Quand la douane thaïlandaise reçoit une facture avec une description vague, on ne peut pas classer les marchandises dans le tarif douanier harmonisé thaïlandais sans inspection physique. Une description vague équivaut, dans les faits, à une demande de passage en circuit rouge : l’agent ne peut pas attribuer le bon code SH (et donc le bon taux de droit) à partir des seuls documents.

    Procédure d’amendement : une facture commerciale corrigée doit être émise par le fournisseur, traduite en anglais (si ce n’est pas déjà le cas) et transmise au transitaire thaïlandais qui dépose l’amendement. Le transitaire dépose le formulaire Kor Sor 100 avec la facture révisée en pièce jointe. Si les marchandises sont en circuit orange, cet amendement peut généralement être traité pendant que l’examen se poursuit, ajoutant 1 à 2 jours au délai. Si les marchandises sont en circuit rouge et que l’inspection physique a déjà révélé l’écart, le transitaire doit déposer l’amendement avant la finalisation du rapport d’examen.

    Erreur n°2 : écart sur la valeur déclarée

    La douane thaïlandaise applique l’accord de l’OMC sur l’évaluation en douane : valeur transactionnelle sur base CIF (coût, assurance, fret), conformément aux règles publiées par le Thai Customs Department. La valeur déclarée doit représenter le prix réellement payé ou à payer pour les marchandises, plus l’ensemble des frais de transport, d’assurance et de chargement jusqu’au port thaïlandais d’entrée.

    Les erreurs de valorisation les plus fréquentes sont :

    Valeur FOB déclarée au lieu de la valeur CIF : la facture n’indique que la valeur des marchandises (FOB), mais l’importateur ou son transitaire dépose la déclaration en douane sur cette base FOB sans ajouter le fret et l’assurance pour convertir en CIF. La douane thaïlandaise attend une valeur CIF ; utiliser la valeur FOB sous-estime la valeur en douane et l’assiette des droits. La correction nécessite l’ajout de la facture de fret et du certificat d’assurance au dossier douanier.

    Facture sous-évaluée (prix entre entités liées) : lorsque l’importateur et le fournisseur sont liés (maison mère, filiale, société affiliée), la douane thaïlandaise examine le prix de transfert au regard de la valeur de marché. Des marchandises importées à un prix inter-sociétés inférieur au marché doivent être justifiées par une documentation de prix de pleine concurrence. La douane thaïlandaise questionnera toute valeur déclarée nettement inférieure à la référence Thaan Raakha pour la même catégorie de marchandises.

    Assists manquants dans la valeur déclarée : un « assist » désigne tout ce que l’acheteur fournit gratuitement ou à coût réduit au vendeur pour l’aider à produire les marchandises : outillage, moules, plans, matériaux, assistance technique. L’importateur doit ajouter la valeur des assists à la valeur déclarée en douane. Un importateur qui a fourni des moules à un fournisseur chinois sans intégrer leur valeur dans la déclaration sous-évalue son importation.

    Structure des pénalités pour sous-évaluation : pour une sous-évaluation résultant d’une erreur administrative avérée, corrigée par amendement avant la libération des marchandises, la douane thaïlandaise applique généralement les droits impayés plus une majoration de 5 %. Pour une sous-évaluation jugée intentionnelle, la pénalité est de 0,5 fois les droits impayés par mois (cumulatif à partir de la date d’importation), avec saisie possible des marchandises et transmission au pénal en vertu du Thai Customs Act B.E. 2560 (2017). L’agent examinateur établit la distinction entre erreur et fraude selon le schéma constaté sur l’ensemble de l’envoi et l’historique de conformité de l’importateur.

    Erreur n°3 : erreur de classification du code SH

    Le code SH (Système Harmonisé) détermine le taux de droit de douane, la nécessité éventuelle de permis spécifiques, l’application de droits antidumping et l’éligibilité aux droits préférentiels d’un ALE thaïlandais (ATIGA, ACFTA, TAFTA, JTEPA, etc.). Un code SH erroné est une erreur de déclaration sur toutes ces dimensions à la fois.

    Erreurs de code SH fréquentes sur les envois à destination de la Thaïlande :

    Reprendre un code tarifaire chinois sans le convertir vers le tarif thaïlandais : le système SH est une norme internationale, mais chaque pays ajoute ses propres sous-positions nationales au niveau 8 ou 10 chiffres. Un code SH chinois à 8 chiffres ne correspond pas automatiquement au code thaïlandais à 10 chiffres. Votre transitaire thaïlandais doit vérifier le code thaïlandais à 10 chiffres exact, pas simplement reprendre le code du pays d’origine indiqué sur la facture du fournisseur.

    Classer les marchandises selon leur usage le plus courant alors que la composition impose un autre classement : un seau en plastique classé comme « article ménager » peut en réalité relever du chapitre des ouvrages en matières plastiques selon sa composition. Les marchandises composées de plusieurs éléments sont classées selon leur composant ou usage principal, mais bien classer suppose de lire les notes du chapitre SH concerné et, parfois, la décision tarifaire contraignante du Thai Customs Department pour ce produit précis.

    Ne pas séparer les composants soumis à des taux de droit différents : il faut classer correctement un envoi de mobilier intégrant des composants électroniques (par exemple un éclairage LED encastré dans des meubles) : soit comme un article complet, soit par composants séparés, selon que les composants électroniques sont identifiables et emballés séparément.

    Ce que fait la douane thaïlandaise quand le code SH est erroné : si l’agent examinateur identifie une erreur de code SH pendant l’examen orange ou rouge, il reclasse les marchandises sous le bon code et recalcule les droits au taux correct. Si le taux correct est plus élevé que celui déclaré, l’importateur doit la différence de droits plus la majoration de 5 %. Le transitaire dépose la déclaration corrigée. Si le code SH correct déclenche une obligation de permis d’importation que l’importateur ne détient pas, les marchandises ne peuvent être libérées tant que le permis n’est pas obtenu ou doivent être réexportées.

    Erreur n°4 : erreurs sur le certificat d’origine

    Un certificat d’origine (CoO) est requis pour bénéficier d’un droit préférentiel au titre de l’un des accords de libre-échange thaïlandais : ATIGA (ASEAN), ACFTA (Chine), TAFTA (Australie-Thaïlande), JTEPA (Japon), entre autres. Une erreur sur le CoO, ou la présentation d’un certificat qui ne respecte pas les règles d’origine propres à l’ALE invoqué, entraîne le refus du droit préférentiel et la taxation au taux NPF (nation la plus favorisée), plus élevé.

    Point important pour les exportateurs français : aucun accord de libre-échange UE-Thaïlande n’est en vigueur à ce jour : les négociations, relancées en 2023, sont toujours en cours. Une entreprise française qui exporte directement depuis la France vers la Thaïlande n’a donc pas de certificat d’origine préférentiel à faire valoir sur cette route et est taxée au tarif NPF par défaut. La question du CoO se pose en revanche dès que la chaîne d’approvisionnement touche un pays partenaire d’un ALE thaïlandais existant : un composant fabriqué en Chine, au Vietnam ou ailleurs en ASEAN peut ouvrir droit à l’ACFTA ou à l’ATIGA selon les règles d’origine applicables, même si la commande est passée depuis la France.

    Les erreurs de CoO les plus fréquentes :

    Utiliser le mauvais formulaire de CoO pour l’ALE applicable : chaque ALE thaïlandais utilise un formulaire de CoO différent. L’ATIGA utilise le formulaire D ; l’ACFTA utilise le formulaire E ; le TAFTA utilise un format d’auto-déclaration. Déposer un formulaire E pour une origine australienne (TAFTA) est incorrect : le TAFTA n’utilise pas le formulaire E. Votre transitaire doit confirmer quel ALE et quel formulaire s’appliquent à l’origine de vos marchandises avant le départ de l’expédition.

    Règles d’origine non respectées : le droit préférentiel d’un ALE exige que les marchandises respectent la règle d’origine applicable : généralement un changement de position tarifaire, un seuil de valeur ajoutée régionale, ou une exigence de procédé spécifique (comme la règle « du fil » pour le textile). Un CoO émis par l’autorité du pays d’origine certifie que les marchandises respectent ces règles, mais cette certification ne protège pas l’importateur si elle s’avère inexacte. La douane thaïlandaise peut demander une vérification à l’autorité du pays d’origine dans le cadre des procédures de vérification de l’ALE ; si les règles ne sont pas respectées, le droit préférentiel est refusé et le taux NPF s’applique.

    CoO expiré : les certificats d’origine ALE ont une durée de validité. Le formulaire D de l’ATIGA a une validité de 12 mois à compter de la date d’émission. Un CoO émis plus de 12 mois avant l’importation en Thaïlande est expiré et ne peut plus servir à la demande de préférence. Un CoO expiré est l’erreur documentaire la plus évitable : il suffit de vérifier la date d’émission avant l’expédition.

    Ce que fait la douane thaïlandaise quand le CoO est erroné : si la douane identifie l’erreur de CoO, elle refuse la demande de préférence et taxe au taux NPF. Pour le taux ATIGA sur de nombreux produits, ce taux est de 0 à 5 % ; le taux NPF sur les mêmes marchandises peut atteindre 10 à 20 %, soit une hausse de droits significative. L’importateur peut faire appel du reclassement dans les 30 jours suivant la décision douanière, mais un appel fondé sur le CoO exige que l’autorité du pays d’origine émette une vérification ou un certificat révisé, ce qui peut prendre 30 à 90 jours.

    Erreur n°5 : permis d’importation manquant ou incorrect

    Certaines catégories de marchandises exigent un permis ou une licence d’importation délivré par une autorité de régulation thaïlandaise avant de pouvoir être dédouanées. L’importateur doit obtenir le permis avant l’arrivée des marchandises (parfois même avant que la commande soit passée) et il doit correspondre exactement au destinataire figurant sur le connaissement.

    Erreurs de permis fréquentes pour les expéditions vers la Thaïlande :

    Permis manquant, non identifié avant l’expédition : l’importateur n’a pas vérifié si ses marchandises nécessitaient un permis d’importation thaïlandais. Les catégories de marchandises contrôlées incluent : produits pharmaceutiques et dispositifs médicaux (Thai FDA) ; produits alimentaires (Thai FDA) ; produits agrochimiques et pesticides (Department of Agriculture) ; équipements de télécommunication (homologation NBTC) ; armes et matériel de défense (ministère de la Défense) ; produits électriques et électroniques nécessitant une certification TISI (Thai Industrial Standards Institute). Un conteneur de marchandises soumises à un permis manquant ne peut pas être dédouané. Options : obtenir le permis après l’arrivée (possible pour certaines catégories, ajoutant 2 à 6 semaines), réexporter les marchandises, ou demander à la douane thaïlandaise de placer les marchandises sous dépôt en attendant l’obtention du permis.

    Permis délivré à la mauvaise entité : le permis d’importation doit être délivré à la même entité que le destinataire figurant sur le connaissement. Si les marchandises sont consignées à la Société A (l’importateur) mais que le permis a été délivré au nom de la Société B (une entité liée, un agent, ou une ancienne raison sociale), la douane thaïlandaise refuse le dédouanement. C’est une erreur fréquente lorsque les importateurs changent de raison sociale, utilisent des filiales ou font transiter les expéditions par un agent d’achat dont le nom apparaît sur le connaissement.

    Permis expiré au moment de l’importation : les permis d’importation thaïlandais ont des durées de validité variables selon leur type. Un permis FDA pour un lot spécifique de produits pharmaceutiques peut n’être valable que pour un seul envoi ; une licence TISI pour un modèle de produit est renouvelable annuellement. Un permis expiré est traité comme un permis manquant : les marchandises ne peuvent être dédouanées avant l’obtention d’un nouveau permis.

    L’exception des effets personnels : erreurs sur le formulaire 130/1

    Pour les particuliers qui déménagent leurs biens personnels vers la Thaïlande, les exigences documentaires commerciales classiques sont remplacées par la procédure d’exonération de droits pour effets personnels, mais la documentation de cette exonération est tout aussi précise, et tout aussi impitoyable en cas d’erreur.

    L’exonération de droits pour effets personnels, prévue par la notification douanière thaïlandaise n° 161/2560, exige : (a) que les biens soient des effets personnels usagés, non neufs ; (b) que l’importateur s’installe en Thaïlande ; (c) que les biens arrivent dans les 6 mois suivant la première entrée de l’importateur en Thaïlande ; (d) que les biens ne relèvent pas d’une catégorie exclue (véhicules, alcool, tabac). Cette fenêtre de 6 mois structure tout le calendrier de déménagement : elle est détaillée mois par mois dans notre calendrier réel d’une expatriation en Thaïlande.

    Le document clé est le formulaire 130/1 (la déclaration thaïlandaise d’effets personnels). Les erreurs sur ce formulaire incluent :

    • Date d’arrivée fausse : la date doit correspondre à la date réelle de première entrée en Thaïlande figurant sur le passeport
    • Numéro de passeport ou type de visa incorrect ou manquant
    • Écart entre l’adresse thaïlandaise indiquée sur le formulaire et l’adresse enregistrée auprès de l’immigration thaïlandaise
    • Biens déclarés comme « neufs » ou dans leur emballage d’origine, ce qui les exclut de l’exonération
    • Articles exclus (véhicules, alcool, tabac, appareils électroniques neufs en emballage d’origine) listés sur le formulaire d’exonération

    Une erreur sur le formulaire 130/1 entraîne le rejet de la déclaration d’effets personnels. L’envoi bascule alors sur une déclaration douanière commerciale classique, et les droits pleins s’appliquent sur l’ensemble des biens : généralement 20 à 30 % pour les meubles, 10 à 20 % pour l’électroménager, 0 à 10 % pour les vêtements. Pour un déménagement de biens personnels d’une valeur de 25 000 EUR, l’impact d’une exonération refusée représente 5 000 à 7 500 EUR de droits supplémentaires. Cette exonération mérite d’être bien préparée, et il faut savoir qui peut y prétendre : un visa retraite (O-A, O-X) n’ouvre aucun droit à la franchise, comme l’explique notre guide sur le visa retraite et la franchise de douane.

    Corriger les erreurs : avant et après l’arrivée

    La fenêtre pour corriger une erreur documentaire sans pénalité est étroite, et elle se referme à des moments différents selon le type d’erreur.

    Avant le départ du navire (meilleur scénario) : vous pouvez corriger à coût nul ou minimal toute erreur documentaire identifiée avant que le navire ne quitte le port d’origine. C’est pourquoi la relecture des documents avant expédition (vérifier le projet de facture, la liste de colisage, le connaissement et le CoO avant leur finalisation) est le levier le plus rentable de tout le processus d’importation vers la Thaïlande. Une relecture documentaire par votre transitaire thaïlandais avant que les marchandises ne quittent la Chine, l’Australie ou l’Europe coûte 1 500 à 3 000 THB, soit environ 35 à 75 EUR. Une correction après arrivée coûte 5 à 10 fois plus en stockage, frais d’amendement et surestaries.

    Après le départ du navire mais avant l’arrivée (amendement possible) : une fois le navire en transit, la compagnie maritime peut émettre un amendement de connaissement (un « OBL corrigé » ou un amendement de seaway bill) pour les erreurs de nom de destinataire, les corrections de port de déchargement ou les changements de description, sous réserve que la douane export du pays d’origine ait déjà validé la sortie des marchandises. Le fournisseur peut émettre les corrections de facture commerciale et de liste de colisage à tout moment avant le dépôt de la déclaration côté thaïlandais. Les corrections de CoO nécessitent une nouvelle émission par l’autorité du pays d’origine, ce qui prend 3 à 10 jours pour la plupart des pays ; pour la France, comptez généralement vers le bas de cette fourchette auprès de la chambre de commerce émettrice.

    Après l’arrivée mais avant la libération des marchandises (amendement selon les règles thaïlandaises) : le transitaire peut déposer l’amendement Kor Sor 100 pour les corrections de valeur, de code SH et de description, à condition que les marchandises n’aient pas encore été libérées. La procédure d’amendement prend 1 à 5 jours ouvrés selon le type de correction et le circuit d’examen dans lequel se trouvent les marchandises. L’amendement entraîne des frais de transitaire (3 000 à 8 000 THB, soit environ 80 à 210 EUR) et, le cas échéant, le complément de droits plus la majoration de 5 % si l’amendement augmente les droits dus. Pour éviter d’en arriver là, c’est précisément ce que couvre notre guide pour éviter les blocages douaniers en Thaïlande.

    Après la libération des marchandises (amendement a posteriori) : une fois les marchandises libérées par la douane thaïlandaise et retirées, l’amendement n’est plus possible via la procédure standard. Si l’importateur découvre une erreur après dédouanement, il peut avoir une obligation de déclaration volontaire auprès de la douane thaïlandaise. La douane thaïlandaise mène des contrôles a posteriori portant sur des importations jusqu’à 3 ans en arrière ; les erreurs découvertes lors d’un contrôle sont sanctionnées au taux plein plutôt qu’au taux d’amendement réduit. Une déclaration volontaire déposée avant tout contrôle est traitée plus favorablement.

    Le coût de bien faire les choses avant le départ

    La relecture documentaire avant expédition est l’intervention la plus rentable de tout le processus douanier thaïlandais. Le coût habituel d’une vérification documentaire par un transitaire thaïlandais avant expédition est de 1 500 à 3 000 THB (environ 35 à 75 EUR). Le coût habituel d’une erreur documentaire à Laem Chabang déclenchant un examen orange ou rouge est de 8 000 à 30 000 THB (environ 200 à 750 EUR) en coûts directs, plus 1 500 à 4 000 THB/jour (35 à 105 EUR/jour) de frais de stockage CFS pour chaque jour de retard d’examen.

    Sur un envoi qui prend 6 jours à dédouaner en circuit rouge au lieu de 2 jours en circuit vert, le seul coût de stockage s’élève à 6 000-12 000 THB (155 à 310 EUR). Ajoutez les frais d’amendement du transitaire, les frais d’examen et un éventuel complément de droits en cas de reclassement : le coût total d’une erreur documentaire sur un seul envoi se situe généralement entre 300 et 1 250 EUR. Face à un coût de relecture documentaire avant expédition de 35 à 75 EUR, le retour sur cette vérification est sans ambiguïté.

    Le pôle Thaïlande de Swift Cargo intègre la relecture documentaire dans l’organisation du fret, aussi bien pour les expéditions commerciales que pour les déménagements de biens personnels. Rendez-vous sur swiftcargo.solutions/france/thailand pour voir comment intégrer la pré-vérification documentaire à votre programme d’expédition. Demandez un devis pour discuter de votre dossier avec notre équipe.

    Foire aux questions

    Que se passe-t-il si la valeur déclarée sur ma facture douanière thaïlandaise est erronée ?

    La douane thaïlandaise applique l’accord de l’OMC sur l’évaluation en douane (méthode de la valeur transactionnelle, base CIF). Si la valeur déclarée est inférieure à la valeur estimée par l’administration, celle-ci émet une demande de vérification et taxe sur la base qu’elle a elle-même déterminée. Pour une sous-évaluation qui relève d’une erreur administrative avérée, vous pouvez déposer une correction via un amendement (formulaire Kor Sor 100) accompagné des pièces justificatives : facture d’origine du fournisseur, justificatifs de virement bancaire, correspondance commerciale. Pour une sous-évaluation jugée intentionnelle, la pénalité est de 0,5 fois le montant des droits impayés par mois (cumulatif), avec saisie possible des marchandises. La douane thaïlandaise compare systématiquement les valeurs déclarées à sa base de prix de référence (Thaan Raakha), alimentée par des données commerciales internationales. Si votre valeur déclarée est nettement inférieure à cette référence pour un produit identique, la vérification est automatique et la charge de la preuve vous revient.

    Puis-je corriger un code SH erroné après l’arrivée de mes marchandises en Thaïlande ?

    Oui, une erreur de code SH peut être corrigée après l’arrivée via la procédure d’amendement du formulaire Kor Sor 100, à condition que les marchandises n’aient pas encore été dédouanées. Une fois les marchandises libérées (droits payés, marchandises retirées), la fenêtre d’amendement se ferme pour la plupart des catégories. Si vous découvrez une erreur de code SH après dédouanement et que le code correct implique un taux de droit plus élevé que celui payé, vous avez potentiellement une obligation de déclaration volontaire : contactez votre transitaire thaïlandais pour les modalités spécifiques auprès du Thai Customs Department. Pour des marchandises dédouanées mais classées à tort sous un code à droit plus faible, la douane peut émettre une demande de redressement lors d’un contrôle a posteriori. Ces contrôles a posteriori couvrent jusqu’à 3 ans après l’importation en Thaïlande.

    Quels documents sont les plus souvent erronés dans les expéditions vers la Thaïlande ?

    Les cinq documents les plus fréquemment erronés dans les expéditions commerciales vers la Thaïlande sont : (1) la facture commerciale : valeur déclarée fausse, description des marchandises ambiguë ou base CIF/FOB non précisée ; (2) la liste de colisage : incohérences de quantité ou de poids avec la facture ou le connaissement ; (3) le connaissement (bill of lading) : nom du destinataire ou adresse thaïlandaise différente de celle du permis d’importation ou de l’immatriculation TVA ; (4) le certificat d’origine : mauvaise référence d’ALE, mauvais pays producteur ou document expiré ; (5) le permis ou la licence d’importation : manquant, expiré ou délivré à une entité différente du destinataire figurant sur le connaissement. Parmi ces erreurs, les écarts de valeur sur facture et les erreurs de certificat d’origine sont celles qui déclenchent le plus souvent un passage en circuit orange ou rouge.

    Combien coûte en pratique une erreur de documentation douanière en Thaïlande ?

    Le coût direct d’une erreur documentaire à la douane thaïlandaise dépend du type d’erreur et du circuit d’examen qu’elle déclenche. Une simple erreur de description sur facture, corrigée en circuit orange, coûte généralement 2 000 à 8 000 THB de frais d’amendement au transitaire, plus 1 500 à 4 000 THB/jour de frais de stockage CFS pendant la période d’examen (3 à 6 jours en général). Une erreur de code SH entraînant un reclassement des droits coûte la différence de droits plus une majoration de 5 % sur les droits impayés. Une sous-évaluation grave déclenchant une inspection en circuit rouge peut coûter 20 000 à 100 000 THB ou plus en droits, pénalités, frais de transitaire, stockage et frais d’examen, en plus d’un retard de dédouanement de 5 à 21 jours. Pour les effets personnels, une documentation incorrecte ou manquante sur le formulaire 130/1 ajoute généralement 5 à 10 jours au dédouanement et 5 000 à 15 000 THB de frais de stockage et d’amendement.

  • Visa retraite en Thaïlande : pourquoi vos effets ménagers ne passent pas en franchise

    Visa retraite en Thaïlande : pourquoi vos effets ménagers ne passent pas en franchise

    En résumé : un visa retraite thaïlandais (Non-Immigrant O-A, O-X, ou Non-Immigrant O au titre de la retraite) n’ouvre pas droit à la franchise douanière sur les effets ménagers. Ce n’est pas une affaire de dossier bien monté. La douane thaïlandaise accorde l’exonération contre un statut documenté : permis de travail d’un an ou plus, résidence permanente, Smart Visa d’un an, ou retour d’un ressortissant thaïlandais. Le visa retraite n’entre dans aucune de ces cases. Si vous partez vivre votre retraite en Thaïlande (voir notre guide complet pour prendre sa retraite en Thaïlande), budgétez 10 à 30 % de droits d’importation sur la valeur CAF de vos biens, plus 7 % de TVA.

    Pour un aperçu complet de la retraite en Thaïlande, consultez notre guide complet de la retraite en Thaïlande (catégories de visa au-delà du visa retraite, santé et quoi expédier).

    Les textes le disent à deux endroits, et sans ambiguïté. Les critères de réinstallation publiés sur Thailand.go.th précisent que les étrangers entrés en Thaïlande avec un visa Non-Immigrant O au titre de la retraite « ne relèvent pas du point 1 » desdits critères. Le guide douanier FIDI pour la Thaïlande (la référence que suivent les déménageurs qui dédouanent réellement ces envois) est plus direct encore : les titulaires d’un visa « O » ou « O-A » (retraite ou tuteur) ne sont pas admis à l’entrée en franchise et sont redevables des droits et taxes. Le même document écarte sur la même base les cartes Thai Elite et les visas étudiants.

    Cet article part de cette réalité au lieu de la contourner : les rares statuts qui ouvrent véritablement droit à l’exonération et comment savoir si vous en relevez, ce que coûte un envoi taxé, les catégories qui alourdissent la facture le plus vite (les doublons d’électroménager en tête), et la règle de délai qui décide en silence si votre conteneur sort du port sans encombre, ou commence à générer des frais de stockage.

    Préparation des effets ménagers pour la Thaïlande — documents et inventaire pour le dédouanement

    En Thaïlande, la franchise se joue sur le statut, pas sur la paperasse. Un dossier solide ne crée pas l’exonération : il évite l’inspection, la réévaluation et le retard qui viennent s’ajouter à la facture.

    Cas type (composite) : un retraité arrive en Thaïlande, expédie un conteneur d’effets ménagers usagés et suppose que le tampon du visa retraite suffit. Il ne suffit pas : l’envoi n’ouvre pas droit à la franchise, et les droits sont dus. Ce que le dossier change encore, à ce stade, c’est tout le reste : la douane passe l’inventaire au crible, conteste les valeurs déclarées, réclame des pièces. L’envoi n’est pas confisqué, il est bloqué, et les frais de stockage courent pendant que la valeur en douane se négocie.

    Ce cas composite reflète des schémas récurrents décrits dans les discussions publiques d’expatriés et le cadre officiel de dédouanement, pas un incident individuel vérifié.


    Sommaire


    Visa retraite Thaïlande : pourquoi vos effets ménagers ne passent pas en franchise

    La douane thaïlandaise distingue les « effets personnels » des « effets ménagers ». Les effets ménagers sont ce qui équipe un logement (meubles, électroménager, vaisselle) apportés dans le cadre d’un changement de résidence. L’exonération sur ces effets se gagne d’abord sur le statut de l’importateur, et seulement ensuite sur la nature des biens.

    Les statuts qui y ouvrent droit sont limitativement énumérés :

    • un permis de travail délivré par le ministère du Travail thaïlandais, valable un an ou plus (en pratique adossé à un visa Non-Immigrant B) ;
    • un visa non-immigrant assorti d’une période de travail confirmée d’au moins un an ;
    • la résidence permanente thaïlandaise ;
    • un Smart Visa d’un an plein ;
    • le statut de ressortissant thaïlandais de retour après douze mois ou plus de résidence continue à l’étranger.

    Un visa retraite O-A ou O-X ne produit aucun de ces titres. Un Non-Immigrant O obtenu au titre de la retraite non plus.

    Les conditions tenant aux biens eux-mêmes : usagés, possédés et utilisés avant l’arrivée, en quantité raisonnable, importés au plus tôt un mois avant et au plus tard six mois après l’arrivée de l’importateur (prolongations possibles dans des circonstances exceptionnelles), ne concernent que les envois qui franchissent d’abord ce premier filtre.

    Vérification (douane thaïlandaise, dédouanement des effets ménagers) : Thai Customs (officiel) : dédouanement des effets ménagers

    La seule nuance qui tienne : un retraité qui détient par ailleurs la résidence permanente thaïlandaise ouvre droit à l’exonération : par la résidence permanente, jamais par le visa O-A. C’est le seul cas de figure où un retraité passe en franchise, et il se démontre par le titre de résidence, pas par le visa ni par l’épaisseur du dossier.

    Vérification (Thailand.go.th, critères de réinstallation) : Thailand.go.th (gouvernement) : critères de réinstallation

    Comment utiliser ce guide : si vous relevez d’un des statuts éligibles ci-dessus, les sections qui suivent décrivent le dossier qui fait passer le dédouanement sans accroc. Si vous partez sous visa retraite, elles décrivent autre chose, tout aussi utile : comment obtenir la facture de droits la plus basse et la plus prévisible possible, au lieu de la laisser fixer par un agent devant un inventaire illisible. Pour le déroulé général d’un dédouanement thaïlandais et les points de blocage classiques, voyez aussi notre guide éviter les blocages douaniers en Thaïlande.


    Les 7 documents que la douane thaïlandaise attend d’un titulaire de visa retraite

    Les sources officielles publient des listes plus longues, incluant des parcours liés au permis de travail. Voici le « dossier minimum viable » côté retraité, non pas pour obtenir une exonération à laquelle le visa n’ouvre pas droit, mais pour que la douane évalue votre envoi sur vos chiffres plutôt que sur les siens : les pièces qui ancrent le dédouanement quand vous expédiez vos affaires vers la Thaïlande par voie maritime ou aérienne.

    Accès livraison d'une résidence à Bangkok — règles d'immeuble qui influencent la livraison des effets ménagers

    Le dédouanement n’est que la moitié de l’histoire. Règles d’accès de l’immeuble, créneaux de livraison et logement prêt à recevoir décident souvent de la fluidité après la douane.

    Comment se déroule réellement le dédouanement (les 4 étapes)

    Le dédouanement suit la même séquence que vous soyez exonéré ou non : seule change l’issue de la deuxième étape. Si votre dossier est propre, la procédure est routinière. S’il est mince, l’envoi devient un problème d’inspection et d’évaluation en valeur, et c’est là que les coûts dérapent. Pour situer ce processus dans le calendrier complet d’une expatriation, notre calendrier réel d’une expatriation en Thaïlande détaille chaque phase.

    1. Déposer le dossier de dédouanement, et si votre statut y ouvre droit, la demande d’exonération (passeport, justificatif de long séjour, connaissement ou lettre de transport aérien, liste de colisage, etc.).
    2. La douane examine l’éligibilité (ce qui compte comme « effets ménagers usagés » en quantité raisonnable et ce qui sera taxé).
    3. Préparer et déposer la déclaration d’importation à partir des documents validés.
    4. Mainlevée et enlèvement (ou paiement des droits et taxes sur les articles non éligibles).

    Vérification (Thailand.go.th, étapes de dédouanement) : Thailand.go.th (gouvernement) : aperçu des étapes de dédouanement

    Important : certains documents listés par la douane relèvent du travail salarié et ne s’appliquent pas aux retraités. Cette liste se concentre sur ce que la douane et Thailand.go.th exigent couramment pour le dédouanement d’effets ménagers, puis explique à quoi ressemble, en pratique, la version « retraité » du justificatif de long séjour (sans constituer un conseil juridique).

    1) Projet de déclaration d’importation

    C’est la colonne vertébrale administrative du dédouanement. Si on ne peut pas préparer proprement la déclaration d’importation, tout le reste devient de l’improvisation. Votre transitaire ou son courtier en douane local la prépare habituellement à partir de vos autres pièces.

    Vérification (liste documentaire) : Thailand.go.th (gouvernement) : documents de dédouanement des effets ménagers

    2) Passeport

    Le passeport n’est pas qu’une pièce d’identité : la douane s’en sert pour ancrer le calendrier et l’historique de voyage, notamment pour la fenêtre de six mois traitée plus bas. Si vous êtes entré par les portiques automatiques sans tampon physique, prévoyez un justificatif de date d’entrée.

    Vérification (liste documentaire) : Thai Customs (officiel) : liste documentaire et conditions d’exonération

    3) Justificatif de long séjour en Thaïlande (preuve de réinstallation)

    La douane thaïlandaise liste des catégories précises de preuves de réinstallation pour les non-résidents : dont une lettre du bureau de l’Immigration confirmant l’octroi d’un séjour temporaire d’un an. Thailand.go.th mentionne également cette « lettre du bureau de l’Immigration certifiant qu’un séjour temporaire d’une année sera accordé » pour les étrangers réinstallés. Pour un titulaire de Non-O retraite, cette lettre n’ouvre pas droit à l’exonération, mais elle établit que l’envoi accompagne un vrai changement de résidence, ce qui pèse sur la façon dont l’inventaire est lu et valorisé.

    Vérification (Thai Customs + Thailand.go.th) : Thai Customs (officiel) : catégories de preuves de réinstallation Thailand.go.th (gouvernement) : lettre de réinstallation et liste documentaire

    4) Connaissement (mer) ou lettre de transport aérien (air)

    C’est la pièce d’identité de l’envoi. Les documents pilotent le dédouanement thaïlandais : traitez les noms et les dates comme des contraintes dures. Le destinataire (consignee) doit correspondre exactement à votre passeport. L’ensemble du dossier doit permettre de vérifier la règle du 1 mois / 6 mois sans effort. Côté départ, votre transitaire gère la déclaration d’exportation auprès de la DGDDI. Assurez-vous que le nom y soit identique.

    Vérification (liste documentaire) : Thai Customs (officiel) : liste documentaire et conditions d’exonération

    5) Facture (le cas échéant) ou justificatif de valeur

    Même pour des effets usagés, la douane peut demander un justificatif de valeur, surtout quand les valeurs déclarées semblent irréalistes ou que des articles paraissent neufs. Sans factures, votre liste de colisage (ci-dessous) doit être assez précise pour limiter les estimations arbitraires.

    Vérification (liste documentaire) : Thailand.go.th (gouvernement) : documents de dédouanement des effets ménagers

    6) Liste de colisage (ou documents d’achat/vente le cas échéant)

    C’est ici que les envois de retraités se gagnent ou se perdent. Une liste maigre (« effets personnels divers ») invite l’inspection et les hypothèses de valorisation. Une liste solide est structurée par numéro de carton, catégorie, quantité et mention d’état « usagé ». Pour l’électronique, indiquez les numéros de série quand c’est possible.

    Modèle de liste de colisage (prête pour inspection)

    Une liste crédible est assez précise pour qu’un agent n’ait pas à inventer des valeurs ou des intentions. Descriptions sobres, cohérentes et clairement « usagé ».

    Carton n° Pièce / catégorie Description de l’article Qté État Notes (modèle/n° de série si possible)
    12 Cuisine Batterie de casseroles usagée 1 Usagé Environ 3 ans
    19 Chambre Linge de lit usagé (draps, taies) 1 lot Usagé N/A
    31 Électronique Ordinateur portable usagé 1 Usagé Modèle : ____ / N° de série : ____

    Vérification (exigence de liste de colisage) : Thai Customs (officiel) : la liste de colisage comme document de dédouanement Thailand.go.th (gouvernement) : liste de colisage citée dans la liste documentaire

    7) Demande / formulaire d’exonération de droits

    La douane thaïlandaise et Thailand.go.th présentent tous deux le dédouanement des effets ménagers comme débutant par une demande d’exonération accompagnée de ses pièces. La douane statue d’abord sur l’éligibilité (c’est à cette étape que le visa retraite est écarté), puis tout ce qui n’est pas éligible est taxé comme une importation ordinaire : 10 à 30 % de droits selon la catégorie, plus 7 % de TVA, sur la valeur CAF (coût, assurance, fret).

    Vérification (procédure de dédouanement) : Thai Customs (officiel) : demande d’exonération et procédure Thailand.go.th (gouvernement) : étapes de dédouanement

    Deux compléments fréquents (selon situation) :

    • Permis pour marchandises réglementées (si vous expédiez des articles contrôlés/réglementés, vous devez présenter les permis pendant les formalités douanières).
    • Procuration (si un agent dédouane pour votre compte, le cas usuel quand vous passez par un transitaire).

    Vérification (permis marchandises réglementées + autorités compétentes) : Thai Customs (officiel) : marchandises prohibées/réglementées et autorités de permis

    Vérification (note Thailand.go.th sur la procuration / tampons e-gate manquants) : Thailand.go.th (gouvernement) : note procuration et historique de voyage


    Effets ménagers préparés pour une expédition en franchise sous visa retraite thaïlandais

    Ce qui alourdit la facture de droits (et ce qui la contient)

    Règle pratique : la douane cherche un foyer en quantité raisonnable, manifestement usagé, rattaché à un calendrier de réinstallation. Plus votre envoi ressemble à « une maison », moins il ressemble à de l’import commercial, et plus la valeur retenue pour le calcul des droits reste proche de celle que vous avez déclarée. Sous visa retraite, c’est là que se joue l’essentiel de la facture : pas sur l’exonération, qui n’est pas ouverte, mais sur l’assiette.

    Valorisé le plus bas, contesté le moins souvent, en supposant l’état usagé, la quantité raisonnable et une liste de colisage solide : vêtements, livres, linge de maison, vaisselle et mobilier courant, des articles qui se lisent comme les effets d’un foyer vécu et non comme des achats récents. Ces catégories restent soumises aux droits, mais sur une base faible et rarement rediscutée.

    Signaux d’alerte courants qui déclenchent une taxation (même sur des articles usagés) :

    • Doublons d’électroménager et d’électronique. La douane thaïlandaise précise que pour les appareils électriques, UNE seule unité de chaque type est éligible à la franchise (une réinstallation familiale peut en autoriser DEUX) ; les unités supplémentaires sont taxées au régime normal.
    • Quantités à l’allure commerciale ou articles neufs sous emballage. Le guide Pre-Check de la douane thaïlandaise indique que les marchandises importées à des fins commerciales ne sont pas éligibles comme effets ménagers.
    • Inventaires vagues. « Divers » invite l’inspection et l’évaluation en valeur.

    Vérification (règle d’UNE unité + notion de fin commerciale) : Thai Customs (officiel) : conditions et limites des effets ménagers Thai Customs (officiel) : Pre-Check, fenêtre temporelle + règle non commerciale

    Avant d’expédier quoi que ce soit de « sensible », faites un test simple : l’article est-il prohibé (à ne pas expédier), ou réglementé (expédiable uniquement avec permis) ? La douane thaïlandaise distingue les marchandises prohibées (stupéfiants, contenus pornographiques, contrefaçons…) des marchandises réglementées soumises à autorisation d’agences désignées. Si un permis est requis, il faut le présenter pendant les formalités : les permis manquants sont une cause récurrente de blocage.

    Inspection douanière en Thaïlande — inventaire des effets ménagers, contrôles de valeur et articles réglementés

    Quand la documentation est mince, l’envoi devient un problème d’inspection et d’évaluation, souvent le moment où les frais commencent à s’accumuler.

    Vérification (articles prohibés/réglementés + autorités émettrices) : Thai Customs (officiel) : articles prohibés/réglementés et autorités de permis

    • Prohibé : ne pas expédier (risque de saisie et de sanctions).
    • Réglementé : expédier uniquement après avoir identifié l’agence émettrice et obtenu le permis (exemples courants : certains objets religieux/antiquités, certaines catégories d’aliments/médicaments/cosmétiques, certains équipements radio/télécoms).

    Exemples de catégories « réglementées » que la douane rattache explicitement à des autorités de permis :

    • Images de Bouddha, antiquités, objets d’art : permis possiblement requis via le Fine Arts Department. Point d’attention pour les collectionneurs français : un objet acheté légalement aux puces de Saint-Ouen peut nécessiter un permis à l’entrée en Thaïlande.
    • Aliments, médicaments, cosmétiques, produits chimiques : permis possiblement requis via la FDA thaïlandaise. Vos traitements personnels méritent une vérification préalable, ordonnance à l’appui.
    • Équipements radio/télécoms : permis possiblement requis via la NBTC (autorité thaïlandaise des télécommunications).

    Retours de terrain : le schéma de la « taxe surprise »

    Les règles officielles sont une chose. L’épreuve du feu pour un retraité, c’est leur rencontre avec l’inspection, l’évaluation en valeur et les délais.

    Dans un miroir public d’une discussion de groupe Facebook consacré aux visas thaïlandais, un retraité racontait que la douane avait « pratiquement tout taxé » malgré la présentation d’un passeport avec tampon Non-O. Un autre intervenant écrivait que l’issue peut dépendre « de l’humeur de l’agent ». Ces témoignages ne prouvent pas une politique, mais ils signalent de façon fiable les points de rupture : incohérences de noms et de dates, inventaires maigres, doublons à l’allure commerciale et marge d’interprétation au moment de l’inspection.

    Miroir public (noms caviardés ; ne partagez pas de données personnelles) : Fil public en miroir : droits de douane sur les effets d’un retraité Non-O

    Un second fil public posait la même question : la douane taxera-t-elle des effets personnels expédiés en Thaïlande sous visa retraite Non-O ? La synthèse reflète des expériences contrastées : certains rapportent des frais faibles ou nuls, d’autres alertent sur les frais de stockage, les litiges de valorisation et les taxations inattendues.

    Miroir public (second fil) : Fil public en miroir : serai-je taxé à la douane (Non-O)

    Ce que ces retours suggèrent : les expériences « frais faibles ou nuls » existent, mais elles ne décrivent pas un droit auquel on peut se fier, elles décrivent un envoi modeste, bien documenté, passé sans contestation de valeur. Sous visa retraite, ne pariez pas sur la franchise : elle n’est pas ouverte. Débarrassez plutôt votre envoi des déclencheurs évitables (doublons d’électroménager, articles neufs sous emballage, inventaires maigres) pour que les droits se calculent sur une base que vous avez documentée, et non sur une estimation faite à votre place.


    La règle du 1 mois / 6 mois (et l’erreur de planification)

    La douane thaïlandaise fixe une fenêtre étroite pour les effets ménagers usagés : au plus tôt un mois avant, au plus tard six mois après l’arrivée de l’importateur (prolongations possibles dans des cas exceptionnels). Thailand.go.th répète la même règle des « six mois maximum » et précise que le Directeur général peut prolonger le délai dans des circonstances particulières.

    Vérification (Thai Customs + Thailand.go.th) : Thai Customs (officiel) : fenêtre 1 mois / 6 mois Thailand.go.th (gouvernement) : fenêtre temporelle + note de prolongation

    Une affirmation fréquente dans les guides douaniers du secteur (mais absente des pages officielles citées ci-dessus) : certains guides professionnels affirment que les effets ménagers devraient avoir « au moins 6 mois d’ancienneté » (ou que les articles plus récents peuvent être taxés). Les pages de la douane thaïlandaise et de Thailand.go.th citées ici appliquent un autre test (possédé et utilisé) sans préciser de durée de « 6 mois d’âge ». Traitez cette règle d’ancienneté comme une indication de tiers, à confirmer avec votre courtier ou la douane thaïlandaise si elle concerne votre envoi.

    Vérification (exemple de guide douanier du secteur) : Guide douanier FIDI (référence sectorielle) : notes Thaïlande effets ménagers

    Vérification (explication en anglais de la douane thaïlandaise sur le test possession/usage) : Thai Customs (officiel) : test possédé/utilisé

    L’erreur de planification : on planifie l’arrivée du conteneur avant le sixième mois. Or c’est le dédouanement qui compte. Inspections, corrections documentaires et vérifications de permis se déroulent au rythme de la douane, pas au vôtre. C’est ainsi qu’un envoi « dans la fenêtre » finit quand même en frais de stockage. Depuis la France, comptez le transit maritime Le Havre ou Marseille-Fos → Laem Chabang (quatre à sept semaines selon la rotation via le cap de Bonne-Espérance) plus la marge de dédouanement, avant de caler votre date limite. Pour une vue d’ensemble de la planification, consultez notre guide d’expatriation en Thaïlande 2026.

    Calendrier d'expatriation en Thaïlande — éviter les frais de stockage en dédouanant dans la fenêtre de six mois

    La fenêtre de six mois est généreuse sur le papier. Sur le terrain, le dernier kilomètre est fait de paperasse, de coordination et de marge de sécurité, pour ne pas dédouaner au bord de l’échéance.

    Tableau de décision : calendrier

    Arrivée de l’envoi Ce que cela signifie en pratique Niveau de risque Quoi faire
    1 mois avant l’arrivée → peu après l’arrivée Dans la fenêtre publiée (mais le dossier doit concorder). Faible–Moyen Finaliser le dossier des 7 documents avant le départ ; éviter les doublons d’électroménager.
    Approche des 6 mois après l’arrivée Encore dans la fenêtre, mais peu de marge pour inspections ou pièces manquantes. Moyen Anticiper un examen renforcé ; tenir les permis prêts pour tout article réglementé.
    Après 6 mois Pour un envoi éligible, le risque de perte d’exonération augmente et il faudra plaider les circonstances exceptionnelles. Pour un envoi déjà taxable, le retard n’ajoute que des frais de stockage. Moyen–Élevé Rassembler tôt les preuves écrites du retard ; budgéter droits, taxes et stockage.

    Prochaines étapes concrètes (avec liste de contrôle)

    Liste de contrôle pratique :

    • Vérifiez votre statut avant votre dossier. Hors permis de travail d’un an, résidence permanente, Smart Visa d’un an ou retour de ressortissant thaïlandais, l’envoi sera taxé : c’est acquis, pas incertain.
    • Budgétez la facture avant de décider quoi expédier. Comptez 10 à 30 % de droits sur la valeur CAF selon la catégorie, plus 7 % de TVA. Sur un envoi d’effets ménagers déclaré 25 000 €, cela représente environ 4 400 à 9 800 € à prévoir avant la mainlevée.
    • Constituez le dossier des 7 documents avant le départ de votre cargaison : les corrections tardives sont le point de départ des retards et des frais.
    • Rédigez une liste de colisage qui survivra à l’inspection : numéros de carton, catégories, quantités, mentions d’état usagé ; numéros de série pour l’électronique quand c’est faisable.
    • Éliminez les signaux d’alerte : doublons d’électroménager ; articles neufs sous emballage ; marchandises réglementées sans permis.
    • Prévoyez une marge de calendrier : visez un dédouanement bien avant le sixième mois, pas « juste à temps ». Le calendrier réel d’une expatriation en Thaïlande vous aide à poser les jalons.
    • En cas de doute sur un point de procédure, notre guide pour éviter les blocages douaniers en Thaïlande détaille les erreurs documentaires les plus fréquentes et leurs parades.

    Quand l’expédition ne vaut pas le coup (le problème des coûts fixes)

    Même quand vos biens sont authentiquement « personnels », le dédouanement a des coûts fixes : documentation, manutention, risque d’inspection, et le temps de lever les questions. Sous visa retraite, il faut y ajouter les droits et la TVA, qui sont proportionnels à la valeur et non fixes. Pour les petits volumes, l’ensemble peut dépasser ce que vaut le contenu du carton.

    Règle pratique : fixez un seuil minimal d’envoi pour que les frais de dédouanement ne dépassent pas la valeur de ce que vous déménagez. Pour une décomposition des coûts du fret maritime vers la Thaïlande, consultez l’aperçu Swift Cargo des expéditions vers la Thaïlande.

    Une fois votre dossier documentaire complet, demandez un devis pour votre déménagement retraite vers la Thaïlande.

    Sources

  • Les Incoterms pour les importateurs français en Australie

    Les Incoterms pour les importateurs français en Australie

    Deux professionnels examinant un contrat d'expedition imprime sur un porte-bloc, avec des conteneurs et une grue portuaire en arriere-plan, pour un guide des Incoterms a l'importation en Australie

    Foire aux questions

    Quelle est la différence entre EXW et FOB pour un importateur français en Australie ?

    Sous EXW, l’importateur supporte le risque dès que la marchandise est disponible aux locaux du fournisseur : il est responsable du dédouanement à l’export, du chargement à l’origine et de tous les coûts qui suivent. Sous FOB, le vendeur gère le dédouanement export et la livraison à bord du navire au port d’origine désigné ; le risque passe à l’importateur une fois la marchandise chargée. Pour la plupart des importateurs français, FOB offre un contrôle nettement meilleur : votre transitaire gère le fret maritime et l’assurance à partir du point exact où vous assumez le risque.

    L’Incoterm influence-t-il la GST que je paie sur mes importations en Australie ?

    Oui. La GST australienne sur les importations est calculée sur la valeur taxable à l’importation, que l’ATO (Australian Taxation Office, administration fiscale australienne) définit comme la valeur en douane augmentée des droits applicables et des coûts de transport et d’assurance jusqu’au port australien. Sous CIF, les frais de fret et d’assurance du vendeur sont intégrés dans le prix facturé et entrent donc dans la valeur en douane. Sous FOB, vous organisez fret et assurance séparément : ces coûts font toujours partie de la base taxable, mais vous en contrôlez chaque composante.

    Puis-je utiliser DDP pour importer en Australie ?

    Vous pouvez convenir d’un DDP avec votre fournisseur, mais cela crée des complications réglementaires en Australie. DDP exige que le vendeur gère le dédouanement australien et paie les droits d’importation. En pratique, la quasi-totalité des fournisseurs étrangers ne peuvent pas agir en qualité de commissionnaire en douane agréé en Australie ni s’acquitter des droits en leur nom propre. La plupart des expéditions structurées en DDP se transforment de fait en DAP à la frontière australienne : l’importateur doit assurer lui-même le dédouanement, ce qui crée un écart entre le terme convenu et la réalité opérationnelle.

    Quel Incoterm les fournisseurs chinois et vietnamiens proposent-ils par défaut ?

    La plupart des fabricants chinois et vietnamiens cotent FOB par défaut, souvent en complément d’EXW. FOB est le terme le plus utilisé dans le commerce export asiatique, car il correspond bien à la logistique usine-port où le vendeur dispose de relations établies avec les transporteurs au port d’origine. Certains fournisseurs de plus grande taille proposent aussi CIF. EXW est souvent coté mais rarement avantageux pour un importateur français : il transfère le risque à l’importateur avant même que la marchandise ait quitté la province où se trouve l’usine.

    Quels Incoterms sont adaptés au fret maritime vers l’Australie ?

    Les 11 Incoterms 2020 peuvent être utilisés pour le fret maritime, mais quatre termes (FAS, FOB, CFR et CIF) sont conçus spécifiquement pour le transport maritime où la marchandise est chargée directement à bord d’un navire, pas en conteneur. Pour le fret maritime conteneurisé, qui est la norme sur les routes Asie-Australie, les équivalents recommandés sont FCA (à la place de FOB), CPT (à la place de CFR) et CIP (à la place de CIF). Dans la pratique, FOB reste très utilisé pour le conteneurisé au départ de Chine et du Vietnam malgré les recommandations de la CCI. Les transitaires s’en accommodent.

    Chaque cotation fret reçue d’un fournisseur asiatique comporte trois lettres que la plupart des acheteurs survolent sans s’arrêter : EXW, FOB, CIF ou l’un des huit autres termes. Ces trois lettres déterminent pourtant qui est responsable de votre marchandise, qui paie quoi et qui subit la perte en cas d’incident, depuis l’usine du fournisseur jusqu’à votre entrepôt australien.

    Il s’agit des Incoterms : les règles commerciales internationales publiées par la Chambre de Commerce Internationale (CCI). La version en vigueur, Incoterms 2020, est applicable depuis le 1er janvier 2020 et définit 11 termes standard utilisés dans les contrats de commerce international à travers le monde. En France comme dans l’ensemble de l’Union européenne, ces termes font partie du vocabulaire courant des échanges commerciaux : votre fournisseur les connaît, votre commissionnaire en douane les maîtrise.

    Ce qui change lorsque vous importez en Australie, c’est le contexte réglementaire à l’arrivée. L’ABF (Australian Border Force, douanes australiennes), le DAFF (Department of Agriculture, Fisheries and Forestry, biosécurité australienne) et l’ATO (Australian Taxation Office, administration fiscale australienne) imposent des obligations spécifiques qui interagissent avec l’Incoterm choisi. Ce guide explique les 11 termes, leur application concrète pour un importateur français opérant vers l’Australie et quel terme vous place dans la meilleure position commerciale.

    Ce que définissent réellement les Incoterms

    Les Incoterms définissent trois choses dans une transaction commerciale :

    • Le point de livraison : le lieu désigné où le vendeur a rempli son obligation et où l’acheteur prend le relais
    • Le point de transfert du risque : le moment à partir duquel la perte ou le dommage incombe à l’acheteur, et non plus au vendeur
    • La répartition des coûts : qui paie le fret, l’assurance, le dédouanement export, le dédouanement import et les frais associés

    Les Incoterms ne définissent pas les conditions de paiement, le transfert de propriété, ni les recours en cas de marchandise défectueuse. Ils portent uniquement sur la logistique de livraison et la répartition du risque et des coûts de transport. Ils ne priment pas non plus sur le droit applicable : si votre contrat prévoit FOB Shanghai mais que le droit contractuel applicable en dispose autrement, c’est le système juridique qui l’emporte en cas de litige.

    Pour un importateur français en Australie, l’élément supplémentaire à intégrer est l’interaction des Incoterms avec la méthode de valorisation en douane de l’ABF et le calcul de la GST par l’ATO sur les importations taxables. Ces deux points sont traités ci-dessous.

    Les deux groupes : tous modes de transport et maritime uniquement

    Les Incoterms 2020 se divisent en deux groupes :

    Règles applicables à tous modes de transport (7 termes) : EXW, FCA, CPT, CIP, DAP, DPU, DDP. Ces termes s’appliquent au fret maritime, aérien, routier, ferroviaire ou multimodal et sont le bon choix pour le fret maritime conteneurisé.

    Règles applicables au transport maritime et fluvial uniquement (4 termes) : FAS, FOB, CFR, CIF. Ces termes sont conçus pour les vracs ou marchandises conventionnelles chargées directement à bord d’un navire, pas pour les conteneurs. La CCI déconseille explicitement l’utilisation de FOB, CFR et CIF pour les expéditions conteneurisées, même si FOB reste dominant dans le commerce export asiatique et que les transitaires y font face quotidiennement.

    EXW : Ex Works

    EXW est le terme qui impose le maximum d’obligations à l’importateur. Le vendeur n’est tenu qu’à mettre la marchandise à disposition dans ses locaux (ou en un autre lieu désigné). Il ne réalise pas le dédouanement export, ne charge pas le camion et n’assume aucune responsabilité une fois la marchandise à sa porte.

    Pour un importateur français qui achète en Chine, EXW signifie que vous êtes responsable de :

    • L’enlèvement à l’usine
    • Le dédouanement export en Chine (qui nécessite généralement un commissionnaire en douane chinois agréé)
    • Le transport intérieur de l’usine jusqu’au port d’origine
    • L’ensemble des frais à partir de ce point

    Particularité pour un importateur français opérant en EXW depuis la France : si votre fournisseur est basé en France et que vous gérez vous-même l’export, vous devez réaliser la DAE (déclaration d’exportation) via le système DELTA de la DGDDI, soit directement si vous disposez d’un agrément, soit via un commissionnaire en douane mandaté. Ce n’est pas une démarche complexe, mais elle vous incombe entièrement sous EXW.

    Vous assumez le risque dès que la marchandise est disponible chez le vendeur, avant même qu’elle ait été enlevée, encore moins chargée. Si la marchandise est endommagée lors du chargement sur le camion que vous avez affrété, c’est votre problème.

    EXW est rarement le bon choix pour un importateur français sauf si vous disposez de relations établies avec des transporteurs et des commissionnaires en douane dans le pays d’origine. La plupart des acheteurs demandent un prix EXW pour connaître le prix départ-usine avant frais de transport, utile comme repère de coût, pas comme terme de contrat réel.

    FCA : Free Carrier

    FCA est le terme recommandé par la CCI pour remplacer FOB dans les expéditions conteneurisées. Le vendeur remet la marchandise à un transporteur désigné ou à un agent de fret en un lieu désigné, soit ses propres locaux (auquel cas il assure le chargement), soit un autre lieu (auquel cas le chargement incombe au transporteur).

    Sous FCA, le vendeur assure le dédouanement export. Si votre fournisseur est en France, cela signifie qu’il dépose la DAE via DGDDI et supporte les formalités export avant remise au transporteur. Vous assumez le risque à la remise au transporteur au lieu désigné. À partir de là, vous organisez et payez le fret maritime et l’assurance.

    Une mise à jour de 2020 permet à l’acheteur d’instruire sa banque pour que la compagnie maritime émette un connaissement à bord au profit du vendeur, que ce dernier peut présenter dans le cadre d’un crédit documentaire. Cette modification a résolu une incompatibilité historique entre les crédits documentaires et FCA pour le fret conteneurisé.

    Si votre fournisseur cote EXW et que vous souhaitez une meilleure position commerciale, demandez-lui s’il peut coter FCA au port d’embarquement désigné : cela lui transfère le coût et la responsabilité du dédouanement export, là où ils devraient être.

    CPT : Carriage Paid To

    CPT signifie que le vendeur paie le fret jusqu’à une destination désignée, mais le risque passe à l’acheteur lorsque la marchandise est remise au premier transporteur à l’origine, et non à l’arrivée. Ce décalage a son importance : le vendeur paie un transport dont il n’assume plus le risque si la marchandise est perdue en transit.

    Pour un importateur français en Australie, CPT jusqu’à un port australien ou jusqu’à votre entrepôt signifie que le vendeur règle le fret maritime, mais votre obligation d’assurance court dès la remise au transporteur à l’origine. Vous devez souscrire une assurance maritime pour le trajet et vérifier que votre police couvre le transit depuis la remise au premier transporteur à l’origine, et non seulement à partir du port australien.

    CIP : Carriage and Insurance Paid To

    CIP est un CPT auquel s’ajoute l’assurance souscrite par le vendeur. Le même point de transfert du risque s’applique (remise au premier transporteur à l’origine), mais sous CIP le vendeur est tenu de fournir une couverture selon les Clauses Institut Marchandises (A), la police standard la plus large, couvrant tous risques sauf exclusions spécifiques.

    CIP exige au minimum une couverture Tous Risques (ICC(A)) depuis 2020, ce qui constitue une amélioration significative par rapport à FOB, sous lequel l’obligation d’assurance du vendeur est nulle. Pour des marchandises de valeur, CIP avec ICC(A) offre une protection plus solide que la couverture minimale que les vendeurs attachent souvent aux conditions CIF.

    DAP : Delivered at Place

    DAP signifie que le vendeur livre la marchandise à un lieu de destination désigné, prête à être déchargée, par ses propres moyens de transport. Le vendeur supporte tous les coûts et risques jusqu’au lieu de destination désigné. Les droits d’importation, la GST et le dédouanement australien restent à la charge de l’acheteur : le vendeur livre la marchandise à votre porte ou entrepôt, mais vous gérez les obligations réglementaires avant qu’elle puisse être légalement mise en circulation.

    Les grands fabricants asiatiques et certaines plateformes proposent de plus en plus DAP comme option logistique intégrée. Pour un importateur français, DAP simplifie la gestion de la logistique à l’origine mais laisse les obligations biosécurité du DAFF et le dédouanement ABF entre vos mains, comme ils doivent l’être.

    DPU : Delivered at Place Unloaded

    DPU (anciennement DAT, Delivered at Terminal) est un DAP avec déchargement à la destination. Le vendeur est responsable du déchargement au lieu de destination désigné. Ce terme concerne surtout les vracs ou les livraisons où l’équipement de déchargement est à la charge du vendeur. Il est rarement utilisé pour les importations conteneurisées standard vers l’Australie.

    DDP : Delivered Duty Paid

    DDP impose le maximum d’obligations au vendeur. Il gère le dédouanement export, le fret maritime, l’assurance, les droits d’importation et la livraison jusqu’au lieu désigné. En théorie, un importateur sous DDP se contente de réceptionner sa marchandise : le vendeur a tout géré.

    En pratique, DDP est problématique pour les importations en Australie. La législation douanière australienne exige que l’importateur désigné soit la partie légalement responsable de la déclaration d’importation. Un vendeur étranger ne peut pas légalement agir en qualité d’importateur inscrit en Australie sans un ABN (Australian Business Number, numéro d’entreprise australien) et un accord avec un commissionnaire en douane agréé australien. La quasi-totalité des expéditions structurées en DDP deviennent de fait un DAP à la frontière australienne : l’importateur doit quand même assurer le dédouanement. Cela crée un écart entre le terme convenu et la réalité opérationnelle.

    Si un fournisseur vous propose DDP, demandez-lui précisément comment il gère le dédouanement australien, qui règle les droits et quel est son commissionnaire en douane agréé. S’il ne peut pas répondre à ces questions précisément, le DDP risque fort d’achoper à la frontière.

    FAS : Free Alongside Ship

    FAS est conçu pour les vracs ou marchandises conventionnelles, pas pour le fret conteneurisé. Le vendeur livre la marchandise le long du navire désigné au port d’origine. Le risque et les coûts passent à l’acheteur à ce point. Le dédouanement export incombe au vendeur. Ce terme est utilisé pour les matières premières (charbon, céréales, acier chargés directement dans la cale) et ne concerne pas la majorité des importateurs français qui utilisent des services de conteneurs standard.

    FOB : Free On Board

    FOB est l’Incoterm le plus couramment coté sur les marchés export asiatiques. Sous FOB, le vendeur livre la marchandise à bord du navire désigné au port d’origine et assure le dédouanement export. Le risque passe à l’acheteur lorsque la marchandise est à bord.

    Pour les expéditions conteneurisées, la CCI recommande FCA à la place, car sous FOB, le risque passe techniquement au chargement du conteneur sur le navire, alors qu’en pratique le conteneur se trouve dans le terminal portuaire (hors du contrôle du vendeur) depuis plusieurs jours. Si un incident survient dans le terminal avant le chargement, la répartition du risque sous FOB strict est ambiguë. FCA traite ce point plus proprement en transférant le risque au moment où le transitaire prend possession du conteneur.

    Malgré cela, FOB reste la pratique dominante sur les routes Chine-Australie et Vietnam-Australie. Les transitaires le gèrent en routine. Si votre fournisseur cote FOB, votre transitaire australien gère le fret maritime et l’assurance depuis le port d’origine, ce qui est l’organisation que la plupart des importateurs recherchent.

    Sous FOB, l’importateur français organise et paie :

    • Le fret maritime (taux de fret + surcharges bunker)
    • L’assurance maritime (facultative mais recommandée)
    • Les frais portuaires à destination (THC, frais documentaires)
    • Le dédouanement australien (déclaration d’importation ABF + biosécurité DAFF)
    • La livraison intérieure du port à l’entrepôt

    Pour une décomposition des neuf étapes de la chaîne logistique et la localisation précise de chacun de ces frais, consultez notre guide de la chaîne logistique fournisseur-entrepôt.

    CFR : Cost and Freight

    CFR signifie que le vendeur règle le fret maritime jusqu’au port de destination désigné, mais le risque passe à l’acheteur dès le chargement à bord à l’origine, le même décalage que CPT. L’acheteur doit souscrire une assurance maritime à partir de ce point. CFR est l’équivalent maritime de CPT et emporte la même implication pratique : vous êtes exposé au risque sur un trajet dont le vendeur a payé le transport mais dont il ne supporte plus la responsabilité.

    CIF : Cost, Insurance and Freight

    CIF signifie que le vendeur règle le fret maritime et fournit une assurance jusqu’au port de destination désigné. Le risque passe toujours à l’acheteur à l’origine lors du chargement à bord, au même point que FOB. Le vendeur fournit au minimum une couverture selon les Clauses Institut Marchandises (C), qui ne couvre que les sinistres nommés (incendie, naufrage, abordage), une police plus étroite que la couverture ICC(A) exigée sous CIP.

    Les fournisseurs chinois et vietnamiens cotent couramment CIF. Pour un importateur français, deux points sont à garder en tête :

    Adéquation de l’assurance : la couverture ICC(C) minimale exclut de nombreux risques couverts par ICC(A) : manutention brutale, entrée d’eau, contamination. Si vos marchandises sont fragiles ou de valeur, l’assurance CIF minimale est souvent insuffisante. Vous devrez souscrire une extension de garantie ou demander à votre transitaire de fournir une couverture ICC(A).

    Calcul de la GST : sous les règles de l’ATO sur les importations taxables, la GST est calculée sur la valeur en douane augmentée des droits applicables et des coûts de fret et d’assurance jusqu’au port australien. Sous CIF, les frais de fret et d’assurance du vendeur sont intégrés dans le prix facturé et entrent directement dans la valeur en douane. Sous FOB, vous contrôlez les paramètres de fret et d’assurance, ce qui ne réduit pas la base taxable, mais la rend plus transparente et vérifiable.

    Comment les Incoterms influencent votre valeur en douane australienne

    La méthode de valorisation en douane de l’ABF retient comme base principale la valeur transactionnelle des marchandises, avec des ajustements pour les coûts de fret et d’assurance. Le point clé pour le choix de l’Incoterm est le suivant :

    • Sous FOB, la valeur en douane est généralement le prix facturé FOB : le fret et l’assurance depuis le port d’origine sont déclarés séparément et entrent dans le calcul de la valeur taxable pour la GST
    • Sous CIF, le fret et l’assurance sont inclus dans le prix facturé du vendeur et forment directement une partie de la valeur en douane

    En pratique, le calcul de la GST australienne sur les importations taxables inclut le montant de tout droit applicable et les coûts de fret et d’assurance jusqu’au lieu de consignation en Australie. Donc, que vous payiez FOB ou CIF, ces coûts de transport et d’assurance font partie de la base de calcul de votre GST. La différence est la transparence et le contrôle : FOB vous permet de voir précisément ce que vous payez pour chaque composante. Pour comprendre comment votre choix d’Incoterm s’intègre dans votre calcul de coût total débarqué, consultez notre article sur comment planifier les délais d’approvisionnement.

    L’intersection avec le DAFF : la biosécurité reste toujours votre obligation

    Quel que soit l’Incoterm, l’importateur inscrit en Australie est toujours responsable de la conformité biosécurité. Il faut satisfaire les exigences biosécurité du DAFF avant que la marchandise franchisse la frontière : certificats de traitement, emballage bois conforme ISPM 15, prestataires de traitement agréés. Aucune obligation côté vendeur dans un Incoterm ne change ce point. Même sous DDP, la partie australienne reste l’importateur responsable aux fins de la biosécurité.

    Ce point est d’autant plus important pour les importateurs français, qui doivent anticiper certaines obligations documentaires dès la préparation du chargement en France ou chez le fournisseur asiatique, indépendamment de l’Incoterm retenu : certificats phytosanitaires, déclarations de conformité matières premières.

    Quel Incoterm choisir pour vos importations en Australie ?

    Il n’existe pas de réponse unique, mais une hiérarchie claire se dégage pour la plupart des situations :

    Pour la majorité des importateurs français qui s’approvisionnent en Chine ou au Vietnam : FOB est le terme le plus efficace commercialement par défaut. Vous contrôlez les coûts de fret (votre transitaire compare le marché), vous choisissez votre assureur et le niveau de couverture. Votre calcul de coût débarqué est transparent. Le vendeur gère le dédouanement export (soit, s’il est en France, le dépôt de la DAE via DGDDI), ce qui est la partie du processus qu’il doit maîtriser.

    Si vous souhaitez un contrôle total depuis la porte de l’usine : FCA au port d’origine vous donne une maîtrise comparable à FOB avec un transfert de risque plus propre : dédouanement export à la charge du vendeur, fret et assurance pris en charge par vous à partir du moment où votre transitaire prend possession du conteneur.

    Si le fournisseur insiste sur CIF : acceptez-le uniquement si vous avez vérifié la couverture d’assurance fournie et pouvez la compléter si nécessaire. Confirmez que le taux de fret CIF est compétitif : les vendeurs qui organisent le fret peuvent le majorer. Vous perdez la possibilité de négocier votre taux de fret maritime séparément.

    Évitez EXW sauf si vous disposez d’une infrastructure de fret dans le pays d’origine : EXW vous transfère le risque et la responsabilité à l’origine avant même que la marchandise soit sur un camion. Sauf si vous avez des relations établies avec des commissionnaires en douane agréés et des transporteurs à l’origine, la complexité ne vaut pas le gain marginal en transparence tarifaire.

    Abordez DDP avec la plus grande prudence : la plupart des offres DDP de fournisseurs asiatiques se transforment en DAP à la frontière australienne pour des raisons réglementaires. Si vous envisagez DDP, obtenez par écrit la façon dont le fournisseur gère le dédouanement australien, qui règle les droits et quel est son commissionnaire en douane agréé.

    Les erreurs courantes sur les Incoterms

    Elles sont suffisamment prévisibles pour mériter d’être listées explicitement :

    Accepter EXW sans comprendre l’empilement des coûts à l’origine. L’acheteur reçoit un prix unitaire EXW attractif, puis découvre le coût du dédouanement export chinois, du transport intérieur à l’origine et des frais portuaires à l’origine, des frais qu’il n’aurait pas payés sous FOB, car ils auraient été à la charge du vendeur. Le prix EXW semble moins cher jusqu’à ce qu’on y réintègre ces postes.

    Considérer l’assurance CIF comme adéquate pour sa marchandise. La couverture minimale ICC(C) sous CIF est souvent insuffisante pour autre chose qu’une marchandise robuste en conteneur. L’électronique, le mobilier, les objets d’art et tout ce qui est sensible aux dommages hydriques ou à la manutention brutale nécessitent au minimum ICC(A). Ne partez pas du principe que l’assurance CIF du vendeur couvre votre exposition réelle.

    Confondre le point de transfert du risque et le point de prise en charge des frais par le vendeur. Sous FOB, le vendeur cesse de payer au port d’origine. Sous CIF, le vendeur cesse également d’être exposé au risque au même point, le port d’origine. Le règlement du fret par le vendeur sous CIF est son arrangement logistique, pas un transfert de risque continu. Vous êtes exposé dès le chargement, quel que soit celui qui a payé le fret.

    Ne pas désigner le lieu nommé avec suffisamment de précision. « FOB Chine » n’est pas un Incoterm valide. « FOB Shanghai Port de Yangshan en eau profonde » l’est. Le port désigné détermine exactement où s’arrête l’obligation du vendeur et où votre transitaire prend le relais. Des lieux nommés ambigus créent des litiges lors des transbordements ou lorsque des frais de transport intérieur à l’origine surgissent à un point intermédiaire inattendu.

    Incoterms et accords commerciaux

    L’Australie dispose d’accords de libre-échange avec la Chine (ChAFTA), les États-Unis, les nations de l’ASEAN (dont le Vietnam) et d’autres pays. Ces accords accordent des taux de droits préférentiels sur les marchandises éligibles, mais le taux préférentiel n’est applicable que si l’importateur détient un certificat d’origine valide (Formulaire F pour les marchandises ChAFTA, ou Déclaration d’Origine sous AUSFTA pour les marchandises américaines).

    Les fournisseurs français et européens, eux, n’accèdent pas encore à des taux préférentiels en Australie : les négociations de l’accord de libre-échange UE-Australie ont abouti le 24 mars 2026, mais l’accord n’est pas encore entré en vigueur, sa ratification étant toujours en cours. En pratique, vos importations depuis la France ou d’autres pays de l’UE restent soumises aux taux NPF (nation la plus favorisée) jusqu’à l’entrée en vigueur de l’accord, ce qui peut représenter un différentiel de droits notable par rapport à un fournisseur chinois qui bénéficie des taux ChAFTA pour les mêmes produits. Cette asymétrie est un facteur à intégrer dans votre analyse de sourcing, indépendamment de l’Incoterm.

    L’Incoterm n’affecte pas votre éligibilité aux taux préférentiels, mais la documentation d’origine, elle, le fait. Votre fournisseur doit fournir le certificat d’origine quel que soit le terme FOB, CIF ou DDP. Si vous achetez en CIF et que le vendeur contrôle le fret, assurez-vous que votre transitaire reçoit le certificat d’origine à temps pour le présenter avec la déclaration d’importation ABF.

    Démarche pratique

    Pour chaque nouveau fournisseur, vérifiez quatre points :

    1. Demandez à la fois un prix EXW et un prix FOB : l’écart révèle l’empilement des coûts à l’origine entre l’usine et le port, que vous pouvez comparer avec la capacité côté origine de votre propre transitaire
    2. Si vous acceptez CIF, demandez le certificat d’assurance et confirmez la clause de couverture (A, B ou C)
    3. Désignez le lieu nommé avec sa dénomination complète, pas seulement le pays : « FOB Le Havre » ou « FOB Shanghai Yangshan », pas « FOB France » ni « FOB Chine »
    4. Confirmez qui gère le dédouanement export : sous EXW c’est vous (ou votre mandataire), sous FCA/FOB/CFR/CIF c’est le vendeur et il faut le vérifier, pas le présumer

    Votre transitaire est le bon interlocuteur pour évaluer le choix d’Incoterm dans le cadre de chaque relation fournisseur. Il dispose de la visibilité sur l’écart de taux de fret entre un arrangement FOB et CIF et peut vous dire si le taux CIF du vendeur est compétitif ou majoré. Pour les étapes de la chaîne d’importation où le choix d’Incoterm a le plus d’impact sur votre délai d’approvisionnement, consultez notre article sur les délais de fret Chine-Australie.

    Pour organiser vos expéditions depuis la France, Le Havre, Marseille ou depuis vos fournisseurs en Asie jusqu’à votre entrepôt australien, Demandez un devis sur swiftcargo.solutions : notre équipe vous conseillera sur l’Incoterm adapté à votre flux et votre fournisseur.

  • Comment changer de transitaire sans perturber votre chaîne d’approvisionnement

    Comment changer de transitaire sans perturber votre chaîne d’approvisionnement

    Foire aux questions

    Quel préavis doit-on donner à son transitaire lors d’un changement ?

    Un préavis écrit de 30 jours est la pratique standard. Si des expéditions sont en cours de transit, attendez qu’elles aient été dédouanées en Australie avant d’activer le nouveau transitaire. Ce délai vous permet également de récupérer l’ensemble de vos documents douaniers et dossiers d’importation.

    Peut-on changer de transitaire en cours d’expédition ?

    Non. Une expédition déjà partie à l’origine, en transit ou en attente de dédouanement : il faut la mener à terme avec le transitaire en place. Un changement en cours de route crée des ruptures documentaires, brise la chaîne du commissionnaire en douane et peut entraîner des retards ou des pénalités. Changez toujours entre deux expéditions.

    Quels documents faut-il récupérer auprès de son ancien transitaire ?

    Demandez des copies de toutes vos déclarations d’importation (formulaires N10 ou SAC), des connaissements, des factures commerciales, des listes de colisage et de tout renseignement douanier contraignant ou décision de classement tarifaire applicable à vos marchandises. L’ABF (Australian Border Force) impose aux importateurs une conservation des documents pendant cinq ans : ces dossiers vous appartiennent, quel que soit leur détenteur opérationnel.

    Un changement de transitaire affecte-t-il mon historique de conformité douanière ?

    Votre historique de conformité est lié à votre ABN (numéro d’entreprise australien), pas à votre transitaire. Le nouveau commissionnaire en douane pourra accéder à votre historique d’importations via l’ICS (Integrated Cargo System). En revanche, il faut transférer manuellement les informations plus fines dans le cadre de la passation : pratiques informelles autour des classements produits, décisions anticipées passées.

    Combien de temps faut-il pour qu’un nouveau transitaire soit pleinement opérationnel ?

    Comptez quatre à six semaines entre le premier contact et le départ de la première expédition sous gestion du nouveau transitaire. Cela couvre l’ouverture du compte crédit, l’habilitation du commissionnaire en douane, la mise en place des comptes transporteurs et un envoi test. La charge administrative est concentrée au démarrage ; les expéditions suivantes se déroulent de façon fluide une fois les comptes actifs.

    Faut-il faire fonctionner deux transitaires en parallèle pendant la transition ?

    Seulement si vos volumes le justifient. Faire transiter une expédition test par le nouveau transitaire pendant que l’ancien gère le flux courant est une stratégie valable : elle permet d’évaluer le nouveau prestataire sur une expédition réelle avant tout engagement définitif. L’inconvénient est la complexité administrative à court terme : deux jeux de documents, deux interlocuteurs, deux flux de facturation.

    Parmi tous les changements qu’une entreprise peut opérer dans son programme d’importation, le changement de transitaire est l’un des plus maîtrisables, et pourtant l’une des causes les plus fréquentes de perturbations réelles. Les entreprises qui planifient la transition méthodiquement ne perdent rien. Celles qui changent par réaction à un problème sur une expédition déjà en cours passent parfois des semaines à démêler des dossiers et à justifier des retards auprès de leurs clients.

    Quand changer de transitaire est la bonne décision

    Toute insatisfaction ne justifie pas un changement. Une expédition retardée lors d’une congestion portuaire n’est pas un problème de transitaire. Un blocage douanier causé par une discordance légitime dans la documentation de votre fournisseur n’est pas un échec du transitaire. Avant de décider de changer, distinguez les performances du prestataire des facteurs extérieurs hors de son contrôle.

    Quatre catégories de situations justifient objectivement un changement.

    Erreurs de conformité répétées

    Des classements tarifaires incorrects, des déclarations de biosécurité manquantes, une documentation Incoterms défaillante entraînent des blocages douaniers, des insuffisances de droits et une exposition aux contrôles a posteriori. Une erreur de classification sur un produit véritablement ambigu peut arriver à n’importe qui. Un schéma d’erreurs récurrentes sur les mêmes marchandises indique un transitaire qui n’investit pas dans votre dossier, surtout après que le problème a été signalé.

    L’ABF (Australian Border Force) place la responsabilité légale des déclarations d’importation exactes sur l’importateur, pas sur le commissionnaire en douane. Les erreurs du transitaire deviennent votre risque de conformité. C’est une raison solide de changer.

    Lacune d’expertise sur la route

    Un transitaire qui gère bien les importations australiennes depuis la Chine n’est pas automatiquement équipé pour les marchandises en provenance de France, les vêtements vietnamiens soumis aux exigences de formulaires AANZFTA ou le vin français avec ses conditions spécifiques de biosécurité et d’étiquetage. Si votre programme d’approvisionnement a évolué vers une nouvelle route ou catégorie de produits et que les performances de votre transitaire ont décliné en proportion, le problème est probablement l’expertise, pas l’effort.

    Posez directement la question à votre transitaire : combien de conteneurs équivalents vingt pieds (EVP) traitez-vous sur cette route par trimestre ? Quel est votre transporteur de référence ? Quelle est votre variance moyenne de délai de transit ? Des réponses vagues signalent une expertise superficielle sur la route.

    Stagnation tarifaire sans amélioration de service

    Les tarifs du fret ne sont pas figés. Une relation de longue date avec un transitaire devrait se traduire par un levier tarifaire auprès des transporteurs, des remises sur volume et un accès aux réservations prioritaires quand les capacités se resserrent. Si vous travaillez avec le même transitaire depuis deux ans ou plus sans jamais avoir reçu une révision tarifaire, une proposition de consolidation ou une mise à jour proactive sur les évolutions de taux transporteurs, cette relation fonctionne par inertie.

    Cela ne signifie pas qu’il faille changer uniquement pour un tarif plus bas. Les coûts d’un changement sont réels : charge administrative, courbe d’apprentissage sur votre mix produit, fenêtre de risque des premières expéditions. Mais si tarifs et service stagnent simultanément, l’analyse coût-bénéfice d’un changement devient positive.

    Évolution structurelle de votre programme d’importation

    Passer du groupage LCL aux conteneurs complets FCL, ajouter un nouveau pays fournisseur ou basculer des importations au détail vers les volumes en gros peut créer un écart réel entre vos besoins et la capacité de votre transitaire. Un spécialiste des petits volumes n’aura pas forcément les contrats transporteurs ni la profondeur d’équipe douanière pour servir un programme qui a significativement grandi.

    Quand ne pas changer

    Le moment du changement est aussi important que la décision elle-même. Trois situations où maintenir la relation et planifier le changement après résolution est préférable :

    • Expéditions actives en transit. Toute expédition ayant quitté l’origine : il faut la dédouaner en Australie sous le transitaire en place. Le connaissement, l’habilitation du commissionnaire en douane et la déclaration d’importation sont tous liés. Ne tentez pas de les transférer en cours de transit.
    • Haute saison. Activer un nouveau transitaire en haute saison (octobre à décembre) ou autour du Nouvel An chinois est risqué. Les capacités transporteurs sont contraintes, les erreurs documentaires coûtent plus de temps et votre nouveau prestataire a moins de marge pour absorber la courbe d’apprentissage sur votre dossier. Planifiez tout changement sur la période de février à avril ou de juin à août.
    • Litiges non résolus. Si vous avez un désaccord de facturation, une réclamation pour marchandises endommagées ou un problème douanier non encore réglé avec votre transitaire actuel, ne clôturez pas la relation avant que ces points soient soldés. Vous aurez besoin de sa coopération pour les documents et les correspondances.

    Comment évaluer un nouveau transitaire

    L’évaluation doit être structurée, pas informelle. Une présentation et un devis de tarif ne vous disent presque rien sur les performances réelles d’un transitaire. Construisez votre évaluation autour de quatre tests concrets.

    Références spécifiques à la route

    Demandez deux ou trois références de clients qui importent des marchandises similaires sur la même route : Chine vers Australie, France vers Australie, Vietnam vers Australie. Les références génériques ne servent à rien. Un transitaire excellent sur la route Chine peut être médiocre sur l’origine France, parce que les relations transporteurs et les contacts portuaires sont spécifiques à la route.

    Habilitation du commissionnaire en douane

    Confirmez que la branche courtage en douane de l’entreprise détient une licence en cours de validité auprès de l’ABF. Les commissionnaires en douane habilités sont répertoriés sur le registre ABF des courtiers. Un courtage en douane internalisé est préférable à la sous-traitance : un transitaire qui maîtrise sa propre opération douanière a un contrôle direct sur l’exactitude des déclarations et les délais de traitement.

  • Adhésion à la CBFCA

    La CBFCA (Customs Brokers and Forwarders Council of Australia) est l’organisation professionnelle de référence pour les commissionnaires en douane et transitaires australiens. L’adhésion signale un engagement envers les standards professionnels et l’accès aux formations continues sur la conformité. Ce n’est pas une garantie de performance, mais son absence (notamment pour un transitaire traitant des volumes importants) mérite d’être notée.

    Une expédition test

    Avant tout engagement définitif, faites passer une expédition par le nouveau transitaire pendant que votre prestataire actuel gère le flux normal. Évaluez le test sur : l’exactitude de la confirmation de réservation, la qualité et le calendrier des documents (revue de facture commerciale, vérification de la liste de colisage, projet de connaissement), la rapidité du dédouanement australien et la réactivité aux questions en cours de transit. Un transitaire qui performe bien sur une expédition test en contexte d’évaluation est très probablement fiable en production.

    Le protocole de transition

    Un passage de relais propre exige une séquence d’actions sur quatre à six semaines. Voici le cadre opérationnel.

    Semaines 1–2 : récupération des documents

    Avant de donner votre préavis formel, demandez par écrit à votre transitaire actuel :

    • Toutes les déclarations d’importation des cinq dernières années, dans un format incluant le numéro de référence de la déclaration, le classement tarifaire et le taux de droit appliqué
    • Tout renseignement douanier contraignant ou décision de classement applicable à vos marchandises
    • Les documents de transport en cours pour toute expédition en transit
    • Tous les permis d’importation biosécurité ou dossiers de dédouanement DAFF pertinents pour vos catégories de produits
    • Les accords de taux transporteurs en place, incluant les conditions et les délais de préavis

    Les obligations de conservation de l’ABF imposent aux importateurs de conserver les dossiers d’importation pendant cinq ans. Ces documents vous appartiennent, pas au transitaire. En cas de résistance à les fournir, escaladez par écrit en référençant vos obligations au titre du Customs Act 1901.

    Semaines 2–3 : mise en place du nouveau transitaire

    La mise en place administrative d’une nouvelle relation avec un transitaire prend généralement deux à trois semaines. Cela couvre :

    • Dossier de crédit : Le transitaire exigera une demande de compte crédit, des références commerciales et généralement des états financiers pour les comptes au-dessus d’un certain seuil.
    • Habilitation du commissionnaire en douane : Vous devrez signer une habilitation formelle autorisant le nouveau commissionnaire en douane à déposer des déclarations en votre nom. C’est un document légal : lisez-le attentivement, notamment les clauses d’indemnité.
    • Revue des classements produits : Communiquez vos classements tarifaires existants au nouveau transitaire et demandez-lui de vérifier indépendamment deux ou trois de vos produits à plus fort volume. Cela soit confirme les classements existants, soit met en évidence une discordance à régler avec l’ABF avant qu’elle ne devienne un sujet de contrôle a posteriori.
    • Mise en place des comptes transporteurs : Si vous avez des comptes transporteurs existants (CMA-CGM, Evergreen, et al.), ceux-ci peuvent être transférés ou maintenus indépendamment. Discutez-en avec le nouveau transitaire : certains préfèrent réserver sous leurs propres comptes maison pour des raisons tarifaires.

    Semaines 3–4 : préavis formel au transitaire actuel

    Donnez votre préavis par écrit. Trente jours est la norme. Précisez clairement la date d’effet. Ne mentionnez pas les raisons sauf si vous avez un litige spécifique qui requiert un accusé de réception. Restez factuel et professionnel dans votre lettre : vous pourriez avoir besoin de la coopération de ce transitaire pour une expédition future ou une demande de documents.

    Si vous avez un contrat de service en cours avec votre transitaire actuel, consultez les clauses de préavis et de résiliation avant d’envoyer votre notification. La plupart des contrats de transit en Australie sont mensuels par défaut, mais certains accords sur volume incluent des clauses de durée minimale.

    Semaines 4–6 : premières expéditions en production

    Pilotez les deux ou trois premières expéditions avec une attention soutenue : plus que vous n’en accorderiez à une expédition ordinaire. Confirmez chaque étape par écrit : confirmation de réservation, projet de connaissement, notification de pré-arrivée, confirmation de dédouanement, livraison en entrepôt. Signalez toute erreur ou omission sur ces premières expéditions immédiatement et par écrit, afin que le nouveau transitaire puisse corriger son processus interne avant que cela ne devienne une récurrence.

    Stock tampon pendant la transition

    La période de transition présente un risque de délai supérieur à la normale. Même un changement bien géré peut produire un décalage d’une à deux semaines sur votre calendrier de transit standard si la mise en place documentaire ou la réservation transporteur est plus lente que prévu.

    Avant d’initier tout changement, évaluez votre stock tampon actuel sur vos références à plus forte vélocité. Si vous tournez déjà sur des niveaux tendus (moins de quatre semaines de couverture), reportez le changement jusqu’à avoir reconstitué ce tampon. Une rupture de stock en pleine transition de transitaire amplifie considérablement la perturbation.

    Pour un cadre détaillé sur le dimensionnement du stock tampon pour les marchandises importées, consultez How to Avoid Stockouts When Importing to Australia. La méthodologie s’applique directement à la fenêtre de transition de transitaire.

    Incoterms et instructions fournisseur

    Lorsque vous changez de transitaire, vous devez également mettre à jour votre fournisseur. Si vous achetez en FOB ou EXW, votre fournisseur réserve le fret en votre nom ou livre à un agent désigné à l’origine. Cet agent doit changer.

    Informez votre fournisseur des coordonnées du bureau d’origine ou de l’agent du nouveau transitaire au moins deux cycles d’expédition complets avant le changement. Le contact à l’origine reçoit les instructions d’expédition, émet le connaissement et coordonne les enlèvements de conteneurs à l’usine ou au CFS (Container Freight Station). Un fournisseur qui envoie une expédition existante à l’agent d’origine de l’ancien transitaire après le changement crée un problème logistique qui prend des jours à résoudre.

    Pour un exposé complet sur la façon dont les Incoterms déterminent la responsabilité de la réservation du fret dans votre chaîne d’approvisionnement, consultez What Incoterms Mean for Australian Importers. Le point précis auquel le contrôle passe de votre fournisseur à votre transitaire dépend du terme figurant dans votre bon de commande.

    Renégociation des tarifs lors du changement

    Un changement de transitaire est le moment à plus fort levier pour renégocier les tarifs de fret et les conditions de service. Vous avez une visibilité complète sur vos volumes, vos routes et vos exigences. Le nouveau transitaire est motivé à remporter le contrat. Utilisez explicitement ce levier.

    Arrivez à la discussion tarifaire avec vos données d’expédition annualisées : EVP totaux ou m³ par an, mois de pointe, poids cargo moyen et routes spécifiques (pays d’origine vers port australien). Un transitaire qui voit une année complète de volumes proposera un tarif plus compétitif qu’un prestataire travaillant sur une description vague.

    Négociez spécifiquement les points suivants :

    • Taux de fret maritime : Exprimé par EVP (équivalent vingt pieds) ou par m³ pour les envois LCL. Confirmez s’il s’agit d’un tarif tout compris ou si le BAF (Bunker Adjustment Factor, surcharge carburant) et le PSS (Peak Season Surcharge, surcharge haute saison) sont en sus.
    • Frais locaux : THC (frais de manutention terminale), frais documentaires et honoraires de déclaration en douane varient considérablement entre transitaires. Il faut les détailler poste par poste, pas les noyer dans un tarif tout compris.
    • Validité tarifaire : Les tarifs spot sont valables 30 jours. Un accord sur volume verrouille le tarif pour 90 à 180 jours. Si vos volumes le justifient, négociez un accord tarifaire. Voir How to Scale Your Import Business in Australia pour les seuils de volume à partir desquels un accord tarifaire devient rentable.
    • Réservation prioritaire : En haute saison, un espace confirmé vaut plus que le tarif facial. Un transitaire disposant de relations transporteurs peut offrir une réservation prioritaire sur les départs à forte demande. Demandez explicitement si cela est disponible et dans quelles conditions.

    Après le changement : à quoi ressemble une bonne performance

    À la fin du troisième mois avec un nouveau transitaire, la relation devrait produire un rythme opérationnel stable. Évaluez la performance sur quatre dimensions.

    Exactitude documentaire

    Chaque déclaration d’importation doit correspondre exactement à votre facture commerciale et à votre liste de colisage : description de la marchandise, quantité, valeur, pays d’origine et code SH. La moindre discordance génère une demande de renseignements douanière qui coûte du temps et peut déclencher un blocage. Suivez l’exactitude des déclarations sur vos dix premières expéditions. Si des erreurs apparaissent, traitez-les avec le transitaire expédition par expédition, pas lors d’un bilan trimestriel.

    Régularité des délais de transit

    Un transitaire fiable doit être capable de prévoir votre délai de transit à deux ou trois jours près sur une route donnée. Comparez le délai réel au délai annoncé pour chaque expédition. Une sous-performance systématique par rapport au délai affiché indique un problème de réservation transporteur : soit le transitaire réserve en liste d’attente sans sécuriser de départ direct, soit le transporteur désigné effectue des transbordements alors qu’un service direct avait été promis.

    Communication proactive

    Vous ne devriez pas avoir à relancer votre transitaire pour obtenir des mises à jour. Un compte fret bien géré produit des notifications proactives à chaque étape : confirmation de réservation, émission du connaissement, départ, mise à jour de l’ETA en cas de variance, confirmation de dédouanement, livraison. Si vous découvrez régulièrement les retards par votre propre suivi plutôt que par une notification du transitaire, c’est une lacune de service à nommer directement.

    Performance biosécurité et conformité

    Le dédouanement DAFF (biosécurité) doit être routinier pour les marchandises standard. Si vous subissez des blocages biosécurité sur des produits qui passaient sans problème auparavant, la cause probable est un changement documentaire : nouveau fournisseur, description produit modifiée, nouveau matériau d’emballage. Résolvez ces problèmes au niveau documentaire plutôt que d’accepter les blocages comme normaux.

    La chaîne fournisseur-entrepôt après le changement

    Le transitaire contrôle la partie maritime, mais la chaîne complète court du paiement fournisseur à la réception en entrepôt. Un changement de transitaire peut révéler des lacunes dans les maillons adjacents, précédemment masquées par les arrangements informels de la relation existante.

    Après le changement, revoyez la chaîne de bout en bout : commande fournisseur, confirmation fournisseur, instruction de réservation, enlèvement à l’origine vers le CFS portuaire, départ vers l’Australie, dédouanement, levée de la marchandise au port, transport jusqu’à votre entrepôt. Chaque transition est un point de défaillance potentiel. Le nouveau transitaire gère la plupart d’entre eux, mais la visibilité sur ce qu’il fait à chaque étape se construit sur les 60 à 90 premiers jours.

    Pour un cadre détaillé sur la gestion de la chaîne fournisseur-entrepôt après un changement de prestataire, consultez How to Manage Supplier to Warehouse Logistics in Australia.

    La question de l’EXW

    Si vous achetez en EXW (Ex Works), votre transitaire gère l’intégralité du transport depuis la porte de l’usine de votre fournisseur. Cela rend le transitaire plus central à la relation. Un changement de transitaire est alors plus sensible sur le plan opérationnel : le nouveau transitaire doit établir une relation avec un agent à l’origine, comprendre les contraintes de localisation et de chargement de votre fournisseur et gérer le dédouanement export à l’origine en votre nom.

    Les changements en EXW exigent un délai de préparation minimal de quatre semaines avant la première expédition sous le nouveau transitaire. Comptez six semaines si votre fournisseur se trouve dans un hub de production secondaire nécessitant un pré-acheminement jusqu’au port (fréquent dans les provinces intérieures chinoises, le Vietnam provincial et certaines origines européennes).

    Un changement est aussi une occasion de revoir si l’EXW est bien le bon Incoterm pour votre programme. Dans de nombreux cas, le FOB est plus simple à gérer : votre fournisseur s’occupe des formalités d’exportation et livre au port. Votre responsabilité commence au départ. Voir EXW vs FOB vs CIF for Australian Importers pour une comparaison directe de ce que chaque terme vous coûte en charge opérationnelle.

    Gérer la discontinuité de conformité

    Il existe un écart de connaissance entre le moment où votre transitaire actuel cesse de gérer votre compte et celui où le nouveau a pleinement intégré votre profil de conformité. Cet écart est maximal sur les trois premières expéditions et se réduit à chaque envoi suivant. Pendant cette fenêtre, certains risques de conformité sont plus élevés.

    Continuité des classements tarifaires. Si votre transitaire actuel classe un produit sous un code SH spécifique (potentiellement un code en limite entre deux positions), le nouveau peut le classer différemment. Les deux issues sont possibles : le nouveau classement peut être plus exact, ou l’ancien peut être défendable au titre d’une décision anticipée obtenue informellement par votre précédent prestataire. Avant la première expédition sous le nouveau transitaire, fournissez les codes SH que vous utilisez et demandez un avis écrit de classement sur vos cinq principales lignes produits.

    Continuité des accords de libre-échange. Si vous bénéficiez de préférences tarifaires au titre du ChAFTA, de l’AANZFTA ou de l’AUSFTA, votre nouveau transitaire doit comprendre quels certificats d’origine ou déclarations fournisseur s’appliquent à chaque ligne de produits. Une préférence ALE manquée ne crée pas de problème de conformité, mais génère un paiement de droits inutile. Sur les lignes produits à fort volume à 5 % de droit, ce coût s’accumule rapidement. Confirmez que le nouveau transitaire a passé en revue et documenté votre éligibilité ALE avant la première expédition sous sa gestion.

    Continuité des permis DAFF. Si certains de vos produits nécessitent des permis d’importation biosécurité permanents (certains aliments transformés, produits en bois ou marchandises contenant des matières organiques), confirmez que ces permis sont transférés dans les systèmes du nouveau transitaire avant que leur première expédition ne parte à l’origine.

    Swift Cargo assure le transit international, le courtage en douane et le conseil logistique pour les entreprises important en Australie. Demandez un devis pour votre programme d’importation.

    Ce que produit une bonne relation transitaire dans la durée

    La décision de changer est souvent formulée comme un coût ou un risque. Une formulation plus utile : que devrait produire une relation optimale avec un transitaire ? Votre relation actuelle le produit-elle ?

    Un transitaire qui connaît votre mix produit, votre réseau fournisseur, votre profil de conformité et votre cadence de volumes vaut plus qu’un prestataire offrant un tarif spot inférieur sur une seule expédition. Cette connaissance accumulée prend six à douze mois à construire : votre historique de classements douaniers, vos pics saisonniers, vos transporteurs de référence sur chaque route. Changer tous les deux ans, c’est reconstruire ce capital relationnel en permanence.

    Changez quand la relation est véritablement dysfonctionnelle, ou quand le décalage est structurel. Construisez dans la durée quand le transitaire performe. Et si vous n’êtes pas certain dans quelle catégorie vous vous trouvez : conduisez l’évaluation contre les critères ci-dessus avant de décider.

  • Éviter les blocages en douane thaïlandaise : 5 erreurs évitables

    Éviter les blocages en douane thaïlandaise : 5 erreurs évitables

    La plupart des blocages en douane thaïlandaise ne tiennent pas à la malchance. Ils tiennent à une documentation qui passe une lecture rapide sans passer l’examen d’un agent des douanes : une liste de colisage qui indique « effets personnels » au lieu de nommer chaque objet, une demande de franchise déposée après l’arrivée des biens au lieu de l’être avant, un article prohibé enfoui dans un conteneur parce que l’expéditeur ignorait qu’il était soumis à restriction.

    Pour comprendre pourquoi les douanes thaïlandaises immobilisent un envoi au niveau systémique (les décisions de classement tarifaire, les défauts documentaires et les litiges de valeur qui déclenchent un blocage), lisez notre article complémentaire avant de dérouler les étapes de prévention ci-dessous.

    Le Département des douanes thaïlandais traite plus de 20 millions de déclarations d’importation par an. Le profilage de risque est automatisé et systématique. Un envoi signalé pour visite physique l’est rarement par hasard. Comprendre ce qui déclenche un contrôle (et ce qui l’élimine) fait la différence entre des biens dédouanés en trois à cinq jours ouvrés et des biens immobilisés dans un entrepôt sous douane pendant que l’on rassemble des papiers dans l’urgence.

    Pourquoi les blocages douaniers surviennent : les cinq causes

    La Thaïlande applique le Customs Act B.E. 2560 (2017), qui a modernisé le cadre tout en conservant l’exigence de fond : les biens doivent être déclarés de manière exacte et complète avant l’octroi du dédouanement. Les cinq causes ci-dessous expliquent la majorité des retards subis par les particuliers en cours d’expatriation.

    1. Une liste de colisage qui ne respecte pas les normes thaïlandaises

    La cause la plus fréquente de visite et de blocage est une liste de colisage qui emploie des intitulés de catégorie plutôt que des descriptions détaillées. « Effets personnels », « biens du ménage », « articles divers » ou « meubles et vêtements » ne sont pas des descriptions recevables, au regard de la pratique douanière thaïlandaise, pour un envoi d’effets personnels revendiquant la franchise.

    Ce que les douanes thaïlandaises attendent, c’est une liste détaillée comportant, pour chaque objet : une description précise (par exemple « téléviseur Sony 65 pouces, LED, modèle KD-65X80J »), une valeur déclarée dans la devise d’origine, une mention indiquant que l’objet est d’occasion et possédé à titre personnel et l’année approximative d’achat. Un agent qui examine une liste portant la mention « électronique x 12 » n’a aucun fondement pour accorder la franchise et toutes les raisons de renvoyer l’envoi en visite physique pour vérifier ce que recouvre « électronique ».

    La règle pratique : rédigez la liste de colisage comme si vous l’écriviez pour quelqu’un qui n’a jamais vu votre intérieur. Chaque objet nommé. Chaque objet avec une mention d’état (usagé, usage personnel, environ X années). Chaque objet avec une valeur estimée prudente. Une organisation par carton ou par pièce est acceptable, mais détaillez le contenu de chaque carton, ne le résumez pas.

    2. La fenêtre de franchise est manquée ou mal comprise

    La franchise sur les effets personnels en Thaïlande, qui exonère les biens du ménage des droits d’importation de 5 à 30 % et de la TVA de 7 %, n’est pas inconditionnelle. Elle s’applique lorsque deux conditions sont réunies : l’importateur transfère sa résidence principale en Thaïlande et les biens arrivent dans les six mois suivant la première entrée de l’importateur sous le visa au titre duquel il s’installe.

    La fenêtre de six mois se compte à partir de l’entrée sous visa, non de la date d’expédition des biens. Les expatriés qui envoient leurs biens trop tôt (avant d’avoir obtenu un visa ou sous un visa touristique) puis reviennent chercher un visa de long séjour lors d’un voyage distinct peuvent découvrir que leurs biens sont arrivés hors délai ou que la catégorie de visa ne leur ouvre pas droit à la franchise.

    Les catégories qui ouvrent droit à la franchise sur les effets personnels en Thaïlande sont limitées : le Non-Immigrant B assorti d’un permis de travail d’un an ou plus, la résidence permanente thaïlandaise, le Smart Visa d’un an plein et le retour d’un ressortissant thaïlandais après 12 mois à l’étranger. Les visas retraite (Non-Immigrant O au titre de la retraite, O-A, O-X), les cartes Thailand Elite, les visas étudiants, les visas touristiques et les entrées sous exemption de visa n’y ouvrent aucun droit : un envoi sous l’un de ces statuts est taxé au régime ordinaire (10 à 30 % de droits sur la valeur CAF, plus 7 % de TVA). Vérifier l’éligibilité auprès d’un courtier en douane thaïlandais avant l’expédition n’est pas facultatif : c’est l’étape qui détermine si le calcul financier du fret maritime tient. La liste des documents douaniers pour la Thaïlande de Swift Cargo précise ce que chaque visa éligible exige.

    3. Des articles prohibés ou soumis à restriction non déclarés

    La Thaïlande tient une liste de biens prohibés et soumis à restriction au titre du Customs Act et des législations sectorielles associées. Parmi les objets fréquemment présents dans un déménagement mais générant un risque de visite ou de saisie figurent :

    • Armes à feu et munitions : prohibées sans licence d’importation d’armes thaïlandaise obtenue au préalable ; cela inclut les répliques et les armes neutralisées
    • Certains médicaments : les stupéfiants et substances psychotropes relevant du Narcotics Act exigent une autorisation préalable de la Food and Drug Administration thaïlandaise ; apporter plus de 30 jours de traitement personnel de toute substance contrôlée requiert une documentation préalable
    • Certains produits d’origine animale : ivoire, galuchat (cuir de raie), objets contenant des espèces protégées au titre de la CITES exigent des permis d’exportation et d’importation
    • Images religieuses et culturelles : l’exportation depuis la Thaïlande d’images du Bouddha et d’autres figures religieuses thaïlandaises est restreinte, mais il n’existe pas d’interdiction d’importation pour des images apportées de l’étranger à usage personnel ; en revanche, les images religieuses anciennes (plus de 100 ans) requièrent une autorisation du Fine Arts Department au titre du patrimoine culturel
    • Matériel de jeu électronique : prohibé
    • Tabac au-delà de la limite en franchise : 200 cigarettes ou 250 g de tabac ; toute quantité supérieure est taxable, indépendamment du statut d’effets personnels
    • Alcool au-delà de la limite en franchise : 1 litre ; toute quantité supérieure est taxable, indépendamment du statut d’effets personnels

    Le problème ne relève pas toujours d’une dissimulation délibérée. Les expatriés possédant des collections (cave à vins, armes de collection, taxidermie ou réserves importantes de médicaments) ignorent souvent que ces objets sont soumis à des exigences d’importation spécifiques. Un envoi qui déclenche une visite pour un seul article immobilise tous les autres biens du conteneur le temps que la question soit réglée.

    4. Les litiges de valeur

    Les douanes thaïlandaises ont le pouvoir de contester une valeur déclarée qui paraît sous-évaluée. Pour les marchandises commerciales, c’est une source courante de blocage. Pour les effets personnels, c’est plus rare mais cela se produit, en particulier pour l’électronique haut de gamme, les bijoux, les montres, les œuvres d’art ou les produits de luxe dont la valeur déclarée est très inférieure aux valeurs de référence du fisc thaïlandais pour ces catégories.

    Le risque n’est pas qu’il faille surévaluer vos biens. C’est que des biens dont la valeur de marché est visible et vérifiable (un MacBook Pro de génération actuelle, par exemple, ou une montre de luxe récente) devraient être déclarés à une valeur reflétant leur valeur de marché réelle, et non à un montant symbolique « usagé et déprécié » qui ignore la cote de l’occasion. Déclarer un MacBook de trois ans à 50 USD soulèvera des questions. Le déclarer à un prix réaliste du marché de l’occasion n’en soulèvera aucune.

    5. Le courtier reçoit les documents trop tard

    Le dédouanement thaïlandais exige qu’un courtier en douane dépose une déclaration d’importation avant que les biens puissent être libérés. Le courtier ne peut rien déposer sans un dossier complet : le connaissement (Bill of Lading) ou la lettre de transport aérien, la facture commerciale ou la liste de colisage, la copie du passeport de l’importateur, les justificatifs de visa et la demande de franchise (le cas échéant).

    Si le courtier reçoit les documents après l’arrivée du navire, les biens commencent à accumuler des frais de stockage portuaire dès le premier jour. Le stockage à Laem Chabang revient à environ 300 à 900 THB par jour et par conteneur (soit 8 à 24 EUR) selon la taille du conteneur et la durée d’immobilisation. Sept jours de retard documentaire sur un conteneur de 20 pieds coûtent de 2 100 à 6 300 THB (environ 55 à 165 EUR) de stockage, avant tout frais de courtage ou de douane. Sur un conteneur de 40 pieds, la facture est proportionnellement plus élevée. Or les retards documentaires comptent parmi les plus faciles à éviter entièrement.

    Le dossier documentaire : ce que les douanes thaïlandaises exigent pour les effets personnels

    Les documents suivants sont requis pour une importation standard d’effets personnels dédouanée par un courtier en douane thaïlandais agréé. « Standard » désigne ici un fret maritime de biens du ménage usagés, par une personne transférant sa résidence principale en Thaïlande sous un visa éligible.

    Documents principaux

    • Connaissement (OBL ou télex) : l’original ou une copie libérée par télex émise par la compagnie maritime. Il doit correspondre au navire, au voyage, au numéro de conteneur et au contenu déclaré
    • Liste de colisage détaillée, au standard décrit plus haut : objets nommés, valeurs, état, quantité par carton, valeur totale déclarée
    • Passeport de l’importateur : copie de la page d’identité et de la page portant le cachet d’entrée en Thaïlande sous le visa éligible
    • Justificatifs de visa, le visa de long séjour éligible : Non-Immigrant O/OA/B, carte de visa LTR ou carte Thailand Elite
    • Déclaration de franchise pour effets personnels : le formulaire du Département des douanes pour revendiquer l’exonération sur les effets personnels ; l’importateur (et non seulement le courtier) doit le remplir, et il atteste que les biens sont usagés, possédés à titre personnel et non destinés à la revente

    Documents complémentaires (requis dans de nombreux cas)

    • Liste de colisage d’origine / déclaration d’exportation : du pays d’origine, confirmant ce qui a été chargé. Pour un départ de France, la déclaration d’exportation est établie auprès de la DGDDI (douanes françaises) ; conservez-en une copie pour le dossier thaïlandais
    • Preuve de résidence dans le pays d’origine : résiliation de bail, factures de services ou vente d’un bien dans le pays d’origine confirmant que le déménagement est réel (autrement dit, que l’importateur ne se contente pas d’importer des biens tout en conservant sa résidence principale à l’étranger)
    • Justificatifs de valeur pour les objets de grande valeur : factures d’achat, expertises d’assurance ou références de valeur de marché actuelle pour l’électronique, les bijoux ou les œuvres d’art dépassant environ 50 000 THB par objet (soit près de 1 300 EUR)
    • Permis CITES : pour tout objet fabriqué à partir d’espèces protégées, y compris certains articles en cuir, en fourrure, en ivoire ou en bois d’espèces soumises à restriction

    Le calendrier de transmission : la fenêtre documentaire qui compte

    Le courtier en douane thaïlandais a besoin d’un dossier complet idéalement deux semaines avant l’arrivée du navire à Laem Chabang. Le minimum pratique est de cinq jours ouvrés avant l’arrivée. L’« arrivée » désigne la date d’accostage prévue du navire, non la date de chargement à l’origine.

    Délais de transit sur les principales routes vers la Thaïlande :

    • France (Le Havre / Fos-sur-Mer) → Laem Chabang : 28–35 jours de fret maritime
    • Royaume-Uni (Felixstowe / Southampton) → Laem Chabang : 26–33 jours de fret maritime
    • Allemagne (Hambourg) → Laem Chabang : 24–30 jours de fret maritime
    • Australie (Sydney / Melbourne) → Laem Chabang : 12–20 jours de fret maritime

    En raisonnant à rebours : si vous chargez un conteneur au Havre, les documents devraient parvenir à votre courtier thaïlandais dans les cinq à sept jours suivant le chargement. Le transit plus long depuis l’Europe ne vous laisse pas plus de jours pour agir : il vous laisse plus de jours avant l’arrivée du navire. Plus les documents sont transmis tôt, plus il reste de temps pour résoudre une éventuelle anomalie avant que le compteur du stockage portuaire ne se déclenche.

    Choisir et briefer un courtier en douane thaïlandais

    Un courtier en douane thaïlandais (agent en douane ou transitaire proposant des services de dédouanement) est un intermédiaire agréé qui dépose la déclaration d’importation auprès du Département des douanes pour le compte de l’importateur. Pour un envoi d’effets personnels, choisir un courtier qui traite régulièrement des dédouanements de déménagements importe : la procédure de franchise sur les effets personnels comporte des exigences documentaires que tous les courtiers ne maîtrisent pas couramment.

    Questions à poser à un courtier en douane thaïlandais avant de le mandater :

    • Combien de dédouanements de déménagements d’effets personnels traitez-vous par mois ?
    • Quel est votre délai standard entre la réception des documents et la libération douanière ?
    • Fournissez-vous une liste de documents avant le départ de l’envoi depuis l’origine ?
    • Quelle est votre procédure si les douanes réclament des documents supplémentaires pendant une visite ?
    • Quels sont vos honoraires pour un dédouanement standard ? Quelles situations génèrent des frais additionnels ?

    Un courtier incapable de répondre à ces questions avec un détail de procédure précis n’est pas le bon courtier pour un déménagement. Le dédouanement d’un conteneur d’effets personnels, surtout s’il revendique la franchise, exige une gestion active de la relation documentaire entre l’importateur, le transitaire d’origine et l’agent des douanes thaïlandais. Un courtier qui le traite comme une importation commerciale ordinaire produira des retards d’importation commerciale ordinaire.

    Les articles qui déclenchent presque toujours une visite physique

    Le système de profilage de risque du Département des douanes attribue à chaque envoi une probabilité de visite fondée sur le contenu déclaré, le pays d’origine, l’historique de l’expéditeur et la valeur déclarée au regard des normes de la catégorie. Les catégories suivantes augmentent de façon fiable la probabilité de visite :

    • L’électronique au-delà d’un certain seuil de quantité : une liste comportant plus de trois ou quatre objets dans la catégorie « téléviseur / écran » ou plus de cinq ou six dans la catégorie « ordinateur portable », soulèvera souvent la question de l’usage personnel par opposition à la revente commerciale
    • Les biens neufs ou quasi neufs : un déménagement où de nombreux objets semblent récemment achetés (d’après les valeurs déclarées) peut être examiné pour vérifier qu’il s’agit bien d’« effets usagés » et non de stock commercial
    • Les produits de luxe : montres, bijoux, sacs et matériel audio haut de gamme au-delà de certains seuils de valeur sont systématiquement signalés pour vérification de valeur
    • Tout poids déclaré qui paraît faible pour le volume déclaré : un conteneur de 20 pieds déclaré transportant 10 m³ d’« effets personnels » pour 800 kg soulèvera des questions, la densité normale des biens du ménage étant d’environ 200 à 250 kg par m³
    • Tout objet listé comme « divers » ou « assortiment » : ces mentions obligent l’agent à ouvrir le carton et à en consigner le contenu à la main, ce qui prend du temps et élargit le périmètre de la visite

    La solution est la même dans tous les cas : des descriptions précises, des valeurs réalistes et une liste de colisage qui se lit comme si elle avait été rédigée par quelqu’un qui n’a rien à cacher, parce que c’est le cas.

    Le rôle de l’assurance maritime dans un blocage douanier

    Un blocage douanier crée un risque secondaire que les expatriés n’envisagent souvent qu’une fois qu’il se concrétise : des biens retenus dans un entrepôt sous douane ou un CFS portuaire (Container Freight Station) plus de quelques jours peuvent commencer à générer des frais de stockage et de surestaries à la charge de l’expéditeur. La plupart des polices d’assurance maritime couvrent la période de transit plus un nombre défini de jours à destination, généralement 30 à 60 jours après l’arrivée. Un litige douanier qui se prolonge au-delà de la fenêtre d’arrivée de la police peut laisser les biens en entrepôt sans couverture.

    Vérifier les clauses de « couverture étendue » de la police pour les retards liés à la douane avant l’expédition fait partie de la préparation documentaire, pas d’une réflexion après coup. Une police maritime incluant un avenant pour retard douanier ou prolongeant explicitement la couverture pendant toute période d’immobilisation ordonnée par l’administration offre un filet de sécurité que les polices de transit standard n’apportent pas.

    Fret aérien ou fret maritime : le calcul du risque douanier

    Les envois par fret aérien vers la Thaïlande sont dédouanés aux terminaux de fret de Suvarnabhumi ou de Don Mueang plutôt qu’au port de Laem Chabang. La procédure douanière est structurellement semblable (liste de colisage détaillée, courtier en douane, déclaration de franchise) mais le calendrier est comprimé : le fret aérien peut être dédouané en 24 à 72 heures si la documentation est complète. Les mêmes lacunes documentaires qui retardent un envoi maritime de sept jours peuvent provoquer ce même retard de sept jours en aérien, mais les frais de stockage de départ sont bien plus élevés dans un terminal de fret aéroportuaire qu’au port.

    Le fret aérien se justifie pour : les objets de grande valeur qui doivent arriver vite, les objets dont le coût de remplacement en cas de retard dépasse le surcoût de l’aérien et les petits volumes (moins de 300 kg) où l’écart de coût avec le maritime est faible. Pour un déménagement complet (canapés, lits, équipement de cuisine), le fret maritime reste la seule option commercialement viable. Il faut donc traiter la documentation douanière en conséquence.

    Ce qui se passe pendant une visite physique

    Lorsqu’un envoi est signalé pour visite physique, la procédure se déroule ainsi :

    1. L’agent des douanes émet un avis de visite au courtier. Le courtier en informe l’importateur.
    2. Une date est fixée pour la visite. Le conteneur (en FCL) ou les cartons concernés (en LCL) sont acheminés vers l’aire de visite.
    3. Un agent ouvre les cartons désignés ou le conteneur et inspecte physiquement le contenu au regard de la liste de colisage déclarée.
    4. Si le contenu correspond à la déclaration, la visite est close et une recommandation de dédouanement est émise, généralement dans un à trois jours ouvrés suivant la date de visite.
    5. Si des écarts sont relevés (objets absents de la liste, valeurs non concordantes ou articles prohibés), l’agent : réclamera une déclaration rectifiée et des justificatifs, infligera une pénalité pour fausse déclaration ou renverra les biens à l’examen d’un agent supérieur.

    La chose la plus utile qu’un importateur puisse faire pendant une visite physique est d’avoir sous la main les bonnes coordonnées de son courtier thaïlandais et de répondre à toute demande de document dans la même journée ouvrée. Chaque jour de retard à répondre à une demande de la douane est un jour de plus de stockage portuaire et, potentiellement, un jour de plus avant la libération des biens.

    Liste de contrôle avant expédition : ce qu’il faut faire avant le chargement

    En raisonnant à rebours depuis le chargement, la séquence suivante donne à un déménagement à destination de la Thaïlande la plus forte probabilité de dédouanement sans retard :

    Huit à douze semaines avant le départ :

    • Confirmer la catégorie de visa et l’éligibilité de la date d’entrée à la franchise sur les effets personnels, auprès d’un courtier en douane thaïlandais ou d’un avocat en immigration
    • Mandater un courtier en douane thaïlandais, obtenir sa liste de documents
    • Commencer la liste de colisage détaillée. Débuter par les objets de plus grande valeur : électronique, bijoux, œuvres d’art, instruments de musique, équipement sportif

    Quatre à six semaines avant le départ :

    • Réserver la visite technique de déménagement : le volume détermine la taille du conteneur et le choix LCL ou FCL
    • Confronter les biens à la liste des articles prohibés / soumis à restriction. Retirer tout ce qui exige une licence d’importation que vous n’avez pas obtenue
    • Obtenir les permis requis pour les articles soumis à restriction (certificats CITES, autorisations d’importation de médicaments) : leurs délais d’obtention vont de deux à six semaines

    Deux à trois semaines avant le chargement :

    • Finaliser la liste de colisage au standard détaillé : chaque carton, chaque objet
    • Envoyer le projet de liste à votre courtier thaïlandais pour pré-vérification. Un bon courtier signalera les difficultés potentielles avant la fermeture du conteneur, pas après son arrivée
    • Préparer la déclaration de franchise pour effets personnels et tenir prêtes les copies de votre visa éligible et du cachet d’entrée sur le passeport

    Au chargement / à la fermeture :

    • Confirmer que la liste de colisage finale correspond à ce qui a réellement été chargé (et non à ce qui devait l’être : le contenu réel après emballage par les déménageurs)
    • S’assurer que le projet de connaissement est relu et que toute erreur est corrigée avant que la compagnie maritime n’émette l’OBL définitif

    Juste après le chargement, avant le départ du navire :

    • Transmettre le dossier complet à votre courtier thaïlandais : connaissement, liste de colisage, copie du passeport, justificatifs de visa, déclaration de franchise
    • Confirmer que le courtier a bien reçu et relu les documents. Régler toute question en suspens avant que le navire n’appareille

    L’ordre compte, car certaines de ces étapes ont des dépendances strictes. La demande de franchise exige à la fois les justificatifs de visa et la liste de colisage détaillée. Le courtier ne peut pré-vérifier la liste tant qu’elle n’est pas détaillée. Le connaissement ne peut être relu tant que le chargement n’est pas terminé. Effectuer ces étapes dans le mauvais ordre ne fait pas gagner de temps : cela crée des trous qui retardent le dédouanement.

    Prêt à expédier vers la Thaïlande sans blocage en douane ?

    Un dédouanement propre se prépare des semaines avant le chargement, pas à l’arrivée du navire. Swift Cargo coordonne le fret au départ de France et d’Europe, la documentation et le courtage en douane thaïlandais pour les déménagements d’effets personnels. Demandez un devis et nous établirons votre liste de documents avant que votre conteneur ne soit fermé.

    Questions fréquentes

    Combien de temps prend généralement le dédouanement d’un déménagement vers la Thaïlande ?

    Lorsque la documentation est complète et exacte, le dédouanement d’un envoi d’effets personnels en Thaïlande prend généralement trois à cinq jours ouvrés à compter de l’arrivée du navire à Laem Chabang. En cas de visite physique, ajoutez deux à quatre jours ouvrés pour la visite elle-même. Si une anomalie est relevée pendant la visite, le délai dépend de la rapidité avec laquelle les justificatifs peuvent être fournis : une à deux semaines supplémentaires sont courantes pour des écarts mineurs, davantage pour des litiges de valeur ou des articles prohibés.

    Ai-je besoin d’un courtier en douane pour des effets personnels en Thaïlande ?

    Oui. Les effets personnels ne peuvent pas être auto-dédouanés en Thaïlande. Un courtier en douane agréé doit déposer la déclaration d’importation pour votre compte. Il faut établir la relation avec le courtier et obtenir la liste de documents avant l’expédition de vos biens, non après leur arrivée.

    Quelle est la limite de franchise pour les effets personnels en Thaïlande ?

    Il n’existe pas de plafond monétaire unique sur la franchise des effets personnels. La franchise s’applique aux biens du ménage usagés, possédés à titre personnel, apportés en Thaïlande dans le cadre d’un transfert réel de résidence principale et importés dans les six mois suivant la première entrée de l’importateur sous un visa éligible. Les critères clés sont : usagé (non neuf), personnel (non commercial) et dans la fenêtre de six mois. L’alcool, le tabac et les véhicules sont traités séparément : ils ont des limites de quantité ou de valeur, quel que soit le statut d’effets personnels.

    Que se passe-t-il si je manque la fenêtre de franchise de six mois ?

    Les biens arrivant après la fermeture de la fenêtre de six mois sont soumis aux droits d’importation et à la TVA standard. Les taux varient selon la catégorie : le mobilier supporte généralement 10 à 20 %, l’électronique 5 à 10 %, les vêtements 10 à 30 %. La TVA est de 7 % sur la valeur CIF majorée des droits. L’importateur doit alors décider de payer les droits pour libérer les biens ou d’explorer des solutions de stockage. Il n’existe aucune procédure d’appel pour une fenêtre manquée : c’est une échéance ferme.

    Puis-je expédier une voiture en Thaïlande au titre des effets personnels ?

    Non. Les véhicules (motos, caravanes et bateaux compris) sont exclus de la franchise sur les effets personnels. L’importation de véhicules est soumise à des droits d’importation de 80 % ou plus sur la valeur CIF, plus une accise (variable selon la cylindrée) et la TVA. La plupart des expatriés revendent leur véhicule avant le départ ou étudient le permis d’importation temporaire (TIP) thaïlandais comme alternative à l’importation définitive.

    Que dois-je faire si mon envoi est retenu pour visite ?

    D’abord, ne paniquez pas : la visite fait partie de la procédure douanière normale et n’indique pas automatiquement un problème. Contactez immédiatement votre courtier en douane thaïlandais et confirmez : ce qui a déclenché la visite, quels documents sont réclamés et le délai estimé. Répondez à toute demande de document dans la même journée ouvrée. Si la question porte sur un article prohibé ou soumis à restriction, sollicitez l’avis d’un avocat thaïlandais en droit douanier avant de répondre : une déclaration spontanée avant saisie formelle est traitée bien plus favorablement qu’un résultat de visite contesté.